


Trước đây, các blockchain chủ yếu cạnh tranh bằng tốc độ và phí giao dịch. Tuy nhiên, đến năm 2026 cuộc đua đã chuyển sang việc thu hút và giữ chân những người tham gia hệ sinh thái, gọi chung là các chủ thể.
Phân loại hệ sinh thái theo tầng hạ tầng
Phân lớp trong một blockchain dựa trên khung đánh giá dưới đây:
- Mô hình chia lớp của Celestia chia blockchain thành bốn chức năng là thực thi, thanh toán, đồng thuận và lưu dữ liệu. Chainlink cũng dùng bốn chức năng này để phân biệt chuỗi nguyên khối, nơi mọi chức năng nằm trên một lớp, với chuỗi mô đun, nơi các chức năng được tách ra. Đồng thuận và thanh toán được gộp làm một tầng vì ở các chuỗi lớp 1 lớn, hai việc này thường do cùng một nhóm nút xác thực đảm nhận.
- Lộ trình lấy lớp 2 làm trung tâm của Ethereum được Vitalik Buterin công bố tháng 10/2020. Đến tháng 2/2026, ông xem lại hướng đi này vì các chuỗi lớp 2 phi tập trung chậm hơn nhiều so với kỳ vọng, trong khi bản thân lớp 1 lại tiến bộ nhanh. Do đó, lớp 2 được tách thành một tầng riêng để xem xét quyền quản trị.
- Khung đánh giá Giai đoạn của L2BEAT, ra đời tháng 6/2023 dựa trên đề xuất của Vitalik, đo mức độ một chuỗi lớp 2 còn phụ thuộc vào đơn vị vận hành và hội đồng bảo mật. Hội đồng bảo mật là nhóm thành viên được chỉ định trước, cùng giữ một ví đa chữ ký có quyền nâng cấp các hợp đồng thông minh trên Ethereum quy định cách vận hành chuỗi lớp 2. Theo L2BEAT, một hội đồng được thiết lập đúng cần ít nhất 8 thành viên và ngưỡng đồng ý trên 75%. Hội đồng đóng vai trò cơ chế khẩn cấp, có thể nâng cấp ngay để vá lỗi, nhưng cũng vì thế trở thành nơi tập trung quyền lực của chuỗi lớp 2. Khung này giúp nối câu chuyện hạ tầng với câu hỏi ai nắm quyền nâng cấp.
Có thể hình dung một hệ sinh thái blockchain như một tòa nhà năm tầng. Mỗi tầng đảm nhận một việc riêng, và cạnh tranh diễn ra ở từng tầng.
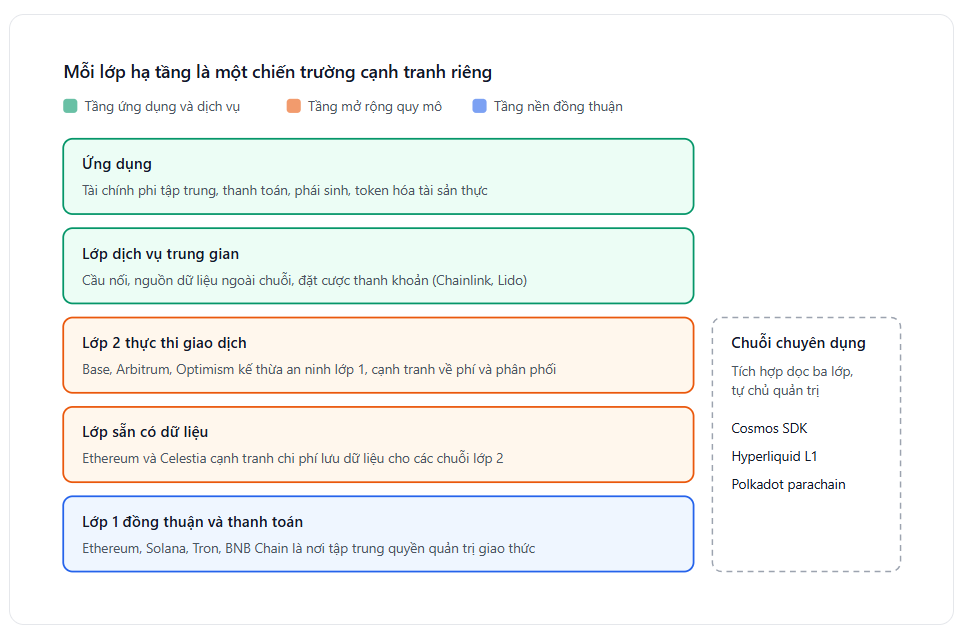
- Lớp 1 đồng thuận và thanh toán là nền móng. Đây là những blockchain tự vận hành và tự bảo vệ mạng của mình, như Ethereum, Solana hay Tron, và là nơi giao dịch được xác nhận cuối cùng. Đây cũng là nơi tập trung quyền quản trị giao thức.
- Lớp sẵn có dữ liệu lưu dữ liệu giao dịch để bất kỳ ai cũng có thể kiểm tra lại.
- Lớp 2 thực thi giao dịch gồm các chuỗi xây trên một lớp 1, như Base hay Arbitrum trên Ethereum. Các chuỗi này xử lý giao dịch riêng để nhanh và rẻ hơn, rồi gửi kết quả về lớp 1 để được bảo vệ.
- Lớp dịch vụ trung gian gồm cầu nối giữa các chuỗi, nguồn dữ liệu ngoài chuỗi và dịch vụ đặt cược. Đặt cược là việc khóa token để được làm nút xác thực hoặc ủy thác cho một nút xác thực, đổi lại nhận phần thưởng.
- Lớp ứng dụng là nơi người dùng thực sự giao dịch, vay mượn hay thanh toán.
- Bên cạnh đó, chuỗi chuyên dụng gom cả ba tầng dưới vào một chuỗi riêng, phục vụ một ứng dụng hoặc một mục đích.
Hai chiến lược đối lập
Chiến lược mô đun hóa giao từng tầng cho các bên khác nhau. Ethereum là ví dụ tiêu biểu khi kết hợp với nhiều chuỗi lớp 2 và lớp lưu dữ liệu riêng. Nhờ vậy, quyền lực được chia cho nhiều chủ thể. Tuy nhiên, vốn và nhân lực cũng bị chia nhỏ theo. Theo Electric Capital, tỷ lệ nhà phát triển trong hệ Ethereum làm việc trên lớp 2 đã tăng từ 25% lên 56% kể từ khi Ethereum chọn hướng đi lấy lớp 2 làm trung tâm.
Ngược lại, chiến lược tích hợp gom mọi tầng vào một chuỗi, như Solana, Tron hay các chuỗi chuyên dụng. Cách này giúp trải nghiệm liền mạch và nhanh hơn. Chẳng hạn, Solana xử lý 25,3 tỷ giao dịch trong quý 1/2026, gấp khoảng 125 lần Ethereum cùng kỳ. Đổi lại, quyền quyết định dồn vào ít chủ thể hơn. Nói cách khác, chọn cách phân tầng hạ tầng cũng chính là chọn cách phân bổ quyền quản trị.
Đại diện chiến lược tích hợp – chuyên dụng
Cosmos là hệ sinh thái tiêu biểu cho mô hình chuỗi chuyên dụng. Mỗi chuỗi trong hệ này được xây bằng bộ công cụ Cosmos SDK, dùng cơ chế đồng thuận CometBFT để xác nhận giao dịch gần như tức thì, và kết nối với nhau qua giao thức IBC. Hai ví dụ dưới đây cho thấy cùng một bộ công cụ có thể phục vụ hai nhóm chủ thể rất khác nhau.
Ví dụ 1: dYdX Chain, sàn phái sinh tự xây chuỗi riêng
dYdX từng chạy trên một chuỗi lớp 2 của Ethereum, sau đó chuyển sang chuỗi riêng trên Cosmos vào tháng 10/2023.
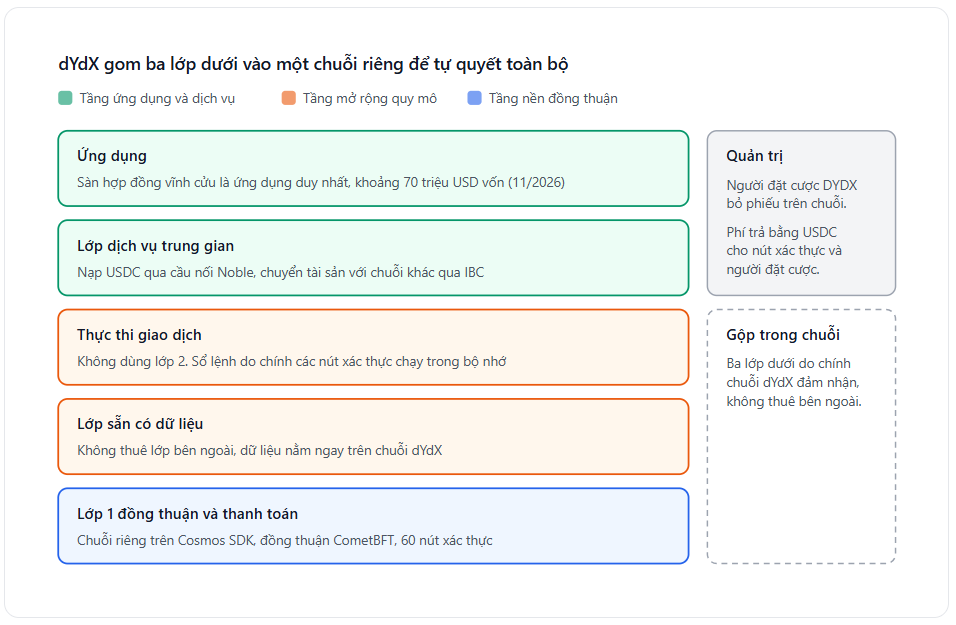
- Lớp 1 đồng thuận: dYdX tự vận hành chuỗi bằng CometBFT với 60 nút xác thực, được bảo vệ bằng token DYDX đặt cược.
- Lớp thực thi: Thay vì dựa vào một chuỗi lớp 2, sổ lệnh giao dịch được chính các nút xác thực chạy trong bộ nhớ, nên không cần máy chủ khớp lệnh tập trung.
- Lớp dịch vụ trung gian: Người dùng nạp USDC qua cầu nối Noble và chuyển tài sản với các chuỗi khác qua IBC.
- Lớp ứng dụng: Cả chuỗi chỉ phục vụ một ứng dụng duy nhất là sàn hợp đồng vĩnh cửu. Tổng giá trị khóa ngày 13/11/2026 là khoảng 70 triệu USD.
- Quản trị: Người đặt cược DYDX bỏ phiếu trực tiếp trên chuỗi, và toàn bộ phí giao dịch được trả cho nút xác thực cùng người đặt cược bằng USDC. Gần đây, nhóm phát triển còn đề xuất để cộng đồng bầu chọn khoảng 8 nút chuyên nghiệp làm nhiệm vụ đề xuất khối nhằm tăng độ ổn định.
Như vậy, dYdX đã đổi quyền thừa hưởng an ninh và thanh khoản của Ethereum lấy toàn quyền quyết định từ tầng đồng thuận đến cách chia phí.
Ví dụ 2: Provenance, chuỗi chuyên cho tài chính truyền thống
Provenance do công ty Figure phát triển, nhắm vào các tổ chức tài chính muốn đưa khoản vay, chứng khoán và quỹ đầu tư lên blockchain.
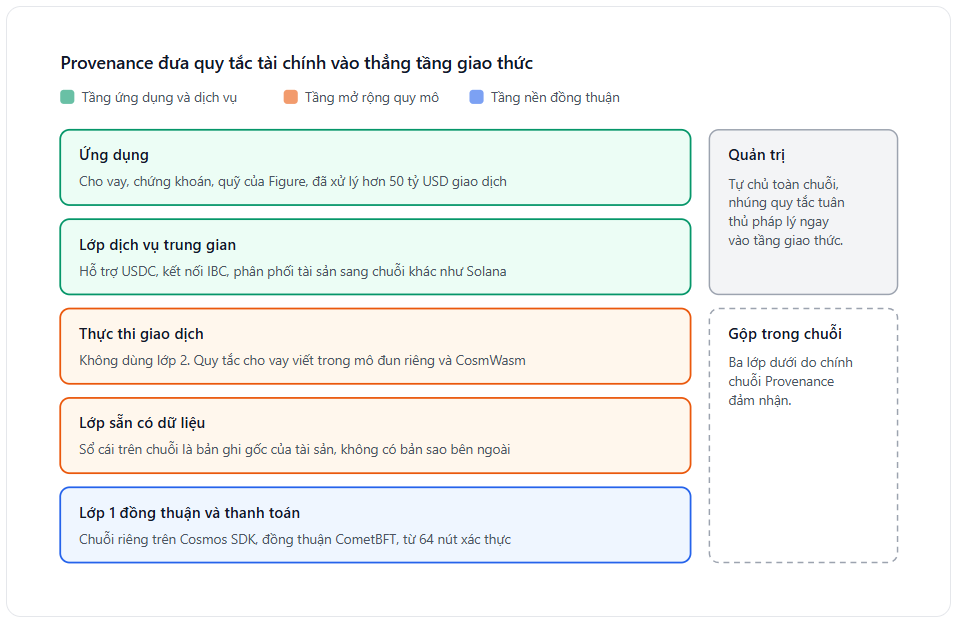
- Lớp 1 đồng thuận: Chuỗi dùng CometBFT với từ 64 nút xác thực trở lên. Giao dịch được xác nhận là vĩnh viễn ngay khi ghi vào khối, điều mà tổ chức tài chính đặc biệt coi trọng.
- Lớp thực thi: Các quy tắc nghiệp vụ như giải ngân, quản lý, chuyển nhượng và bán khoản vay được viết thẳng vào các mô đun riêng và hợp đồng thông minh CosmWasm.
- Lớp dịch vụ trung gian: Chuỗi hỗ trợ USDC và có thể phân phối tài sản sang các chuỗi khác như Solana.
- Lớp ứng dụng: Provenance đã xử lý hơn 50 tỷ USD giao dịch và đứng thứ hai về giá trị tài sản thực trên chuỗi, chỉ sau Canton theo dữ liệu của RWA.xyz. Theo Cosmos, nhờ cách làm này Figure đã cắt giảm 117 điểm cơ bản chi phí cho vay. Ngày 13/11/2026, Provenance cũng là chuỗi có tổng giá trị khóa lớn nhất hệ Cosmos với khoảng 134 triệu USD.
- Quản trị: Vì tự chủ toàn bộ chuỗi, Provenance có thể nhúng quy tắc tuân thủ pháp lý ngay vào tầng giao thức, thay vì phụ thuộc vào quyết định của một cộng đồng bên ngoài.
Hai ví dụ này cho thấy điểm mạnh và điểm yếu chung của Cosmos. Mỗi chuỗi được thiết kế vừa khít cho chủ thể của mình. Tuy nhiên, quy mô vốn của từng chuỗi vẫn rất nhỏ so với Ethereum hay Solana, bởi cả hệ Cosmos cộng lại chỉ có khoảng 0,4 tỷ USD tổng giá trị khóa.
Đại diện chiến lược Modun hoá: Ethereum
Ethereum là ví dụ đầy đủ nhất của chiến lược mô đun hóa, khi mỗi lớp do một nhóm chủ thể khác nhau vận hành và quản trị.
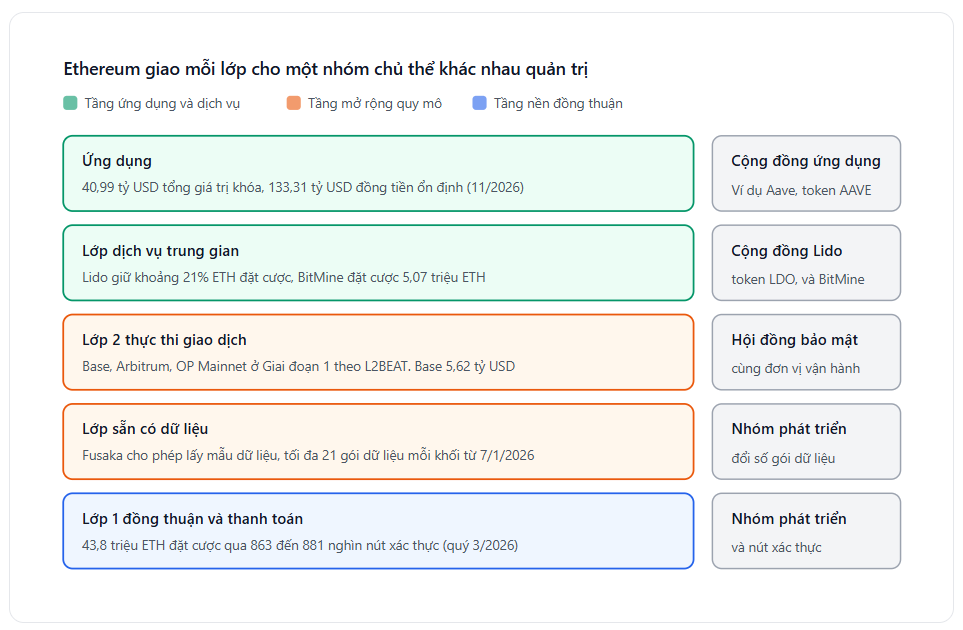
- Lớp 1 đồng thuận và thanh toán: Đến cuối quý 3/2026, 43,8 triệu ETH được đặt cược qua khoảng 863 đến 881 nghìn nút xác thực. Quyền quyết định nâng cấp nằm ở các nhóm phát triển phần mềm và nút xác thực, thông qua đồng thuận xã hội ngoài chuỗi.
- Lớp sẵn có dữ liệu: Bản nâng cấp Fusaka ra mắt tháng 12/2025 cho phép các nút chỉ cần lấy mẫu dữ liệu thay vì tải toàn bộ. Sau đó, hai lần điều chỉnh nhỏ đã nâng số “gói dữ liệu” tối đa mỗi khối từ 9 lên 15, rồi lên 21 vào ngày 7/1/2026. Đáng chú ý về mặt quản trị, Ethereum giờ có thể thay đổi thông số này mà không cần chờ một bản nâng cấp lớn.
- Lớp 2 thực thi: Base, Arbitrum và OP Mainnet đều ở Giai đoạn 1 theo L2BEAT, tức vẫn do hội đồng bảo mật cùng đơn vị vận hành nắm quyền nâng cấp. Riêng Base có 5,62 tỷ USD tổng giá trị khóa.
- Lớp dịch vụ trung gian: Lido giữ khoảng 21% lượng ETH đặt cược và được quản trị bởi cộng đồng nắm token LDO. Trong khi đó, BitMine đặt cược 5,07 triệu ETH với tư cách một doanh nghiệp niêm yết.
- Lớp ứng dụng: Ngày 11/11/2026, Ethereum có 40,99 tỷ USD tổng giá trị khóa và 133,31 tỷ USD đồng tiền ổn định. Trong đó, riêng nền tảng cho vay Aave V3 quản lý 15,28 tỷ USD trên tất cả các chuỗi nó hoạt động vào ngày 10/11/2026.
Nhìn tổng thể, Ethereum không có một trung tâm quyền lực duy nhất. Nhóm phát triển phần mềm quyết định lớp 1, hội đồng bảo mật quyết định lớp 2, còn cộng đồng Lido hay Aave quyết định lớp trung gian và ứng dụng. Nhờ vậy, không một chủ thể nào đủ sức thay đổi toàn hệ thống, và đây chính là lý do tổ chức tài chính tin tưởng Ethereum. Ngược lại, việc phối hợp giữa nhiều lớp lại chậm và dễ khiến vốn bị chia nhỏ giữa các chuỗi lớp 2.
Bức tranh cạnh tranh hiện nay
Nhìn chung, nhiều blockchain đã định hình được thế mạnh riêng trên thị trường. Tuy vậy, các chuỗi mới vẫn liên tục xuất hiện để thách thức và mở ra những hướng đi mới.
Vốn đang dịch chuyển dần khỏi Ethereum
Ethereum vẫn dẫn đầu nhưng thị phần đang bị chia sẻ dần. Ngày 13/11/2026, DefiLlama ghi nhận 374 chuỗi tương thích EVM. Đây là các chuỗi chạy được hợp đồng thông minh viết cho Ethereum, nhờ đó nhà phát triển có thể dùng lại công cụ và mã nguồn sẵn có. Tổng giá trị khóa (TVL) của cả nhóm đạt 66,11 tỷ USD. Chỉ số này đo tổng số tiền người dùng đang gửi vào các ứng dụng tài chính trên chuỗi, qua đó cho biết chuỗi thu hút được bao nhiêu vốn. Trong đó, Ethereum chiếm 40,24 tỷ, tiếp theo là Base với 5,62 tỷ và BSC với 4,9 tỷ USD.
Đáng chú ý, thị phần tổng giá trị khóa của Ethereum đã giảm từ 63,5% hồi tháng 1/2025 xuống khoảng 53% vào tháng 5/2026. Trong khi đó, toàn bộ 99 chuỗi trong hệ Cosmos cộng lại chỉ có khoảng 0,4 tỷ USD.
Nếu nhìn vào doanh thu phí thì thứ hạng lại khác. Trong một tuần của tháng 5/2026, Hyperliquid thu khoảng 43% tổng phí của mọi blockchain, tương đương 11 triệu USD. Còn Tron đều đặn thu khoảng 56 đến 63 triệu USD mỗi tháng trong năm 2026, phần lớn từ phí chuyển USDT.
Đồng tiền ổn định tập trung vào hai chuỗi
Với đồng tiền ổn định, loại tài sản được các tổ chức tài chính quan tâm nhất, mức tập trung còn cao hơn nữa.
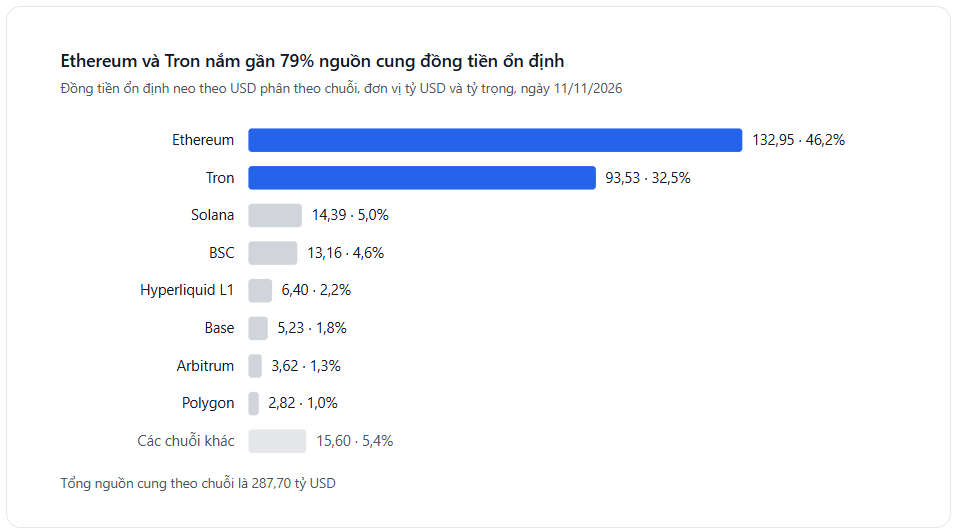
Như vậy, trong khi vốn đầu tư đang tỏa dần sang lớp 2 và các chuỗi chuyên biệt, đồng tiền ổn định vẫn tụ lại ở hai chuỗi có cách quản trị gần như trái ngược. Ethereum phi tập trung và thay đổi chậm, còn Tron do 27 đại diện được bầu điều hành. Điều này cho thấy người dùng đồng tiền ổn định đánh giá quản trị theo hai tiêu chí khác nhau, một bên coi trọng an toàn tài sản, một bên coi trọng chi phí chuyển tiền.
Thế mạnh đã định hình của các chuỗi lớn
| Chuỗi | Thế mạnh | Số liệu và sự kiện nổi bật |
|---|---|---|
| Ethereum | Nơi thanh toán cuối cùng và lưu giữ giá trị cho tổ chức | 40,24 tỷ USD tổng giá trị khóa và 46,2% nguồn cung đồng tiền ổn định (11/2026). Dẫn đầu dòng vốn ròng qua cầu nối với 2,1 tỷ USD từ đầu năm đến 10/3/2026 |
| Tron | Đường ray chuyển USDT giá rẻ | 93,53 tỷ USD đồng tiền ổn định, doanh thu 56 đến 63 triệu USD mỗi tháng. Xử lý khoảng 73% khối lượng chuyển đồng tiền ổn định trong quý 3/2026 |
| Solana | Giao dịch tần suất cao và ứng dụng tiêu dùng | 25,3 tỷ giao dịch quý 1/2026 và 31% khối lượng sàn phi tập trung. Doanh thu ứng dụng cao nhất tháng 5/2026, nhưng tổng giá trị khóa giảm khoảng 36% từ đầu năm |
| Base | Tiếp cận người dùng phổ thông qua Coinbase | 5,62 tỷ USD tổng giá trị khóa, khoảng 94 giao dịch mỗi giây. Vượt Solana thành chuỗi tài chính phi tập trung lớn thứ hai ngày 10/11/2026 và chạy bộ phần mềm riêng từ 28/5/2026 |
| BNB Chain | Thanh khoản gắn với sàn Binance | 4,9 tỷ USD tổng giá trị khóa và 13,16 tỷ USD đồng tiền ổn định, đứng thứ ba trong nhóm chuỗi EVM |
| Hyperliquid | Sàn hợp đồng vĩnh cửu, tức hợp đồng tương lai không có ngày đáo hạn, trên chuỗi riêng | 9,37 tỷ USD khối lượng giao dịch 24 giờ và 8,94 tỷ USD hợp đồng đang mở (5/2026). Chiếm khoảng 43% tổng phí blockchain trong một tuần tháng 5/2026 |
Các chuỗi mới nổi và hướng đi mới
Song song với các chuỗi đã có chỗ đứng, một thế hệ chuỗi mới đang tìm cách chen chân theo ba hướng.
Hướng thứ nhất: Chuỗi chuyên cho đồng tiền ổn định
- Plasma do Tether hậu thuẫn ra mắt cuối năm 2025 với 2 tỷ USD thanh khoản ngay ngày đầu. Chỉ sau một tuần, tổng giá trị khóa vượt 5,5 tỷ USD, nhưng sau đó giảm còn khoảng 1,54 tỷ USD vào tháng 3/2026.
- Tempo của Stripe và Paradigm ra mắt ngày 18/3/2026. Chuỗi này thu phí bằng đồng tiền ổn định và không có token riêng. Đối tác ra mắt gồm Mastercard, UBS, Klarna, Visa và DoorDash, trong đó DoorDash dùng Tempo để trả tiền cho người bán ở hơn 40 quốc gia.
- Arc của Circle mở thử nghiệm công khai ngày 28/10/2025 và dự kiến ra mắt bản thử nghiệm trên mạng chính trong năm 2026.
Hướng đi này thách thức trực tiếp vai trò đường ray thanh toán của Tron và Ethereum.
Hướng thứ hai: Chuỗi tương thích EVM tốc độ cao
- Monad ra mắt ngày 24/11/2025 với khả năng xử lý 10.000 giao dịch mỗi giây và tạo khối mỗi 400 mili giây. Sau bốn tháng, tổng giá trị khóa đã vượt 355 triệu USD với 1,7 đến 2,1 triệu giao dịch mỗi ngày.
- MegaETH ra mắt ngày 9/2/2026 dưới dạng chuỗi lớp 2, dùng một bộ sắp xếp giao dịch duy nhất để tạo khối mỗi 10 mili giây.
Nhờ vậy, nhóm này cạnh tranh với Solana về tốc độ nhưng vẫn giữ bộ công cụ quen thuộc của Ethereum.
Hướng thứ ba: Ứng dụng tự xây chuỗi riêng. Hyperliquid là ví dụ thành công nhất, và báo cáo triển vọng 2026 của The Block cũng xếp chuyên biệt hóa ở lớp nền là một xu hướng chính.
Mặc dù vậy, chuỗi mới hút vốn nhanh thì cũng có thể mất vốn nhanh. Một nghiên cứu trên 20 blockchain và 16 cầu nối giai đoạn 2022 đến 2025 cho thấy dòng vốn giữa các chuỗi chạy theo lợi suất và rất nhạy với chi phí. Trường hợp Plasma giảm từ hơn 5,5 tỷ xuống khoảng 1,54 tỷ USD là minh chứng rõ ràng. Vì thế, lợi thế lâu dài của chuỗi mới phụ thuộc vào việc giữ chân được chủ thể sau giai đoạn ưu đãi, và đó lại là câu hỏi về quản trị.
Giới phân tích nhìn nhận thế nào
- Về chuỗi chuyên cho đồng tiền ổn định, The Block cho rằng còn quá sớm để kết luận nhóm chuỗi này có tạo được nhu cầu sử dụng bền vững hay không. Blockworks thì nhận định cuộc đua giữa Stripe và Circle có thể kết thúc với việc cả hai cùng thắng, nhưng cũng có thể không ai thắng.
- Về các chuỗi tốc độ cao như Monad và MegaETH, các bình luận viên của Blockworks lập luận rằng tốc độ đơn thuần không còn đủ để biện minh cho mức định giá hàng tỷ USD nếu thiếu hoạt động kinh tế thực.
- Về Hyperliquid, Galaxy Research ghi nhận chuỗi này thường xuyên vượt Ethereum và Solana về phí hằng tháng trong năm 2026, trung bình khoảng 47 triệu USD mỗi tháng. Dù vậy, Weiss Ratings cho rằng doanh thu là có thật, nhưng phần doanh thu được giữ lại lâu dài vẫn còn phải chờ xem. Theo Alex Thorn của Galaxy và Ryan Graham của Messari, đối thủ muốn thách thức Hyperliquid cần có sẵn kênh phân phối, chẳng hạn thông qua hợp tác với các nền tảng lớn.
- Về đồng tiền ổn định nói chung, báo cáo State of Crypto 2025 của a16z coi đây là dấu hiệu rõ nhất cho thấy ngành đã trưởng thành, với khối lượng giao dịch hằng năm đạt 46 nghìn tỷ USD, ngang tầm Visa và PayPal.
Bảy nhóm chủ thể và điều họ cần
Mỗi blockchain cùng lúc phải cạnh tranh ở bảy “thị trường” khác nhau. Thắng ở thị trường người dùng chưa chắc đã thắng ở thị trường nút xác thực hay tổ chức tài chính.
1. Nút xác thực và nhà cung cấp dịch vụ đặt cược
Nhóm này nắm quyền kỹ thuật trực tiếp nhất, bởi họ là người cài phần mềm nâng cấp và có thể từ chối một bản nâng cấp. Điều họ quan tâm là lợi nhuận sau chi phí máy móc và mức độ dễ hay khó để tham gia.
- Ethereum có khoảng 37 triệu ETH đang được đặt cược, tức hơn 30% tổng nguồn cung, cùng hơn 900 nghìn nút xác thực. Chỉ riêng nửa đầu năm 2026, lượng đặt cược tăng thêm 6,8 triệu ETH, nhưng Lido, nhà cung cấp lớn nhất, chỉ nhận 5,7% phần tăng đó. Nhờ vậy thị phần của Lido giảm từ 32,5% (tháng 5/2022) xuống 20,7% (tháng 6/2026), dù lượng ETH qua Lido vẫn tăng từ 4,1 lên 8,6 triệu.
- Solana thì ngược lại. Số nút xác thực giảm từ 2.560 (tháng 3/2023) xuống còn 795 (tháng 1/2026), một phần vì các nút lớn miễn phí hoa hồng để hút vốn. Hệ quả là hệ số Nakamoto, tức số nút xác thực tối thiểu cần thông đồng để làm ngưng hoạt động của mạng, chỉ còn 19 vào ngày 21/6/2026. Con số này càng nhỏ thì quyền lực càng tập trung. Ngoài ra, phần mềm Agave chiếm tới 86% vốn đặt cược vào tháng 3/2026.
Vì vậy, Ethereum đang có lợi thế với khách hàng tổ chức nhờ quy tắc đặt cược ổn định, dễ đóng gói thành sản phẩm tài chính. Còn Solana chấp nhận ít nút hơn để đổi lấy tốc độ, kéo theo rủi ro là quyền quyết định nâng cấp dồn vào nhóm vận hành lớn.
Giới chuyên gia đánh giá diễn biến này theo hai hướng khác nhau. Four Pillars cho rằng Lido, vốn từng bị xem là mối đe dọa với tính phi tập trung khi vượt 30% thị phần, nay lại trở thành động lực phân tán mạng lưới nút xác thực của Ethereum. Trong khi đó ở Solana, nhà vận hành độc lập Moo chia sẻ với Cointelegraph rằng nhiều nút nhỏ đang tính chuyện đóng cửa. Theo ông, lý do không phải vì mất niềm tin vào Solana mà vì bài toán kinh tế không còn khả thi.
2. Nhà phát triển giao thức cốt lõi
Đây là những người viết mã và quyết định lộ trình kỹ thuật của chuỗi. Họ phải cân nhắc giữa ra quyết định nhanh và giữ an toàn, đồng thời cạnh tranh để thu hút nhân lực.
- Theo Electric Capital, đến tháng 9/2025 Ethereum có 31.869 nhà phát triển hoạt động, gần gấp đôi con số 17.708 của Solana. Tuy nhiên, Solana lại thu hút nhiều người mới hơn trong năm 2025, với 4.100 so với 3.700 của Ethereum.
- Bản nâng cấp Glamsterdam của Ethereum ban đầu dự kiến vào tháng 6 nhưng sau đó lùi sang quý 3/2026, và hiện trang lộ trình chính thức ghi quý 4/2026. Thậm chí đội kỹ sư của Base từng cảnh báo việc gộp hai tính năng lớn vào cùng một bản nâng cấp có thể đẩy lịch sang sau năm 2026.
Có thể thấy, Ethereum chạy song song nhiều phần mềm máy khách, tức nhiều phiên bản phần mềm do các nhóm khác nhau viết để cùng vận hành một mạng. Cách làm này giúp mạng an toàn hơn khi một phần mềm gặp lỗi, nhưng đồng thời làm chậm tiến độ nâng cấp. Đây chính là khoảng trống để các chuỗi ra quyết định nhanh tận dụng.
Tuy vậy, chính số liệu về nhà phát triển cũng gây tranh cãi. Jacob Creech, phụ trách quan hệ nhà phát triển của Solana Foundation, cho rằng dữ liệu của Electric Capital đã bỏ sót khoảng 7.800 nhà phát triển Solana vì thiếu nhiều kho mã nguồn.
3. Tổ chức bảo trợ và doanh nghiệp đứng sau chuỗi
Nhóm này gồm Solana Foundation, Ethereum Foundation, Binance với BNB Chain, Coinbase với Base và Tron DAO. Họ cạnh tranh bằng tiền tài trợ, chương trình ủy thác đặt cược và kênh đưa người dùng đến chuỗi.
Trong đó, chuỗi gắn với sàn giao dịch có lợi thế phân phối rõ nhất. Base xử lý khoảng 94 giao dịch mỗi giây, trong khi Arbitrum One chỉ khoảng 14. Đồng thời, tổng giá trị khóa của Base tăng khoảng 28% từ đầu năm đến tháng 11/2026, còn Solana giảm khoảng 36%. Tuy nhiên, cái giá phải trả là quyền nâng cấp tập trung, bởi mọi nâng cấp của Base chỉ cần nhóm ký 3 trên 6 của Coinbase và hội đồng bảo mật Base cùng đồng ý, không có thời gian chờ.
Ở phía ủng hộ, Vitalik Buterin đã công khai chào đón Base khi chuỗi này đạt Giai đoạn 1 trong khung đánh giá của L2BEAT. Dẫu vậy, chính L2BEAT cũng lưu ý rằng các giai đoạn chỉ phản ánh mức độ phi tập trung, chứ không đo độ an toàn của dự án.
4. Nhà phát triển ứng dụng
Nhà phát triển ứng dụng chọn chuỗi dựa trên lượng vốn sẵn có, chi phí, mức độ quen thuộc của công cụ và khả năng tự chủ hạ tầng.
- Base vượt Solana về tổng giá trị khóa ngày 10/11/2026, với khoảng 5,66 tỷ USD so với 4,99 tỷ USD.
- Dù vậy, ứng dụng trên Solana vẫn tạo ra doanh thu cao nhất trong tháng 5/2026, khoảng 91 triệu USD. Xếp sau là Hyperliquid với khoảng 53 triệu USD và Ethereum với khoảng 52 triệu USD.
- Hyperliquid, một chuỗi lớp 1 chuyên cho hợp đồng vĩnh cửu, đạt 9,37 tỷ USD khối lượng giao dịch trong 24 giờ vào tháng 5/2026. Điều này cho thấy ứng dụng lớn có xu hướng tự xây chuỗi riêng để nắm toàn quyền quản trị.
5. Nhà phát hành đồng tiền ổn định và tổ chức tài chính
Nhóm này gồm Tether, Circle và các quỹ đưa tài sản thực lên blockchain. Với họ, điều quan trọng nhất là quy tắc ổn định lâu dài, khả năng tuân thủ pháp luật và chi phí chuyển tiền.
Ethereum đang giữ 46,2% nguồn cung đồng tiền ổn định, còn Tron giữ 32,5%. Tuy nhiên, Tron lại xử lý khoảng 73% khối lượng chuyển đồng tiền ổn định trong quý 3/2026. Nói cách khác, Ethereum thắng ở vai trò két giữ tiền, còn Tron thắng ở vai trò đường ray chuyển tiền.
6. Người dùng và người nắm giữ token
Người dùng quan tâm đến phí thấp, ví dễ dùng và lợi suất. Ở nhóm này, Solana chiếm 31% khối lượng giao dịch trên các sàn phi tập trung trong quý 1/2026, đánh dấu quý thứ năm liên tiếp trên 30%.
Mặt khác, tiếng nói của người dùng rất khác nhau giữa các chuỗi. Có chuỗi cho họ bỏ phiếu trực tiếp bằng token, nhưng cũng có chuỗi mà cách duy nhất để phản đối là chuyển tài sản đi nơi khác.
7. Cơ quan quản lý nhà nước
Cơ quan quản lý không trực tiếp vận hành chuỗi nhưng quyết định ai được phép tham gia. Chẳng hạn, tăng trưởng đặt cược của Ethereum năm 2026 chủ yếu đến từ các quỹ ETF, ETP và tổ chức như BitMine, Grayscale. Với Solana, các quỹ ETF giao ngay tại Mỹ đã giao dịch từ ngày 28/10/2025. Ngoài ra, Morgan Stanley cũng nộp hồ sơ quỹ ETF Solana riêng vào tháng 1/2026 và sửa đổi vào tháng 5/2026.
Do đó, chuỗi có quy trình quản trị minh bạch và mức phi tập trung đo được sẽ dễ được chấp thuận hơn, từ đó thu hút dòng vốn tổ chức.
Thực tế, dòng vốn qua quỹ ETF không phải lúc nào cũng một chiều. Galaxy Research ghi nhận tháng 6/2026 là tháng đầu tiên các quỹ ETF Solana bị rút ròng kể từ khi ra mắt, dù chỉ khoảng 1,7 triệu USD. Trong cùng thời gian, các sản phẩm gắn với token HYPE của Hyperliquid và XRP vẫn tiếp tục hút vốn.
Ba câu hỏi quản trị blockchain
Về bản chất, quản trị một blockchain là trả lời ba câu hỏi. Mỗi chuỗi trả lời theo một cách, và chính sự khác biệt đó tạo ra lợi thế cạnh tranh.
Câu hỏi 1: Ai được đề xuất thay đổi?
Đây là quyền khởi xướng, tức ai có thể đưa một thay đổi ra bàn thảo luận.
- Ở Ethereum và Solana, ai cũng có thể viết đề xuất cải tiến, gọi là EIP với Ethereum và SIMD với Solana. Tuy vậy, đề xuất chỉ được xem xét nghiêm túc khi nhóm phát triển cốt lõi đưa vào cuộc họp định kỳ.
- Ở Tron, đề xuất thay đổi thông số mạng do hội đồng 27 Đại diện cấp cao đưa ra và biểu quyết.
- Ở Polkadot và Cosmos, mọi người nắm token đều có thể nộp đề xuất để cộng đồng bỏ phiếu trực tiếp trên chuỗi.
Nhìn chung, quyền đề xuất càng mở thì càng nhiều ý tưởng, nhưng việc sàng lọc cũng tốn công hơn.
Câu hỏi 2: Ai quyết định và quyết định bằng cách nào?
Đây là quyền phê duyệt và cách đếm phiếu.
- Ethereum không có cuộc bỏ phiếu chính thức. Thay vào đó, một nâng cấp được thông qua khi các nhóm phát triển phần mềm thống nhất và các nút xác thực đồng ý cài phiên bản mới.
- Solana kết hợp thảo luận với bỏ phiếu theo lượng token đặt cược cho các thay đổi kinh tế lớn. Ví dụ, đề xuất SIMD-0228 về giảm lạm phát năm 2025 đã thất bại vì không đạt ngưỡng 66% phiếu thuận, dù đây là cuộc bỏ phiếu có tỷ lệ tham gia cao nhất lịch sử mạng.
- Tron để 27 Đại diện cấp cao biểu quyết. Người nắm TRX chỉ tham gia gián tiếp qua việc bầu các đại diện này, và kết quả bầu được cập nhật mỗi 6 giờ.
- Polkadot cho người nắm DOT bỏ phiếu trực tiếp, song tỷ lệ tham gia rất thấp. Một cuộc bỏ phiếu về định hướng chiến lược tháng 10/2026 bị bác với 73,2% phiếu chống, trong khi lượng phiếu chỉ bằng 0,00032% tổng nguồn cung DOT.
- Base và OP Mainnet có thể nâng cấp ngay lập tức khi hội đồng bảo mật và đơn vị vận hành cùng ký. Riêng Arbitrum One buộc các nâng cấp thông thường phải chờ 17 ngày 8 giờ.
Riêng cuộc bỏ phiếu SIMD-0228 đã gây ra nhiều ý kiến trái chiều. Tushar Jain, đồng sáng lập Multicoin Capital và là đồng tác giả đề xuất, vẫn coi đây là một chiến thắng lớn cho hệ sinh thái Solana dù đề xuất thất bại. Ngược lại, phe phản đối cảnh báo việc cắt giảm phần thưởng có thể đẩy hàng trăm nút xác thực nhỏ ra khỏi mạng. Galaxy Research cũng dự báo cuộc tranh luận về lạm phát của Solana sẽ chưa ngã ngũ trong năm 2026.
Với Polkadot, một số thành viên cộng đồng cảnh báo rằng việc thưởng tiền để khuyến khích bỏ phiếu chỉ tạo ra phiếu bầu tự động. Khi đó, tỷ lệ tham gia trông đẹp hơn nhưng chất lượng quyết định không thực sự được cải thiện.
Câu hỏi 3: Ai có quyền phản đối hoặc rời đi?
Đây là quyền nói “không”, bằng cách không cài bản nâng cấp, tách chuỗi hoặc rút tài sản. Quyền này quyết định việc rời bỏ một chuỗi tốn kém đến đâu.
- Với nút xác thực, cách phản đối mạnh nhất là không chạy phần mềm mới. Bởi vậy, khi vốn đặt cược dồn vào vài nhà vận hành, quyền phản đối cũng dồn theo.
- Với người dùng lớp 2, L2BEAT xếp Arbitrum, OP Mainnet và Base ở Giai đoạn 1. Ở giai đoạn này, người dùng vẫn rút được tài sản về Ethereum kể cả khi hội đồng bảo mật biến mất. Dẫu vậy, L2BEAT lưu ý cả ba vẫn có những nâng cấp để lại ít hơn 30 ngày cho người dùng rời đi.
- Với nhà phát triển và người dùng nói chung, các chuỗi cùng tương thích EVM và có sẵn cầu nối khiến việc rời đi rất dễ. Vì thế, quản trị kém sẽ bị phạt ngay bằng dòng vốn rút ra.
So sánh nhanh
| Hệ sinh thái | Cách ra quyết định | Điểm mạnh và điểm yếu |
|---|---|---|
| Ethereum | Đồng thuận giữa các nhóm phát triển, nút xác thực chấp nhận cài đặt | Quy tắc khó bị thay đổi tùy tiện, nhưng nâng cấp chậm và dễ trễ lịch |
| Solana | Nhóm phát triển cốt lõi đề xuất, bỏ phiếu theo vốn đặt cược khi thay đổi kinh tế | Ra quyết định nhanh, nhưng phụ thuộc một phần mềm chủ đạo |
| Tron | 27 Đại diện cấp cao biểu quyết, người nắm TRX bầu lại mỗi 6 giờ | Phí thấp và ổn định cho chuyển USDT, nhưng quyền lực tập trung vào nhóm nhỏ |
| Cosmos | Người nắm token bỏ phiếu trên chuỗi | Mỗi ứng dụng tự chủ thông số, nhưng vốn bị chia nhỏ |
| Polkadot | Người nắm DOT bỏ phiếu trực tiếp | Nâng cấp không cần tách chuỗi, nhưng rất ít người tham gia bỏ phiếu |
| Base, Arbitrum | Hội đồng bảo mật cùng đơn vị vận hành | Thừa hưởng an ninh Ethereum và có sẵn người dùng, nhưng quyền nâng cấp tập trung |
Từ quản trị đến lợi thế cạnh tranh
Có ba con đường để cách quản trị trở thành lợi thế.
- Lời hứa đáng tin: Tổ chức tài chính chọn chuỗi có quy tắc ít bị thay đổi bất lợi. Nhờ vậy, việc Ethereum thay đổi chậm lại trở thành ưu điểm, thể hiện ở 46,2% nguồn cung đồng tiền ổn định mà chuỗi này nắm giữ.
- Tốc độ thích ứng: Chuỗi do một đơn vị điều hành mạnh như Base, Hyperliquid hay Tron có thể điều chỉnh phí và tính năng nhanh hơn. Việc Hyperliquid chiếm khoảng 43% tổng phí blockchain trong một tuần tháng 5/2026 là ví dụ rõ nhất.
- Chi phí rời đi: Khi rời đi dễ, vốn dịch chuyển rất nhanh. Chỉ trong năm 2026, tổng giá trị khóa của Base tăng 28% trong khi Solana giảm 36%.
Tóm lại, không có mô hình quản trị nào tốt nhất cho mọi trường hợp. Mỗi mô hình phù hợp với một nhóm chủ thể riêng.
Các chỉ số cạnh tranh dưới góc nhìn chủ thể tham gia
| Chủ thể | Chỉ số so sánh | Chuỗi có lợi thế |
|---|---|---|
| Nút xác thực | Vốn đặt cược, số nút, hệ số Nakamoto | Ethereum |
| Nhà phát triển giao thức | Số nhà phát triển hiện có và mới | Ethereum về quy mô, Solana về đà tăng |
| Tổ chức bảo trợ | Số giao dịch mỗi giây, tăng trưởng vốn | Base |
| Nhà phát triển ứng dụng | Doanh thu ứng dụng, tổng giá trị khóa | Solana, Hyperliquid, Base |
| Nhà phát hành đồng tiền ổn định | Nguồn cung và khối lượng chuyển | Ethereum giữ tiền, Tron chuyển tiền |
| Người dùng | Số giao dịch, thị phần sàn phi tập trung, phí | Solana, Tron, Base |
| Cơ quan quản lý | Sản phẩm ETF, ETP đã có hoặc đang xin phép | Ethereum, tiếp đến Solana |
Lợi thế cạnh tranh của các blockchain hiện nay
- Nút xác thực: Đến cuối quý 3/2026, Ethereum có 43,8 triệu ETH được đặt cược, tương đương 35,9% tổng nguồn cung và là mức cao kỷ lục. Riêng chín tháng đầu năm 2026, lượng đặt cược ròng tăng thêm 7,96 triệu ETH, gấp khoảng sáu lần mức 1,31 triệu ETH cùng kỳ năm trước. Số nút xác thực giảm từ khoảng 1,1 triệu xuống còn khoảng 863 đến 881 nghìn. Tuy nhiên, nguyên nhân không phải do vốn rút ra mà do bản nâng cấp Pectra cho phép mỗi nút giữ tối đa 2.048 ETH thay vì 32 ETH, nên các nhà vận hành gộp nút lại. Cùng lúc đó, thị phần của Lido giảm còn khoảng 21%, trong khi BitMine nổi lên với 5,07 triệu ETH đặt cược tính đến 27/9/2026, tương đương khoảng 11,6% tổng lượng đặt cược. Ngược lại, Solana chỉ còn 677 nút xác thực có vốn đặt cược vào ngày 20/10/2026, giảm 29% sau một năm, và hệ số Nakamoto đứng ở mức 18.
- Nhà phát triển giao thức: Theo Electric Capital, Ethereum dẫn đầu với 31.869 nhà phát triển, gần gấp đôi con số 17.708 của Solana. Dù vậy, Solana thu hút nhiều người mới hơn trong năm 2025, với 4.100 so với 3.700. Trong nhóm lớp 2, số liệu của Chainspect cho thấy Arbitrum có khoảng 2.450 nhà phát triển, gần gấp ba con số 891 của Base, đồng thời số lượt cập nhật mã nguồn cũng vượt xa.
- Tổ chức bảo trợ: Dù ít nhà phát triển hơn, Base lại xử lý nhiều giao dịch hơn hẳn. Trong các lần đo của Chainspect, số giao dịch mỗi giây của Base cao gấp khoảng 3 đến hơn 7 lần Arbitrum. Kết hợp với tổng giá trị khóa tăng khoảng 28% từ đầu năm, đây là bằng chứng kênh phân phối của Coinbase đang biến thành hoạt động thật trên chuỗi.
- Nhà phát triển ứng dụng: Trong tháng 5/2026, ứng dụng trên Solana thu khoảng 91 triệu USD, Hyperliquid khoảng 53 triệu và Ethereum khoảng 52 triệu USD. Bên cạnh đó, Base đã vượt Solana về tổng giá trị khóa ngày 10/11/2026. Đáng chú ý, Hyperliquid hiện giữ 6,40 tỷ USD đồng tiền ổn định, đứng thứ năm trong các chuỗi, cho thấy dòng tiền đang đổ vào các ứng dụng phái sinh trên chuỗi này.
- Nhà phát hành đồng tiền ổn định: Ngày 16/11/2026, tổng nguồn cung đồng tiền ổn định theo chuỗi là 288,87 tỷ USD, trong đó Ethereum và Tron chiếm 79,1%. Theo số liệu chi tiết ngày 11/11/2026, Ethereum giữ 132,95 tỷ USD (46,2%), Tron giữ 93,53 tỷ USD (32,5%), tiếp theo là Solana với 14,39 tỷ, BSC với 13,16 tỷ và Hyperliquid với 6,40 tỷ USD. Tuy nhiên, Tron xử lý khoảng 73% khối lượng chuyển trong quý 3/2026. Vì vậy, lợi thế được chia theo hai vai trò là giữ tiền và chuyển tiền.
- Người dùng: Solana xử lý 25,3 tỷ giao dịch trong quý 1/2026 và chiếm 31% khối lượng sàn phi tập trung. Ngày 16/11/2026, Solana cũng chính thức bỏ nhãn “mainnet beta” sau hơn sáu năm và chuyển sang phiên bản giao thức Solana 1.0, một tín hiệu về độ trưởng thành của mạng. Trong khi đó, Tron thu 56 đến 63 triệu USD phí mỗi tháng, chủ yếu từ chuyển USDT, phản ánh lượng người dùng thanh toán rất lớn. Còn Base có số giao dịch vượt xa Arbitrum One.
- Cơ quan quản lý: Tăng trưởng đặt cược của Ethereum năm 2026 chủ yếu nhờ các quỹ ETF, ETP và tổ chức như BitMine. Với Solana, các quỹ ETF giao ngay tại Mỹ đã giao dịch từ ngày 28/10/2025. Năm 2026, phiên hút vốn lớn nhất đạt 33,5 triệu USD và đưa tổng vốn ròng tích lũy lên mức kỷ lục 1,22 tỷ USD. Tuy vậy, dòng vốn này chưa ổn định, bởi tháng 6/2026 các quỹ Solana đã ghi nhận tháng rút ròng đầu tiên. Do đó, Ethereum vẫn dẫn đầu về quy mô vốn tổ chức, còn Solana đứng thứ hai.
Góc nhìn chuyên gia về hiện trạng và xu hướng
Nhìn từ góc độ toàn thị trường, các tổ chức nghiên cứu lớn vừa đồng thuận vừa phản biện nhau ở bốn vấn đề chính.
- Ngành đã trưởng thành, nhưng giá trị chưa chắc chảy về các chuỗi lớp 1: a16z cho rằng crypto đang rời giai đoạn “vị thành niên”, khi các blockchain xử lý hơn 3.400 giao dịch mỗi giây, tăng hơn 100 lần sau năm năm. Tuy nhiên, Messari phản biện rằng phần lớn định giá của các chuỗi lớp 1 ngày càng tách rời khỏi doanh thu, mức sử dụng và hoạt động kinh tế trên chuỗi, nên không kỳ vọng dòng vốn quay lại các chuỗi này đủ mạnh để thách thức Bitcoin. Nói cách khác, hạ tầng tốt lên không đồng nghĩa với việc token của chuỗi sẽ tăng giá trị.
- Đồng tiền ổn định là trụ cột, nhưng chưa rõ chuỗi nào hưởng lợi: Coinbase Institutional dự báo vốn hóa đồng tiền ổn định có thể đạt khoảng 1.200 tỷ USD vào năm 2028, còn Galaxy Research cho rằng mức độ ứng dụng lâu dài đang quan trọng hơn biến động giá ngắn hạn. Dù vậy, The Block nhận định còn quá sớm để biết các chuỗi chuyên cho đồng tiền ổn định có tạo được nhu cầu bền vững hay không, trong khi Blockworks cho rằng cuộc đua giữa Stripe và Circle có thể kết thúc với việc cả hai cùng thắng hoặc không ai thắng. Vì vậy, Ethereum và Tron vẫn giữ lợi thế cho đến khi các chuỗi mới chứng minh được điều ngược lại.
- Hoạt động thực thay cho câu chuyện, nhưng doanh thu có bền hay không vẫn là ẩn số: Coinbase Institutional cho rằng thị trường năm 2026 được dẫn dắt bởi nơi hoạt động thực sự tập trung, với ba mảng chủ đạo là hợp đồng vĩnh cửu, thị trường dự đoán và thanh toán bằng đồng tiền ổn định. Galaxy Research cũng ghi nhận Hyperliquid thu trung bình khoảng 47 triệu USD phí mỗi tháng, thường xuyên vượt Ethereum và Solana. Ngược lại, Weiss Ratings lưu ý doanh thu là có thật nhưng phần giữ lại được lâu dài vẫn phải chờ xem. Blockworks thì cho rằng tốc độ đơn thuần như của Monad hay MegaETH không đủ để biện minh cho mức định giá nếu thiếu hoạt động kinh tế thực.
- Chuyên biệt hóa là xu hướng rõ ràng, nhưng tương lai rất khó dự báo: The Block xếp chuyên biệt hóa ở lớp nền là xu hướng chính của các chuỗi lớp 1. Đồng thời, phí giao dịch trung bình trên Ethereum trong năm 2025 giảm từ khoảng 7,25 USD xuống mức thấp gần 0,19 USD, củng cố vai trò lớp thanh toán của chuỗi này. Coinbase Institutional giữ thái độ lạc quan thận trọng, coi tài sản số đã trở thành trụ cột mới nổi của hạ tầng thị trường toàn cầu. Song Alex Thorn của Galaxy và Ryan Graham của Messari cảnh báo thị trường năm 2026 chịu nhiều lực kéo ngược chiều nhau, khiến mọi dự báo đều kém chắc chắn.
Từ những tranh luận trên, có thể thấy lợi thế lâu dài sẽ thuộc về chuỗi biến được hoạt động thật thành giá trị giữ lại được, đồng thời có cơ chế quản trị đủ đáng tin để tổ chức tài chính yên tâm đặt vốn lớn.
Tạm kết
- Cạnh tranh đã chuyển từ “chuỗi nào nhanh nhất” sang “chuỗi nào phục vụ đúng chủ thể”. Ethereum giữ chân tổ chức và vốn lớn, Tron giữ mảng chuyển USDT, Base giữ người dùng phổ thông qua sàn Coinbase, còn Hyperliquid giữ mảng giao dịch phái sinh.
- Quản trị là một sản phẩm cạnh tranh. Mô hình chậm mà chắc và mô hình nhanh mà tập trung đều có khách hàng riêng.
- Ba rủi ro cần theo dõi là vốn đặt cược dồn vào vài nhà vận hành, sự phụ thuộc vào một phần mềm duy nhất, và quyền nâng cấp lớp 2 nằm trong tay một doanh nghiệp.
- Các chỉ số nên theo dõi định kỳ gồm thị phần đồng tiền ổn định theo chuỗi, hệ số Nakamoto, tỷ lệ phần mềm chủ đạo, doanh thu ứng dụng và tiến độ nâng cấp so với lịch công bố.