



Tháng 7/2026, thị trường Bitcoin trên các sàn giao dịch lớn có một đặc điểm đáng chú ý: chênh lệch giữa giá mua và giá bán gần như đã bị nén về sát 0. Theo TokenInsight, tám sàn tập trung lớn được khảo sát chỉ cách nhau trong phạm vi khoảng 0 đến 0,02 điểm cơ bản đối với Bitcoin giao ngay. Trên thị trường hợp đồng tương lai, một lệnh bán Bitcoin trị giá 1 triệu USD tại Hyperliquid có mức trượt giá trung vị khoảng 0,008%, còn tại MEXC khoảng 0,009%. Những con số này cho thấy ở điều kiện bình thường, việc mua bán Bitcoin đã đạt chất lượng thực thi rất cao, ít nhất tại các thị trường lớn.
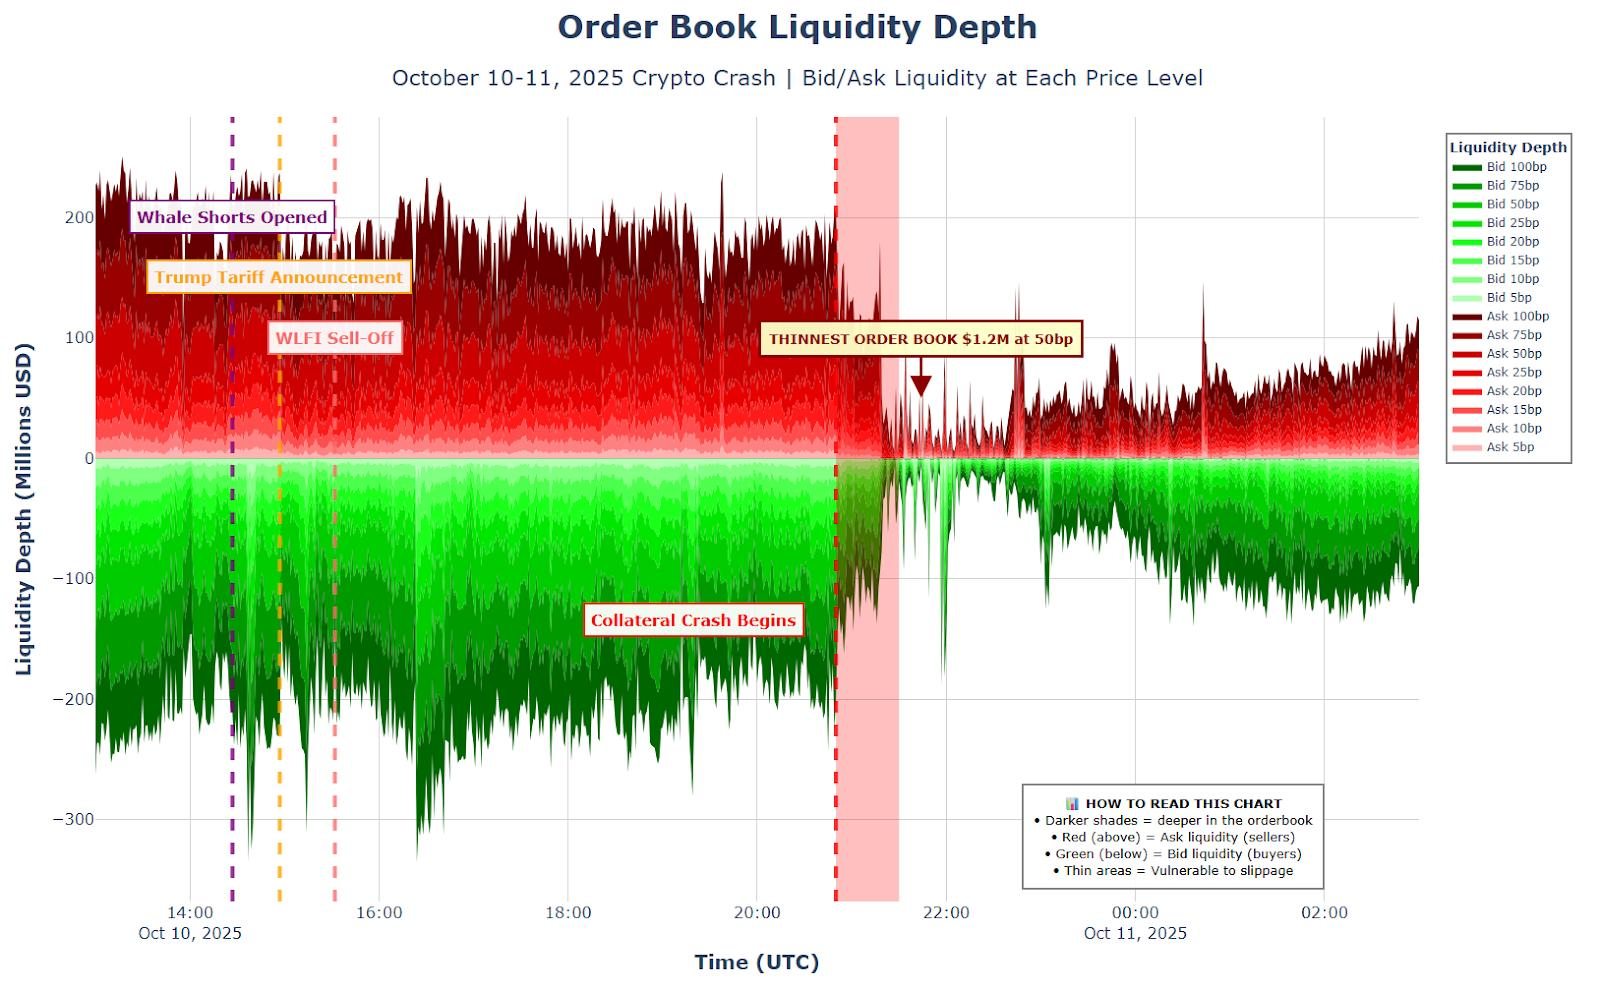
Tuy nhiên, quay lại ngày 10/10/2025, bức tranh gần như đảo ngược. Hơn 19 tỷ USD vị thế sử dụng đòn bẩy bị thanh lý trong khoảng một ngày. FTI Consulting, khi phân tích dữ liệu sổ lệnh trong ngày này, ghi nhận độ sâu ở lớp trên cùng của sổ lệnh Bitcoin tại một số thị trường lớn giảm hơn 90%. Chênh lệch giá vốn rất nhỏ trong điều kiện bình thường có lúc giãn mạnh, trong khi các nhà tạo lập thị trường giảm quy mô báo giá hoặc rút khỏi thị trường để hạn chế rủi ro.
Hai quan sát này không mâu thuẫn. Chúng cho thấy một vấn đề quan trọng hơn: một thị trường có thể rất thanh khoản khi bình thường nhưng vẫn rất mong manh khi chịu sức ép. Đây là điểm khởi đầu cần thiết để hiểu thanh khoản của thị trường tài sản mã hoá. Các sự kiện từ Terra, FTX, Silicon Valley Bank, Stream Finance đến Hyperliquid cho thấy vấn đề này lặp lại dưới nhiều hình thức khác nhau. Nguyên nhân trực tiếp mỗi lần có thể khác, nhưng kết quả thường giống nhau: đúng lúc nhiều người cùng cần thanh khoản, một phần nguồn cung thanh khoản lại biến mất.
Thị trường có thanh khoản cao chưa chắc đã có khả năng chống chịu
Trong cách hiểu thông thường, thanh khoản là khả năng mua hoặc bán một tài sản nhanh mà không phải chấp nhận mức giá quá bất lợi. Nhưng nếu chỉ nhìn vào khối lượng giao dịch hoặc chênh lệch giữa giá mua và giá bán, chúng ta mới nhìn thấy lớp ngoài cùng của thị trường.
Có thể hình dung một sổ lệnh như một chiếc cầu thang. Ở bậc đầu tiên, có người sẵn sàng mua Bitcoin với giá 99.999 USD và người khác sẵn sàng bán ở 100.001 USD. Khoảng cách rất nhỏ này khiến thị trường có vẻ cực kỳ thanh khoản. Nhưng giả sử tổng số tiền nằm ở hai mức giá đó chỉ đủ hấp thụ 100.000 USD giao dịch. Một quỹ muốn bán 10 triệu USD Bitcoin sẽ phải đi qua hàng loạt mức giá phía dưới. Giá trung bình thực nhận khi đó có thể thấp hơn đáng kể so với con số 100.000 USD đang hiển thị trên màn hình.
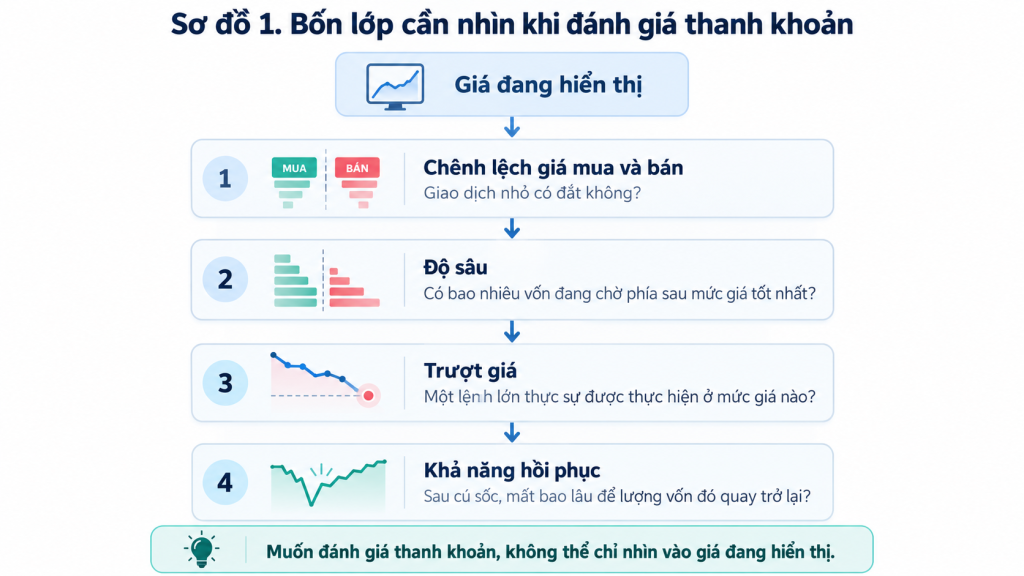
Trong phạm vi bài viết này, đánh giá thanh khoản thị trường tài sảnmã hoá (lấy Bitcoin làm đại diện) thông qua bốn chiều:
- Thứ nhất là chênh lệch giá mua và bán (spread), cho biết chi phí của một giao dịch nhỏ.
- Thứ hai là độ sâu, cho biết có bao nhiêu vốn đang chờ ở những mức giá gần giá thị trường.
- Thứ ba là độ trượt giá, tức một lệnh với quy mô cụ thể thực sự được thực hiện với mức giá nào.
- Cuối cùng là khả năng hồi phục, tức sau một cú sốc, phải mất bao lâu để lượng lệnh mua và bán quay trở lại.
Điểm cuối cùng đặc biệt quan trọng bởi một thị trường mất 50% độ sâu trong năm phút rồi phục hồi ngay sau đó rất khác với một thị trường mất cùng 50% nhưng cần nhiều tháng mới tái lập. Nghiên cứu về cấu trúc sổ lệnh trong các thị trường này từ lâu đã xem tốc độ bổ sung thanh khoản sau một giao dịch lớn là một phần của “khả năng hồi phục” của thị trường. Một nghiên cứu về nhà tạo lập được chỉ định còn đề xuất nghĩa vụ tạo lập không chỉ nên đo bằng thời gian có mặt và độ rộng chênh lệch giá, mà còn phải tính đến tốc độ thanh khoản được bổ sung trở lại sau khi bị tiêu thụ.
Báo cáo tháng 7/2026 của TokenInsight sử dụng đồng thời độ sâu sổ lệnh, trượt giá trung vị, trượt giá ở phân vị 90 và chênh lệch giá. Phân vị 90 đặc biệt có ý nghĩa đối với nhà đầu tư tổ chức, bởi nó cho biết trong 90% tình huống quan sát được, chi phí thực thi không vượt quá mức nào. Đây là bước chuyển quan trọng từ câu hỏi “giá mua và bán cách nhau bao xa?” sang câu hỏi thực tế hơn là “một lệnh đủ lớn sẽ tốn bao nhiêu tiền để thực hiện?”. FTI Consulting phân tích cú sốc tháng 10/2025 cho thấy, độ sâu là một biến có tính phi tuyến: khi thị trường bước qua một ngưỡng căng thẳng nhất định, lượng lệnh không nhất thiết giảm đều mà có thể co lại rất nhanh. Điều này giải thích vì sao spread rất thấp trong một ngày bình thường không phải bằng chứng rằng spread sẽ tiếp tục thấp khi xuất hiện lượng bán lớn.
Lợi ích tìm kiếm của các bên tham gia thị trường tác động tới thanh khoản
Phần lớn thanh khoản là kết quả của việc nhiều chủ thể cùng quyết định rằng ở thời điểm hiện tại, cung cấp vốn cho thị trường vẫn mang lại lợi ích lớn hơn rủi ro.
- Nhà tạo lập thị trường đặt lệnh mua và bán vì họ kỳ vọng thu được chênh lệch giá, phí dịch vụ hoặc các khoản thù lao khác.
- Người kinh doanh chênh lệch giá mua tại một thị trường và bán tại thị trường khác vì khoảng chênh đủ lớn để bù chi phí và rủi ro.
- Người cung cấp vốn cho các bể thanh khoản tự động nhận phí hoặc phần thưởng.
- Thành viên được uỷ quyền của quỹ hoán đổi danh mục cân bằng giá chứng chỉ quỹ với Bitcoin vì hoạt động này có lợi nhuận.
Những nguồn cung này đã được phân loại trong nghiên cứu ban đầu, nhưng điểm cần nhấn mạnh hơn là mỗi nguồn đều có một điều kiện kinh tế khiến nó xuất hiện và một điều kiện khác khiến nó rời đi. Lợi nhuận của nhà cung cấp thanh khoản thay đổi theo mức độ biến động, độ sâu và rủi ro phải giao dịch với bên có thông tin tốt hơn. Những cặp tài sản nhỏ, biến động cao và kém thanh khoản có thể trả mức lợi nhuận cao hơn cho người đứng ở phía đối diện, nhưng chính điều đó phản ánh rủi ro hàng tồn và rủi ro lựa chọn bất lợi lớn hơn. Điều này giúp giải thích một nghịch lý rằng khi thị trường yên ổn, rủi ro giữ hàng tồn thấp nên các nhà tạo lập cạnh tranh mạnh, chênh lệch giá ngày càng hẹp và độ sâu tăng, nhưng khi biến động tăng, việc tiếp tục để hàng triệu USD lệnh mua trong sổ có thể khiến nhà tạo lập phải nhận một lượng lớn tài sản đang giảm giá. Quyết định hợp lý của từng bên tham gia khi đó là giảm quy mô lệnh, kéo giá mua xuống thấp hơn hoặc tạm thời đứng ngoài.
Kaiko đặt tên khoảng trống thanh khoản xuất hiện sau sự sụp đổ của FTX và Alameda Research là “Alameda Gap”. Hơn một năm sau sự kiện, độ sâu trong phạm vi 1% quanh giá của thị trường vẫn thấp hơn khoảng 50% so với trước khi FTX và Alameda biến mất, dù giá và khối lượng giao dịch đã phục hồi. Kaiko cho rằng một phần nguyên nhân là các nhà tạo lập đã chịu thiệt hại, đóng cửa hoặc trở nên thận trọng hơn với việc phân bổ vốn.
Đến tháng 3/2024, Kaiko mới ghi nhận độ sâu Bitcoin trong phạm vi 2% gần trở lại mức trung bình trước FTX. Đáng chú ý, quá trình này diễn ra đồng thời với một đợt tăng mạnh của giá Bitcoin và sự xuất hiện của dòng vốn từ các quỹ Bitcoin giao ngay. Nói cách khác, thanh khoản không tự động trở lại chỉ vì sàn giao dịch vẫn hoạt động. Thị trường phải tái tạo vốn, niềm tin, hạn mức đối tác và động cơ kinh tế của những người cung cấp thanh khoản.
Đây là lý do có thể có hàng trăm sàn giao dịch và hàng nghìn tài sản nhưng nguồn cung thanh khoản thực sự vẫn phụ thuộc vào một nhóm tương đối nhỏ các tổ chức có bảng cân đối đủ lớn.
Thị trường phân tán về hạ tầng nhưng thanh khoản lại tập trung hoá
Tài sản mã hoá thường được mô tả là một thị trường phi tập trung. Điều đó đúng nếu xét cách mạng blockchain vận hành, nhưng không đồng nghĩa thanh khoản cũng được phân bố đều. Kaiko từng ghi nhận chỉ 08 nền tảng đã chiếm hơn 90% độ sâu toàn cầu trong tập dữ liệu. Nghiên cứu của Angerer, Gramlich và Hanke công bố năm 2025 cũng cho thấy, sự phân mảnh của thanh khoản diễn ra theo hai lớp: giữa các sàn khác nhau và ngay trong một sàn, khi cùng một tài sản được giao dịch với nhiều đồng tiền cơ sở khác nhau. Các tác giả cho rằng mức độ phân mảnh quá cao có thể làm tăng chi phí thanh khoản và thậm chí đề xuất xem xét nhà cung cấp thanh khoản được chỉ định hoặc cơ chế đấu giá đối với những cặp quá mỏng.
Đến năm 2026, vấn đề phân mảnh còn mở rộng ra ngoài các sàn giao dịch. Báo cáo Kinh tế thường niên của Ngân hàng Thanh toán Quốc tế (Bank for International Settlements, BIS) chỉ ra rằng, sự gia tăng của nhiều blockchain Layer 1 và các mạng Layer 2 tạo ra các “ốc đảo” thanh khoản. Ngay cả khi cùng một nhà phát hành đưa stablecoin lên nhiều mạng, mỗi phiên bản trên từng blockchain vẫn hoạt động như một tài sản riêng ở cấp kỹ thuật. Cầu nối và các công cụ liên thông có thể giảm ma sát, nhưng đồng thời tạo thêm phụ thuộc vào cơ chế quản trị, độ an toàn và khả năng vận hành của chính cầu nối đó. Vì vậy, tổng lượng thanh khoản của toàn hệ sinh thái có thể rất lớn nhưng không có nghĩa toàn bộ số đó có thể được huy động tại cùng một nơi và cùng một thời điểm.
Một nhà tạo lập sẵn sàng đặt lệnh mua trên sàn A có thể làm vậy vì biết rằng sau khi lệnh được khớp, họ có thể bán ngay trên sàn B để phòng hộ. Độ sâu hiển thị tại A lúc này một phần dựa vào thanh khoản của B. Tuy nhiên, khả năng đó còn phụ thuộc vào việc tài sản có thể chuyển giữa hai nơi, stablecoin có hoạt động bình thường, hệ thống nạp rút có thông suốt và thị trường phòng hộ có đủ sâu hay không. Thanh khoản vì vậy có tính mạng lưới, nói cách khác thì một lệnh nhìn thấy tại một điểm có thể phụ thuộc vào năm hoặc sáu hạ tầng khác ở phía sau.
Tháng 7/2025, Uỷ ban Chứng khoán và Giao dịch Mỹ (SEC) cho phép cơ chế tạo và mua lại chứng chỉ quỹ bằng Bitcoin và Ether hiện vật. SEC cho rằng cơ chế này làm sản phẩm hiệu quả hơn và giảm chi phí so với việc bắt buộc sử dụng tiền mặt. Tuy nhiên, cơ chế ETF không tự tạo ra thanh khoản Bitcoin mới. Hồ sơ rủi ro nộp cho SEC của các sản phẩm Bitcoin vẫn nêu rõ rằng nếu thành viên được uỷ quyền không thể phòng hộ vì Bitcoin thiếu thanh khoản, đối tác phòng hộ không có sẵn hoặc biến động quá lớn, họ có thể giảm hoặc ngừng hoạt động tạo và mua lại. Một hồ sơ năm 2026 còn cảnh báo rằng nếu những bên này không muốn hoặc không thể thực hiện giao dịch, cơ chế chênh lệch giá có thể suy yếu, spread của chứng chỉ quỹ có thể rộng hơn và thanh khoản giảm. Điều này củng cố một nguyên tắc quan trọng: Công nghệ định tuyến và cơ chế chênh lệch giá giúp sử dụng thanh khoản hiệu quả hơn, nhưng không thể thay thế nguồn vốn gốc.
Đòn bẩy biến một cú giảm giá thành nhu cầu bán bắt buộc
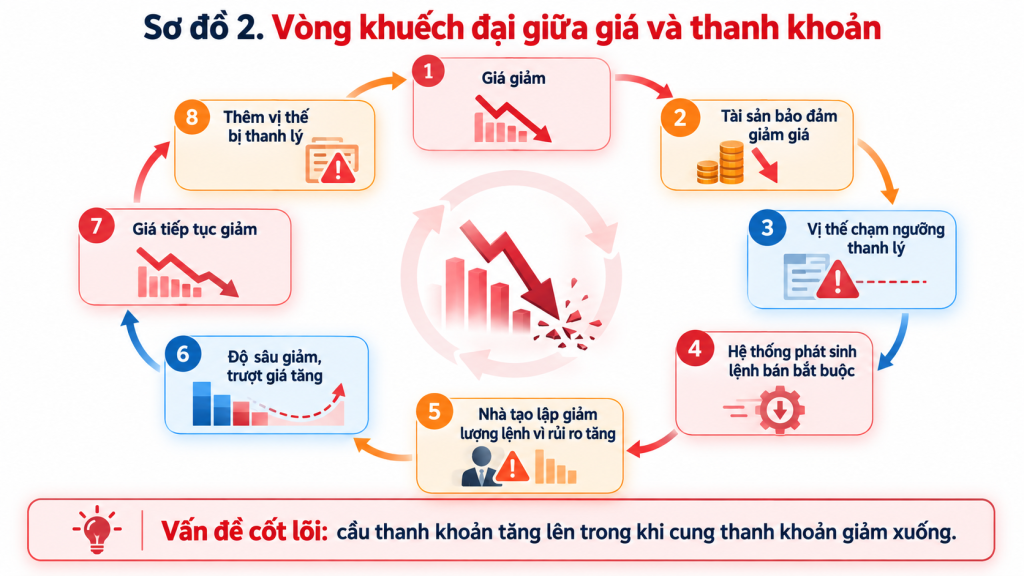
Nếu một nhà đầu tư mua Bitcoin bằng tiền của chính mình, giá giảm 20% không bắt buộc họ phải bán, họ có thể giữ tài sản và chờ thị trường phục hồi. Nhưng khi vị thế sử dụng bằng đòn bẩy, rủi ro sẽ xuất hiện. Một tài khoản chỉ cần giảm xuống dưới ngưỡng ký quỹ duy trì là hệ thống bắt đầu đóng vị thế (thanh lý). Mục tiêu của nó là giảm rủi ro của sàn trước khi tài khoản chuyển sang âm. Đây là điểm khiến một cú sốc giá có thể biến thành cú sốc thanh khoản.
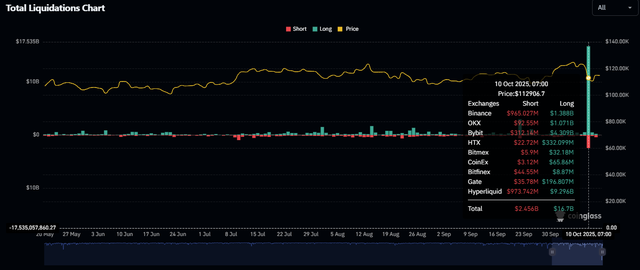
Ngày 10/10/2025 cho thấy vòng phản hồi này rất rõ. FTI Consulting ghi nhận hơn 19 tỷ USD vị thế bị thanh lý trong khoảng một ngày. Khi giá bắt đầu giảm, lượng bán cưỡng bức tăng lên đúng lúc các nhà tạo lập giảm lượng báo giá. Độ sâu ở đầu sổ lệnh Bitcoin trên một số sàn co hơn 90%. Khi độ sâu giảm, cùng một lệnh bán gây ra mức dịch chuyển giá lớn hơn; mức giá thấp hơn lại kích hoạt thêm thanh lý.
BTC rơi mạnh từ vùng đỉnh gần 126.000 USD (thiết lập đầu tháng 10) xuống dưới 110.000 USD, sau đó tiếp tục điều chỉnh sâu. Tại thời điểm ngày 10/10, giá giao dịch dao động quanh mốc hơn 3,18 tỷ VND (~121.000 USD) trước khi lao dốc mạnh vào đêm cùng ngày.
Amberdata, sử dụng dữ liệu chi tiết của giai đoạn căng thẳng nhất, ước tính khoảng 6,93 tỷ USD vị thế bị thanh lý chỉ trong 40 phút và riêng phút cao điểm ghi nhận khoảng 3,21 tỷ USD. Dù các nhà cung cấp dữ liệu có thể đưa ra tổng số khác nhau do cách thu thập dữ liệu, điểm đáng chú ý ở đây là tốc độ: nhu cầu thực thi cưỡng bức có thể tăng nhanh hơn nhiều so với khả năng các nhà tạo lập tái bổ sung lệnh.
FTI cũng chỉ ra một vấn đề ít được chú ý hơn là cơ chế tự động giảm đòn bẩy (automatic deleveraging, ADL). Khi tài khoản thua lỗ không còn đủ tài sản và các lớp bảo vệ khác không đủ, hệ thống có thể buộc đóng một phần vị thế của những người đang có lãi ở phía đối diện. Điều này có thể khiến một danh mục vốn đang được phòng hộ trở thành danh mục không còn phòng hộ đầy đủ. Vì vậy, cơ chế được thiết kế để bảo vệ khả năng thanh toán của sàn lại có thể truyền áp lực sang những người giao dịch ban đầu không gặp vấn đề.
Stablecoin là bộ phận quan trọng trong cấu trúc thanh khoản của thị trường
Vai trò của stablecoin đã thay đổi đáng kể so với giai đoạn đầu của thị trường. Quý I/2026, một bộ dữ liệu của CEX.IO ước tính stablecoin liên quan đến khoảng 75% tổng khối lượng giao dịch tài sản mã hoá. Đến ngày 23/09/2026, Stablecoin Beat ghi nhận tổng giá trị stablecoin lưu hành khoảng 304,2 tỷ USD, trong đó USDT khoảng 183,4 tỷ USD và USDC khoảng 75,1 tỷ USD, cho thấy stablecoin đã trở thành một bộ phận quan trọng của hạ tầng thị trường.
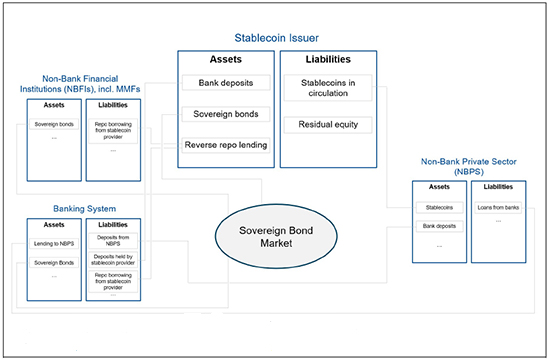
Một người giao dịch có thể bán Bitcoin lấy USDT, chuyển USDT sang sàn khác rồi mua Ether. Nhà tạo lập có thể giữ stablecoin như vốn lưu động để phòng hộ trên nhiều sàn giao dịch. Các giao thức cho vay dùng stablecoin làm đơn vị cho vay và tài sản bảo đảm. Vì vậy, khả năng phát hành, mua lại và di chuyển stablecoin quyết định một phần khả năng vốn luân chuyển trong cả hệ sinh thái. Chính vị trí trung tâm này tạo ra một loại rủi ro khác. BIS trong nghiên cứu tháng 6/2026 mô tả bảng cân đối của một stablecoin bảo chứng bằng tài sản truyền thống như một dạng chuyển đổi thanh khoản: phía nghĩa vụ là token người dùng có thể yêu cầu đổi nhanh, trong khi phía tài sản có thể gồm tiền mặt và trái phiếu có mức thanh khoản khác nhau. Nếu yêu cầu mua lại tăng đột biến, tổ chức phát hành có thể phải bán tài sản; nếu việc bán diễn ra trong thị trường căng thẳng, giá tài sản dự trữ có thể giảm và tạo thêm áp lực lên bảng cân đối.
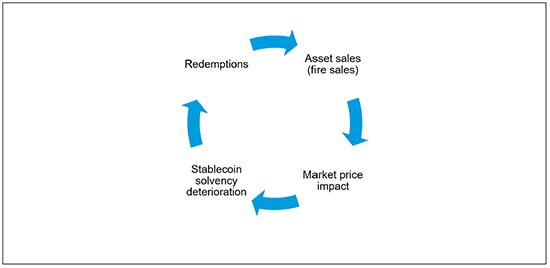
Một nghiên cứu của IMF công bố tháng 1/2026 mô hình hoá chính vòng phản hồi này: yêu cầu mua lại làm dự trữ giảm, tổ chức phát hành phải bán trái phiếu, việc bán có thể gây áp lực lên giá trái phiếu, qua đó làm yếu hơn tình trạng tài chính của tổ chức phát hành và kích thích thêm người dùng mua lại. Các tác giả kết luận rằng cơ cấu dự trữ, bộ đệm thanh khoản và vốn có ảnh hưởng trực tiếp tới tần suất và mức độ nghiêm trọng của run.
Tháng 3/2023 cho thấy stablecoin USDC có thể được bảo chứng đầy đủ về mặt tài sản nhưng vẫn chịu cú sốc thanh khoản do khả năng tiếp cận tài sản. Khi Silicon Valley Bank bị đóng cửa, Circle xác nhận 3,3 tỷ USD tiền dự trữ, tương đương khoảng 8% tổng dự trữ USDC thời điểm đó, đang nằm tại ngân hàng này. Thị trường tài sản mã hoá tiếp tục giao dịch cuối tuần trong khi hệ thống ngân hàng không hoạt động đầy đủ, khiến một phần kênh mua lại trực tiếp bị gián đoạn. Sau khi các cơ quan Mỹ công bố người gửi tiền tại SVB sẽ được bảo vệ và Circle có thể tiếp cận lại khoản tiền, USDC nhanh chóng quay trở lại gần mức neo.
Nghiên cứu của BIS về các cuộc chạy khỏi stablecoin sử dụng chính giai đoạn căng thẳng ngân hàng tháng 3/2023 để chỉ ra rằng chất lượng và mức độ minh bạch của dự trữ ảnh hưởng trực tiếp tới niềm tin vào mức neo. Một kết quả đáng chú ý là minh bạch không phải lúc nào cũng làm giảm run. Nếu thông tin mới khiến người dùng tin chất lượng dự trữ thấp, việc mọi người cùng quan sát được thông tin có thể làm quá trình rút vốn nhanh hơn.
Một nghiên cứu NBER năm 2025 còn chỉ ra một nghịch lý khác: Hoạt động chênh lệch giá (arbitrage) giúp stablecoin giữ sát 1 USD lại có thể tập trung vào một số ít chủ thể có quyền mua lại trực tiếp với nhà phát hành. Với Tether, nghiên cứu này tìm thấy trung bình chỉ khoảng 06 chủ thể thực hiện mua lại bằng tiền mặt trong một tháng của mẫu nghiên cứu. Các tác giả cho rằng chênh lệch giá hiệu quả giúp ổn định giá thị trường thứ cấp, nhưng đồng thời có thể làm dòng rút vốn phản ứng nhanh hơn khi niềm tin thay đổi.
Bởi vậy, gọi stablecoin là “tiền mặt trên blockchain” có thể che đi một phần quan trọng của cấu trúc. Giá trị sử dụng của nó phụ thuộc đồng thời vào thanh khoản của dự trữ, quyền mua lại, hệ thống ngân hàng, một nhóm arbitrageur và hạ tầng blockchain.
Đây cũng là lý do Hội đồng Ổn định Tài chính (Financial Stability Board, FSB) đặt quyền mua lại đúng hạn, tài sản dự trữ và cơ chế ổn định vào trung tâm của khuyến nghị đối với stablecoin toàn cầu. Với stablecoin tham chiếu một đồng tiền pháp định, FSB khuyến nghị người dùng phải có quyền yêu cầu mua lại theo mệnh giá và tổ chức phát hành phải có cấu trúc thận trọng đủ để hạn chế rủi ro run.
Terra cho thấy khủng hoảng thanh khoản còn là vấn đề hành vi
Terra thường được giải thích bằng lỗi thiết kế của stablecoin thuật toán. Cách giải thích đó đúng nhưng chưa đủ. Một nghiên cứu của Jiageng Liu, Igor Makarov và Antoinette Schoar tại NBER sử dụng dữ liệu chi tiết trên blockchain cho thấy sự sụp đổ của Terra còn là một cuộc chạy khỏi hệ thống với động lực hành vi.
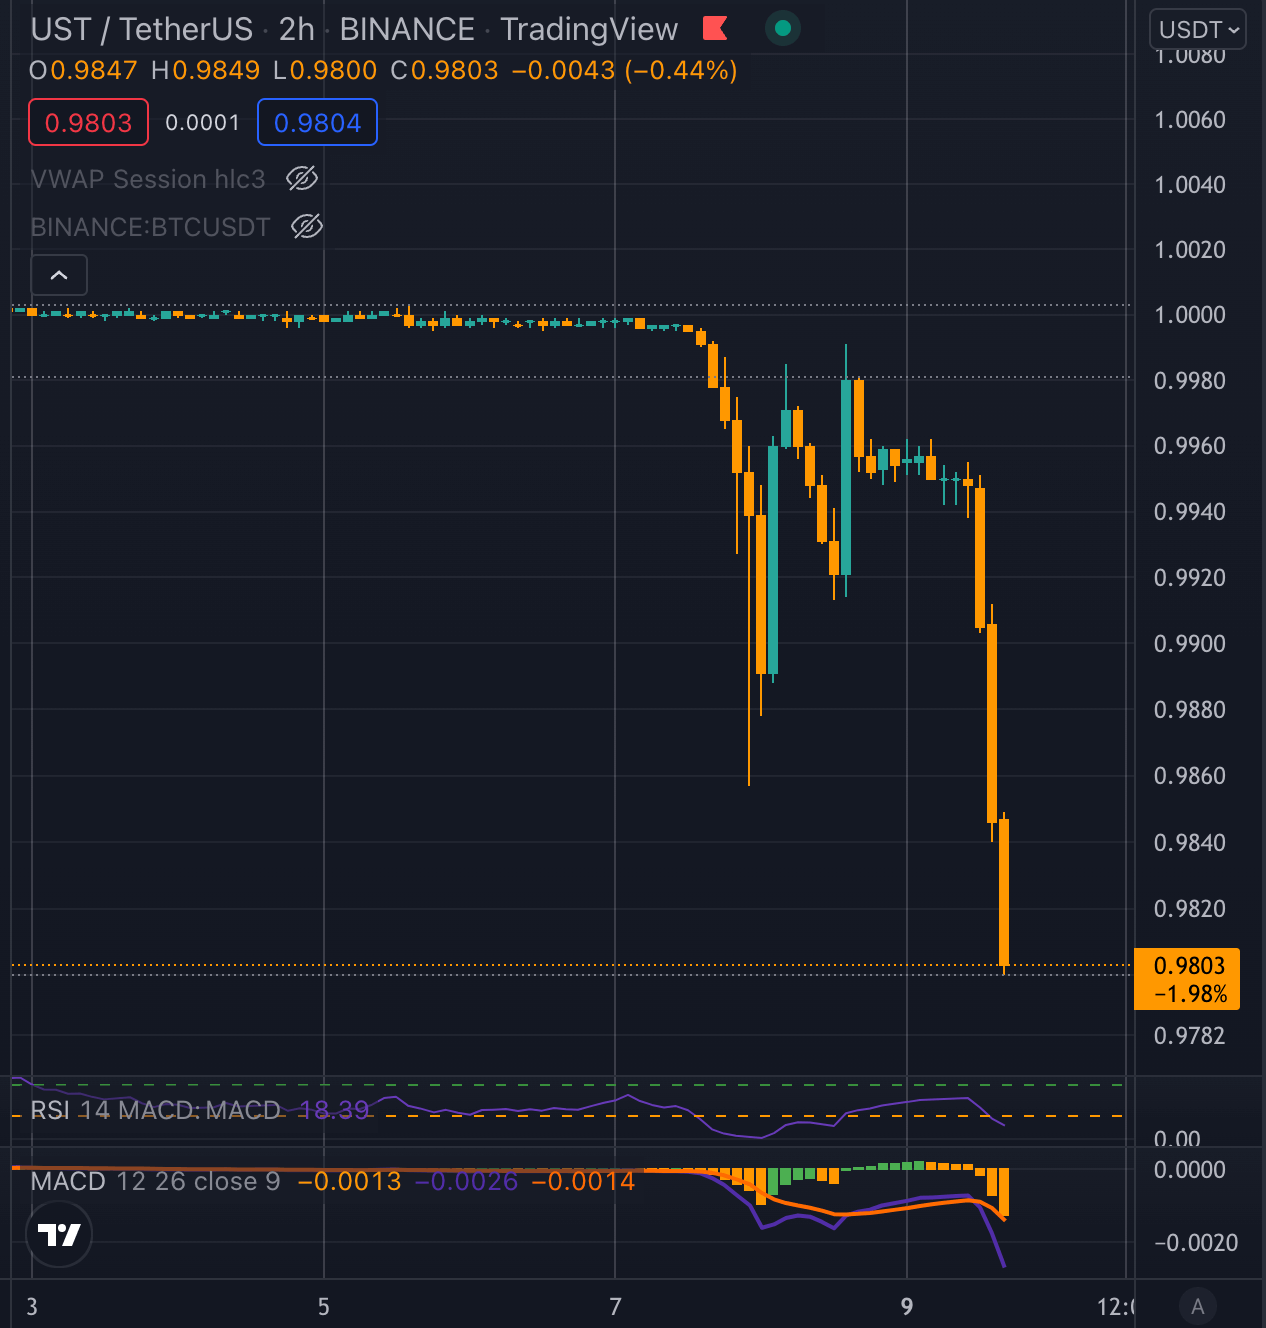
Khi một số chủ sở hữu UST lớn điều chỉnh vị thế vào ngày 07/05/2022, những nhà giao dịch lớn khác bắt đầu làm theo. Những người giàu hơn và có mức độ am hiểu cao hơn có xu hướng thoát sớm hơn và chịu thiệt hại thấp hơn, trong khi nhóm nhỏ lẻ phản ứng muộn hơn. Đặc biệt, khả năng quan sát giao dịch gần thời gian thực trên blockchain cho phép người tham gia nhìn thấy hành động của nhau, qua đó có thể làm tốc độ của cuộc chạy vốn tăng lên. Điều này có thêm góc nhìn quan trọng cho quan niệm rằng minh bạch trên chuỗi luôn làm hệ thống an toàn hơn. Minh bạch giúp phát hiện rủi ro, nhưng trong một hệ thống mà người rút trước có lợi thế, cùng một thông tin cũng có thể giúp những người có năng lực phân tích tốt nhất chạy trước.
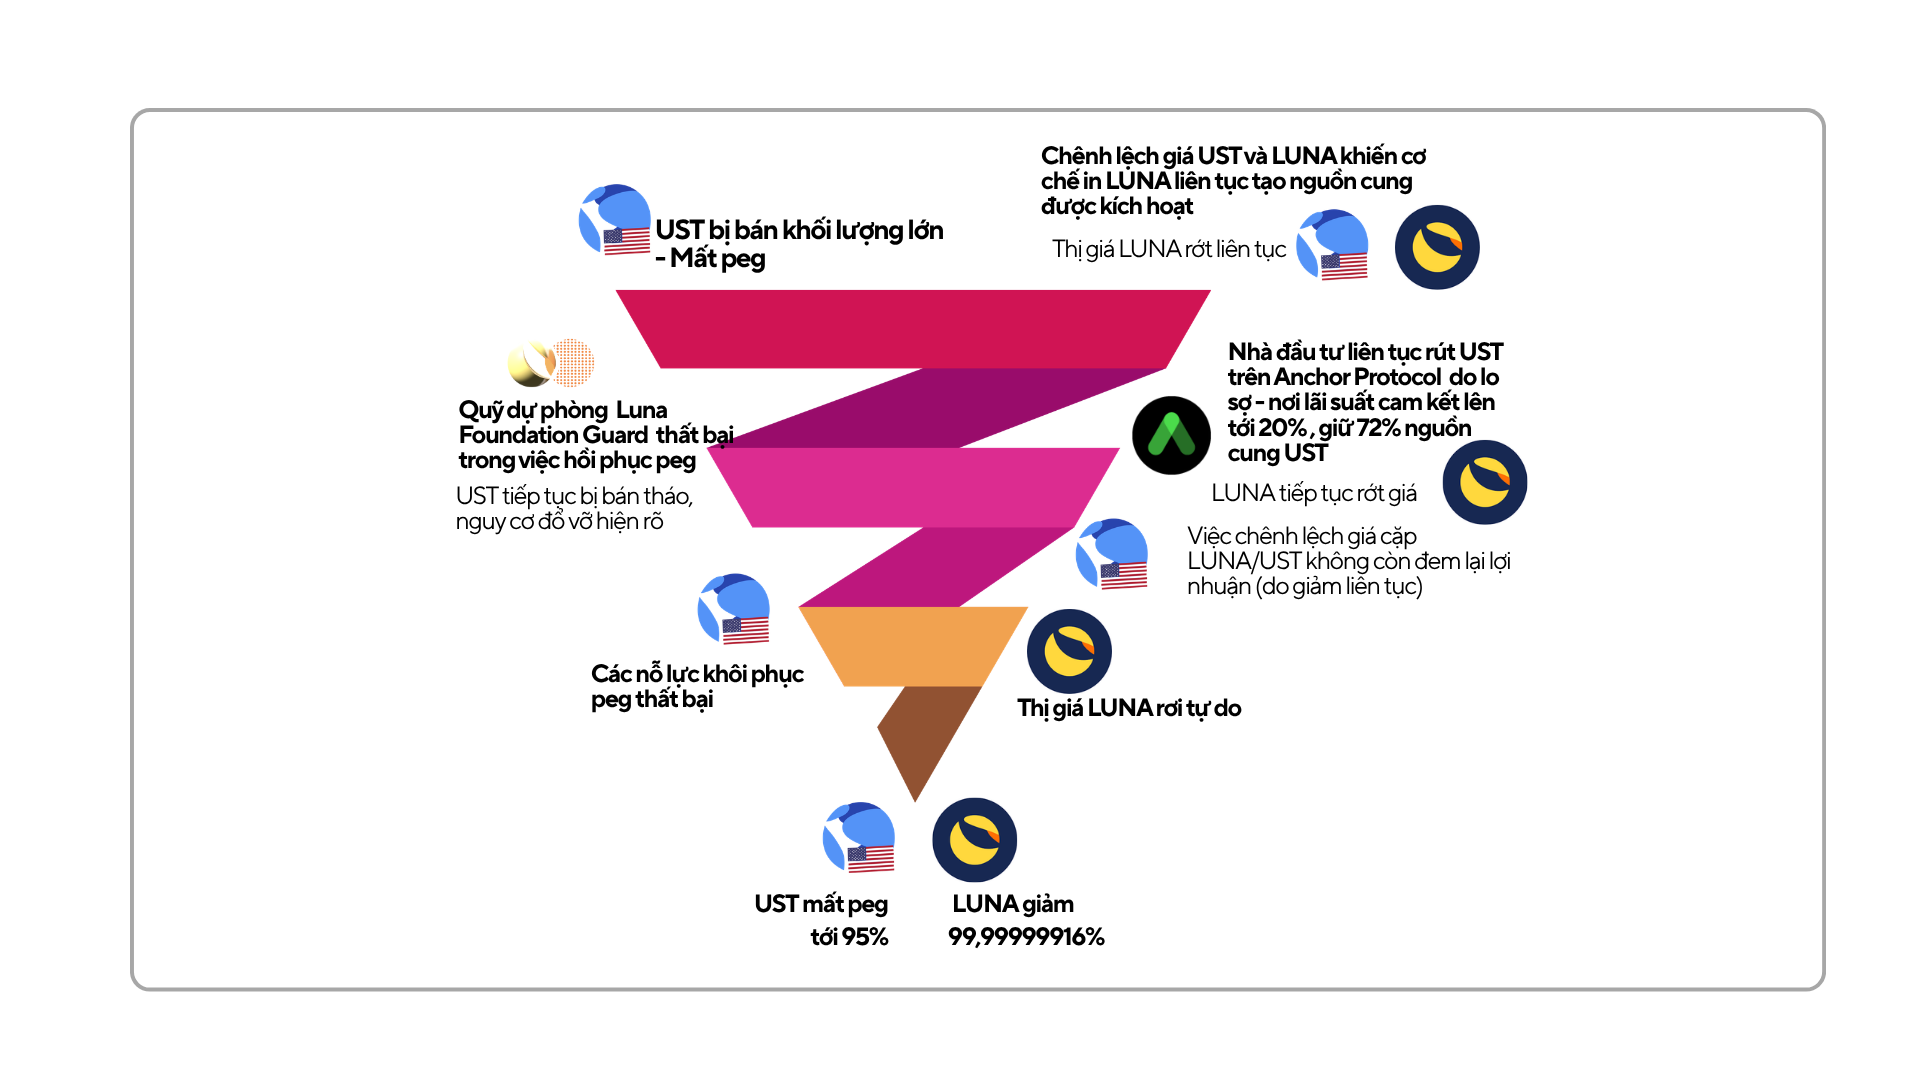
BIS mô tả cơ chế Terra theo cách tương tự một cuộc chạy cổ điển. Khả năng giữ mức 1 USD của UST phụ thuộc vào việc người dùng vẫn chấp nhận LUNA có đủ giá trị để hấp thụ lượng UST được đổi ra. Khi niềm tin này mất đi, nhiều người cùng muốn đổi UST sang LUNA rồi bán LUNA, nguồn cung LUNA tăng nhanh và giá LUNA giảm, buộc hệ thống phải phát hành ngày càng nhiều LUNA cho cùng một lượng UST cần mua lại. Khả năng thanh khoản không chỉ phụ thuộc vào lượng vốn đang có, mà còn phụ thuộc vào kỳ vọng của người tham gia rằng những người khác sẽ tiếp tục ở lại. Một bể thanh khoản có thể đang nắm hàng trăm triệu USD, nhưng nếu mỗi người đều biết rằng người rút cuối sẽ phải giữ tài sản mất giá, lựa chọn hợp lý của từng cá nhân là rút trước. Khi hàng nghìn lựa chọn hợp lý ở cấp cá nhân xảy ra đồng thời, chúng tạo ra kết quả bất ổn ở cấp hệ thống.
Rủi ro trong quản trị vốn giữa các thực thể do mâu thuẫn lợi ích hoạt động chính
Trong hệ sinh thái FTX, sàn FTX đóng vai trò là sàn giao dịch (venue) cung cấp cơ sở hạ tầng, trong khi Alameda Research hoạt động như một nhà tạo lập thị trường (Market Maker) chủ chốt, đảm nhận việc tạo độ sâu sổ lệnh, kinh doanh chênh lệch giá và tài trợ thanh khoản cho các tài sản mới. Sự kết hợp này hình thành một cấu trúc thanh khoản chuyên nghiệp nhưng tiềm ẩn xung đột lợi ích nghiêm trọng khi sàn giao dịch và nhà tạo lập thị trường bị nhập nhằng về kiểm soát vốn. Khi Alameda sụp đổ, thị trường không chỉ mất đi một nguồn tiền lớn mà bị đứt gãy toàn bộ mạng lưới hạ tầng định giá, thuật toán phòng hộ và hạn mức tín dụng đối tác. Kaiko ghi nhận độ sâu thị trường giảm mạnh sau tháng 11/2022 và gọi khoảng trống này là “Alameda Gap”.
Hơn một năm sau, độ sâu trong phạm vi 1% vẫn thấp hơn khoảng 50% so với trước khi FTX và Alameda sụp đổ. Dữ liệu của Kaiko cũng cho thấy thanh khoản toàn ngành ngày càng tập trung vào một nhóm nhỏ sàn giao dịch. Tháng 3/2024, Kaiko mới ghi nhận “Alameda Gap” gần như được lấp đầy, khi độ sâu 2% của Bitcoin trở lại quanh mức trung bình trước FTX và có thời điểm vượt khoảng 470 triệu USD. Quá trình phục hồi mất hơn một năm. Điểm đáng chú ý là giá Bitcoin đã có những giai đoạn phục hồi trong khi độ sâu chưa phục hồi tương ứng. Đây là bằng chứng thực nghiệm cho việc giá, khối lượng và thanh khoản không nhất thiết di chuyển cùng nhau.
Điều này cho thấy thanh khoản có một dạng “vốn tổ chức” khó nhìn thấy. Một nhà tạo lập lớn không chỉ mang tới tiền. Họ còn có hệ thống quản trị hàng tồn, kết nối với nhiều sàn giao dịch, hạn mức đối tác, tín dụng, thuật toán định giá, nhân sự và khả năng phòng hộ. Do đó, thị trường có thể phân tán về blockchain nhưng vẫn tập trung về năng lực cung cấp thanh khoản chuyên nghiệp.
Trách nhiệm “có giới hạn” của các nhà cung cấp thanh khoản khi khủng hoảng
Thông thường, khi thị trường sụp đổ hay biến động mạnh, các nhà tạo lập thanh khoản (người đặt lệnh mua/bán) có quyền rút tiền bỏ chạy để bảo vệ bản thân. Điều này làm thị trường cạn thanh khoản.
Để giải quyết vấn đề này, sàn DEX Hyperliquid tạo ra một quỹ gọi là HLP. Quỹ HLP hoạt động như một “kẻ gánh kèo cuối cùng”: Khi người dùng bị thanh lý tài sản mà thị trường không có ai chịu mua/bán lại, HLP sẽ bắt buộc phải đứng ra ôm lấy vị thế đó để sàn không bị vỡ trận.
-
Sự cố tháng 3/2025: Một nhóm giao dịch bất thường đã cố tình thao túng token JELLY, đẩy một vị thế Bán (Short) cực lớn rơi vào tay HLP. Sau đó, giá JELLY vọt tăng phi mã, làm HLP gánh một khoản lỗ khổng lồ trên giấy tờ.
-
Cách xử lý: Các bên vận hành (Validator) phải can thiệp bằng cách bỏ phiếu xóa token JELLY khỏi sàn và đền bù cho người dùng. Các validator cuối cùng bỏ phiếu gỡ thị trường JELLY và Hyperliquid thông báo sẽ bồi hoàn cho người dùng không thuộc nhóm địa chỉ bị đánh dấu. Theo thông báo chính thức vào thời điểm đó, HLP kết thúc chu kỳ 24 giờ với lãi khoảng 700.000 USDC.
-
Rút ra bài học: Việc bắt buộc một quỹ phải “đứng ra gánh hết rủi ro” mà không có giới hạn an toàn sẽ biến chính quỹ đó thành mục tiêu bị kẻ xấu lợi dụng và tấn công.
Điều đáng quan tâm hơn kết quả tài chính của riêng vụ việc là thay đổi thiết kế sau sự kiện. Tài liệu sự cố của hệ sinh thái Hyperliquid cho biết, nền tảng sau đó giới hạn phần tài sản HLP Liquidator có thể sử dụng, điều chỉnh giới hạn số dư hợp đồng mở theo vốn hoá và cải thiện quy trình bỏ phiếu trên chuỗi cho trường hợp gỡ thị trường. Sự kiện này giúp điều chỉnh một kết luận dễ đi quá xa: giải pháp không thể đơn giản là “buộc một nhà tạo lập phải ở lại”.
Nền tảng cần tạo ra một “cầu chì ngắt tự động”. Nhà tạo lập thanh khoản có nghĩa vụ phải túc trực và giữ độ sâu cho thị trường, nhưng phải cho họ giới hạn:
Giới hạn tối đa số lượng tài sản họ bắt buộc phải ôm.
Quy định rõ khi nào biến động đạt mức “khủng hoảng” thì họ được phép tạm dừng.
Kinh nghiệm của thị trường chứng khoán truyền thống cũng cho thấy giới hạn đó. Nghiên cứu công bố năm 2025 trên Journal of Financial Markets cho thấy nhà tạo lập được chỉ định có xu hướng cung cấp thanh khoản khi áp lực bán cực đoan chỉ tập trung ở một cổ phiếu. Nhưng khi áp lực bán mang tính hệ thống và ảnh hưởng đồng thời đến nhiều cổ phiếu, chính họ cũng có thể trở thành bên tiêu thụ thanh khoản. Trong khi đó, những nghiên cứu khác về NYSE và Xetra cho thấy sự hiện diện của nhà tạo lập được chỉ định nhìn chung có thể làm tăng độ sâu, thu hẹp chênh lệch giá và cải thiện chất lượng thị trường. Điều này cho thấy nghĩa vụ tạo lập có giá trị, nhưng giá trị đó có giới hạn.
Do đó, bài học phù hợp hơn cho thị trường tài sản mã hoá là cần một tầng thanh khoản có nghĩa vụ nhưng nghĩa vụ phải có giới hạn. Nhà tạo lập được chỉ định cần có yêu cầu về spread, độ sâu, thời gian hiện diện và tốc độ bổ sung thanh khoản, nhưng đồng thời phải có giới hạn vị thế, yêu cầu vốn và điều kiện miễn trừ được xác định trước khi xuất hiện một cú sốc toàn hệ thống.
Stream Finance: Rủi ro thanh khoản # Rủi ro quản trị nguồn vốn
Stream Finance là một giao thức DeFi cho phép người dùng gửi tiền để nhận về đồng stablecoin tên là xUSD. Tháng 11/2025, Stream giao một lượng vốn lớn cho một bên quản lý quỹ bên ngoài. Người này giao dịch thua lỗ tới 93 triệu USD. Để gỡ gạc hoặc tối ưu lợi nhuận, người ta dùng xUSD làm tài sản thế chấp để vay các đồng stablecoin khác (như USDC/USDT), rồi lại dùng tài sản vay đó đập ngược lại vào hệ thống. Vòng lặp này diễn ra nhiều lần, tạo ra một lượng vốn ảo khổng lồ. Khi tin đồn thất thiệt lan ra, người dùng hoảng loạn rút tài sản. Tuy nhiên, các công cụ định giá (Oracle) của một số thị trường cho vay lại phản ứng chậm, vẫn neo giá xUSD ở mức 1 USD như bình thường. Đến khi sự thật phơi bày, xUSD mất giá thảm hại và Stream buộc phải đóng cổng rút tài sản.
Một đề xuất quản trị trên diễn đàn Morpho năm 2026 sử dụng Stream Finance như ví dụ để lập luận rằng nhiều tín hiệu rủi ro thực ra đã có thể quan sát trên chuỗi: Cấu trúc vay lặp, tốc độ tăng nguồn cung, thời gian chờ mua lại và cách oracle được cấu hình. Theo lập luận này, vấn đề không phải blockchain không chứa dữ liệu, mà là chưa có một khung chung giúp người gửi tài sản mã hoá đọc các dữ liệu đó như một bảng cân đối rủi ro. Nói một cách dễ hiểu hơn, số tài sản đem đi đầu tư đó được đưa ra ngoài chuỗi và không biết tài sản đó bị bên quản lý quỹ đem đi đâu.
Một dự án DeFi thường được đánh giá bởi chỉ số TVL, nhưng chưa cho thấy chất lượng và bản chất của dòng tiền:
- Vốn gốc thực tế là bao nhiêu (sau khi đã trừ đi các khoản vay lặp)?
- Bao nhiêu % tài sản đang được đem đi vay lại?
- Tài sản thế chấp phụ thuộc vào uy tín của bên thứ ba nào?
- Nếu rút tiền, mất bao lâu mới lấy được tiền thật về ví?
- Nếu đồng tiền đó bị mất giá, Oracle sẽ phản ứng ngay lập tức hay bị trễ?
Sự cố Stream Finance cho thấy TVL rất dễ bị “thổi phồng” bằng đòn bẩy lặp.
Rủi ro thanh khoản khi tích hợp nhiều chức năng trong một sàn
Một khác biệt quan trọng giữa tài sản mã hoá và nhiều thị trường tài chính truyền thống là nhiều chức năng có thể tập trung trong cùng một tổ chức. IOSCO đã lưu ý vấn đề này trong bộ khuyến nghị về thị trường tài sản mã hoá. Một nhà cung cấp dịch vụ tài sản mã hoá có thể cùng lúc vận hành sàn giao dịch, làm môi giới, tạo lập thị trường hoặc tự doanh, cung cấp giao dịch ký quỹ, lưu ký, quyết toán, cho vay và staking. IOSCO cho rằng việc thực hiện nhiều vai trò “dưới cùng một mái nhà” tạo ra các xung đột lợi ích đáng kể, đến mức trong một số trường hợp cơ quan quản lý cần cân nhắc tách pháp nhân hoặc tách chức năng thay vì chỉ yêu cầu công bố.
Nếu một nền tảng đồng thời quyết định giá tham chiếu, giữ tài sản khách hàng, cung cấp đòn bẩy, kích hoạt thanh lý và vận hành quỹ bảo hiểm, một cú sốc tại một bộ phận có thể nhanh chóng được truyền sang bộ phận khác.
Sổ lệnh mỏng làm giá tham chiếu giảm -> Giá tham chiếu thấp làm tài sản bảo đảm mất giá -> Tài sản bảo đảm giảm kích hoạt thanh lý -> Thanh lý tạo thêm lệnh bán -> Lệnh bán tiếp tục làm sổ lệnh mỏng hơn.
Đây cũng là lý do ban đầu phân biệt hai dạng rủi ro thanh khoản.
Rủi ro nguồn vốn là không có tiền đáp ứng nghĩa vụ đến hạn
Rủi ro thanh khoản thị trường là không bán được tài sản mà không chịu mức giảm giá lớn.
Trong hệ thống tài sản mã hoá, hai loại rủi ro này có thể gặp nhau trong cùng một nền tảng, đặc biệt khi sàn vừa giữ tài sản, vừa cấp đòn bẩy và vừa tổ chức thị trường.
Khả năng duy trì thanh khoản
Dữ liệu TokenInsight năm 2026 cho thấy, Bitcoin tại các sàn giao dịch lớn đã có spread rất nhỏ và trượt giá thấp. Stablecoin đã đạt quy mô hàng trăm tỷ USD. Cơ chế ETF hiện vật, RFQ, hệ thống định tuyến, các bể thanh khoản tập trung và nhà tạo lập thuật toán đều giúp vốn được sử dụng hiệu quả hơn. Kaiko cho thấy mất một nhà tạo lập lớn có thể để lại khoảng trống hơn một năm (để hồi phục là tình trạng trước đó). FTI cho thấy độ sâu có thể giảm hơn 90% trong một cú sốc dù spread trước đó rất hẹp. BIS và IMF cho thấy stablecoin có thể truyền áp lực mua lại sang tài sản dự trữ. NBER cho thấy người có thông tin và năng lực tốt hơn có thể chạy trước trong một cuộc khủng hoảng. Hyperliquid cho thấy ngay cả một kho thanh khoản cuối cùng cũng cần giới hạn rủi ro. IOSCO cho thấy việc hợp nhất quá nhiều vai trò có thể khiến các cú sốc phản hồi vào nhau.
Khối lượng giao dịch vẫn hữu ích, nhưng không nên là chỉ báo trung tâm. Chênh lệch giá mua và bán cũng cần thiết, nhưng chỉ phản ánh lớp mỏng nhất của sổ lệnh. Một hệ thống theo dõi phù hợp hơn cần trả lời sáu câu hỏi.
- Thị trường hấp thụ được bao nhiêu? Cần đo độ sâu ở nhiều khoảng cách quanh giá giữa, chẳng hạn 0,03%, 0,1%, 0,5% và 1%.
- Lệnh thật tốn bao nhiêu? Cần mô phỏng mức trượt giá ở các quy mô lệnh chuẩn, chẳng hạn 100.000 USD, 500.000 USD và 1 triệu USD. Với thị trường phục vụ định chế, phân vị 90 của trượt giá có thể quan trọng hơn giá trị trung vị vì nó thể hiện chi phí trong những tình huống xấu hơn.
- Thanh khoản có cân bằng không? Tổng độ sâu có thể lớn nhưng nếu phần lớn nằm ở phía bán trong khi phía mua rất mỏng, khả năng chống một cú giảm giá vẫn thấp.
- Thanh khoản quay trở lại nhanh đến đâu? Cần đo thời gian để sổ lệnh trở lại một tỷ lệ nhất định, chẳng hạn 80% hoặc 90%, của trạng thái trước cú sốc.
- Thanh khoản đến từ đâu? Cần phân biệt vốn tự nhiên với vốn được thu hút bằng token thưởng; thanh khoản từ nhà tạo lập chuyên nghiệp với thanh khoản từ người dùng ngắn hạn; nguồn vốn có nghĩa vụ với nguồn vốn có thể rút ngay.
- Những nguồn đó cùng phụ thuộc vào điểm nút nào? Nếu nhiều market maker, ETF và sàn đều sử dụng cùng stablecoin, cùng ngân hàng, cùng nhà lưu ký hoặc cùng đối tác phòng hộ, tổng thanh khoản nhìn bề ngoài có thể lớn nhưng vẫn chứa một điểm tập trung rủi ro.
Các vấn đề quản trị thanh khoản cũng cần xem xét:
- Một là chuẩn hoá giá dùng cho thanh lý. Tài sản giao dịch ở nhiều thị trường không nên bị thanh lý chỉ dựa trên một nguồn giá có thể cạn thanh khoản. Giá tham chiếu cần sử dụng nhiều nguồn, có trọng số phù hợp với độ sâu, cơ chế phát hiện ngoại lệ và phương án xử lý khi các nguồn bất đồng mạnh. Mục tiêu không phải tìm ra một mức giá hoàn hảo, mà là tránh biến một sai lệch cục bộ thành hàng loạt lệnh bán bắt buộc.
- Hai là công bố trước thứ tự chịu lỗ. Người tham gia cần biết tài sản ký quỹ của tài khoản được sử dụng đến đâu, quỹ bảo hiểm chịu phần nào, khi nào kho thanh khoản phải nhận vị thế, khi nào ADL được kích hoạt và trong tình huống nào nền tảng có thể can thiệp. Một cấu trúc được biết trước không loại bỏ mất mát nhưng làm cho rủi ro có thể định giá trước.
- Ba là xây một tầng tạo lập có nghĩa vụ nhưng không tuyệt đối hoá nghĩa vụ. Kinh nghiệm từ thị trường chứng khoán cho thấy nhà tạo lập được chỉ định có thể cải thiện độ sâu và spread. Nhưng bằng chứng năm 2025 cũng cho thấy họ không nhất thiết tiếp tục cung cấp thanh khoản khi cú sốc mang tính hệ thống. Vì vậy, nghĩa vụ cần đi cùng yêu cầu vốn, giới hạn vị thế, tiêu chuẩn bổ sung thanh khoản và điều kiện miễn trừ rõ ràng.
- Bốn là đưa khả năng hồi phục vào tiêu chuẩn thị trường. Một nhà tạo lập không chỉ cần duy trì spread mà còn cần được đánh giá xem sau khi lệnh lớn lấy đi thanh khoản, họ mất bao lâu để bổ sung trở lại.
- Năm là minh bạch mạng lưới collateral thay vì chỉ công bố tỷ lệ bảo chứng tổng. Nếu một stablecoin được bảo chứng 110%, thông tin đó chưa đủ. Cần biết 110% gồm tài sản gì, bao nhiêu có thể chuyển thành tiền ngay, bao nhiêu đang được dùng tiếp làm collateral, bao nhiêu tập trung vào một đối tác và thời gian mua lại thực tế là bao lâu.
- Sáu là kiểm tra sức chịu đựng theo mạng lưới thay vì từng tổ chức riêng lẻ. Một sàn có thể đủ vốn nếu chỉ mình nó gặp sự cố nhưng không đủ nếu đồng thời stablecoin dùng để thanh toán mất neo, blockchain nghẽn và market maker không thể phòng hộ.
Trong thị trường chứng khoán trưởng thành, nhiều lớp nghĩa vụ đã được xác định trước: nhà tạo lập được chỉ định, thành viên bù trừ, yêu cầu vốn, quy tắc ngắt giao dịch và thứ tự chịu lỗ. Những lớp này không ngăn khủng hoảng xảy ra, nhưng giúp xác định trước ai phải làm gì khi thị trường bước vào trạng thái bất thường.
Thị trường tài sản mã hoá vẫn đang xây dựng những lớp tương đương. FSB trong rà soát tháng 10/2025 nhận định việc thực hiện khung quản lý toàn cầu đã có tiến triển nhưng vẫn tồn tại những khoảng trống và sự thiếu nhất quán đáng kể, đặc biệt với stablecoin. Việc các quốc gia áp dụng khác nhau cũng tạo điều kiện cho hoạt động dịch chuyển sang nơi có yêu cầu thấp hơn và khiến một thị trường vốn có tính xuyên biên giới càng khó giám sát thống nhất. IOSCO đi đến kết luận tương tự từ góc độ bảo vệ nhà đầu tư và tính toàn vẹn thị trường. Rà soát năm 2025 của tổ chức này cho rằng dù nhiều khu vực pháp lý đã tiến bộ, việc thực hiện các yêu cầu về quản trị, xung đột lợi ích, thao túng thị trường, lưu ký và hợp tác xuyên biên giới vẫn chưa đồng đều.
Điều này phù hợp với khoảng trống được nhận diện trong nghiên cứu ban đầu: thị trường đã xây được rất nhiều cơ chế để tạo thanh khoản, nhưng những nghĩa vụ để giữ thanh khoản, hấp thụ tổn thất và khôi phục thị trường sau cú sốc vẫn chưa phát triển đồng đều.