


Theo Standard Chartered, token hóa JGB có thể góp phần đưa thị trường RWA từ 45 tỷ USD lên 2.000 tỷ USD vào cuối 2028.
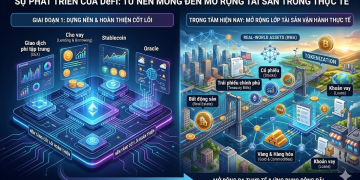
Kế hoạch token hóa trái phiếu chính phủ Nhật Bản (JGB) có thể giúp thị trường tài sản thực (RWA) được token hóa đạt mục tiêu 2.000 tỷ USD vào cuối năm 2028, theo dự báo của Ngân hàng Standard Chartered. Trong báo cáo công bố đầu tuần này, ông Geoffrey Kendrick, Giám đốc toàn cầu bộ phận nghiên cứu tài sản mã hóa của ngân hàng, ước tính quy mô thị trường hiện vào khoảng 45 tỷ USD.
Dự báo 2.000 tỷ USD của Standard Chartered chủ yếu dựa trên quỹ thị trường tiền tệ và cổ phiếu được token hóa, mỗi loại dự kiến tăng lên 750 tỷ USD. Theo Kendrick, trái phiếu chính phủ kỳ hạn dài sẽ là thêm một động lực tăng trưởng. Trong email gửi The Block, ông nhận định đợt bán tháo tài sản mã hóa hiện nay rồi sẽ qua, và khi đó việc đưa tài sản thực lên chuỗi mới là yếu tố quan trọng nhất.
Theo báo cáo, phần lớn nợ chính phủ được đưa lên chuỗi đến nay là tín phiếu Kho bạc ngắn hạn, trong khi nợ dài hạn gần như chưa được token hóa. Kendrick ước tính tín phiếu Kho bạc Mỹ được token hóa vào khoảng 13 tỷ USD, còn nợ chính phủ được token hóa ngoài nước Mỹ chỉ gần 1 tỷ USD. Khoảng trống này khiến động thái của Nhật Bản, nước có thị trường trái phiếu chính phủ lớn thứ ba thế giới, trở nên đáng chú ý. Gần đây, BlackRock cũng đã ký biên bản ghi nhớ (MOU) về token hóa với SBI và Startale tại nước này.
Bộ Tài chính Nhật Bản cân nhắc ba hướng token hóa JGB
Ngày 8/10, Bộ Tài chính Nhật Bản đã tổ chức cuộc họp đầu tiên của nhóm nghiên cứu về việc đưa trái phiếu chính phủ lên chuỗi. Theo Kendrick, ba phương án đang được xem xét gồm token hóa trái phiếu hiện có, phát hành trái phiếu mới trực tiếp trên sổ cái phân tán, hoặc kết hợp cả hai. Phương án thứ nhất đơn giản hơn vì cấu trúc pháp lý và dòng tiền giữ nguyên. Phát hành trực tiếp trên sổ cái có thể tiết kiệm nhiều công sức và chi phí hơn. Nhật Bản hiện vẫn đang thu thập ý kiến từ ngành.
Kendrick thừa nhận kế hoạch còn thiếu các chi tiết then chốt như lựa chọn blockchain và lộ trình thời gian. Dù vậy, ông đánh giá đây là bước tiến đáng kể đối với một trong những thị trường trái phiếu chính phủ lớn nhất thế giới. Theo ông, hệ quả quan trọng hơn là các quốc gia khác có thể làm theo. Điều này đặc biệt đúng nếu chương trình của Nhật Bản đủ lớn để chứng minh khả năng tiết kiệm chi phí và giúp trái phiếu luân chuyển dễ dàng hơn khi được dùng làm tài sản bảo đảm.
Hiện một số chương trình thí điểm token hóa nợ chính phủ đang được triển khai trên thế giới, nổi bật nhất là Công cụ Trái phiếu Chính phủ Số của Anh, dự kiến đi vào hoạt động đầu năm 2027. Kendrick cho rằng một chương trình quy mô lớn của Nhật Bản có thể khuyến khích Mỹ và các thị trường trái phiếu chính phủ lớn khác theo đuổi token hóa, theo mô hình đang hình thành tại Phố Wall. Theo ông, xu hướng này sẽ góp phần đưa tổng giá trị RWA được token hóa tiến tới mức dự báo 2.000 tỷ USD vào cuối năm 2028.