

Nvidia tăng 2,78%, AMD hồi phục sau phiên sụt 17,3%, nhưng rủi ro chính trị và nợ vay khiến thị trường lo ngại bong bóng AI.
Cổ phiếu AI đã phục hồi trong phiên thứ Sáu sau đợt bán tháo lan từ Phố Wall sang châu Á, song một phiên tăng điểm khó trả lời câu hỏi lớn hơn mà nhà đầu tư mang theo vào cuối tuần: đây là đợt điều chỉnh lẽ ra phải đến từ lâu, hay khởi đầu cho sự đổ vỡ của bong bóng AI?
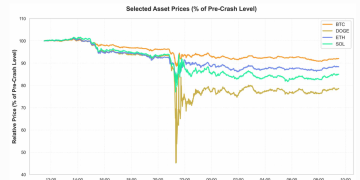
Nvidia tăng 2,78% lên 186,64 USD sau khi lao dốc 9,3% trong phiên thứ Năm. AMD hồi lên 449,04 USD sau phiên sụt 17,3% trước đó. Dù vậy, cả hai vẫn thấp hơn đáng kể so với đỉnh tháng 10. Chỉ báo giao ngay của US Tech 100 tăng 1,85% lên 27.007,3 điểm nhưng vẫn mất hơn 5,5% trong tuần. Tại châu Á, KOSPI của Hàn Quốc mất 6% trong phiên thứ Sáu, còn chỉ số chuẩn của Đài Loan giảm hơn 8% trong tuần, mức giảm mạnh nhất trong nhiều tháng. Cổ phiếu TSMC từng chạm ngưỡng giảm sàn và theo Reuters, giới chức Đài Loan đã đề nghị các ngân hàng quốc doanh hỗ trợ giá.
Áp lực chính trị là một nguyên nhân trực tiếp. Cuộc bầu cử giữa nhiệm kỳ tại Mỹ làm dấy lên lo ngại rằng nếu Đảng Dân chủ giành thêm ưu thế, các trung tâm dữ liệu sẽ bị giám sát chặt chẽ hơn. Theo Ballotpedia, cử tri ủng hộ hạn chế phát triển trong 40 trên 41 cuộc bỏ phiếu địa phương ngày 3/11. Với các nhà sản xuất chip, đây là rủi ro đáng kể, bởi trung tâm dữ liệu là động lực tăng trưởng lớn nhất. Các biện pháp hạn chế có thể khiến đơn hàng bị trì hoãn hoặc dự án phải dời đi nơi khác.
Hoài nghi về định giá cũng đã xuất hiện từ trước. Các công ty AI chi mạnh để mở rộng năng lực khi hiệu quả sinh lời chưa rõ ràng, trong khi chi phí vay vốn tăng cao. Chiến lược gia Steve Sosnick, được Reuters dẫn lời, cảnh báo các cổ phiếu được nắm giữ nhiều đã bị “định giá ở mức hoàn hảo”.
Điều chỉnh định giá hay khủng hoảng nợ
Điều chỉnh là khi thị trường giảm ít nhất 10% từ đỉnh gần nhất và không nhất thiết phản ánh sự suy yếu của hoạt động kinh doanh. Một cổ phiếu chip có hệ số P/E giảm từ 60 xuống 40 lần có thể mất một phần ba giá trị dù lợi nhuận không đổi. Bong bóng vỡ nghiêm trọng hơn: kỳ vọng tỏ ra phi thực tế và dòng tiền chống đỡ cơn sốt biến mất. Trong đợt sụp đổ dot-com, Nasdaq mất khoảng 77% từ tháng 3/2000 đến tháng 10/2002. Global Crossing, công ty xây mạng cáp quang quốc tế, phá sản năm 2002. Công nghệ vẫn tồn tại, nhưng nhiều doanh nghiệp và cổ đông thì không.
Rủi ro lớn nhất nằm ở đòn bẩy. Một nhà vận hành vay hàng tỷ USD để xây trung tâm dữ liệu vẫn phải trả nợ nếu nhu cầu thuê năng lực tính toán thấp hơn kỳ vọng. Khi đó, đơn hàng chip có thể bị hủy, các nhà thầu, công ty điện lực và chủ nợ đều chịu thiệt hại. Tín hiệu cảnh báo đã xuất hiện.
Theo Reuters, chi phí bảo hiểm rủi ro vỡ nợ của CoreWeave đã vượt 1.000 điểm cơ bản. Tuy nhiên, thị trường trái phiếu nói chung vẫn vận hành bình thường, cho thấy áp lực mới tập trung ở phân khúc rủi ro nhất chứ chưa mang tính hệ thống. Khác với năm 2000, Microsoft, Alphabet, Amazon và Meta đều có lãi và dòng tiền lớn, đủ sức chống chịu tốt hơn các nhà cung cấp đám mây nhỏ phụ thuộc vào vay nợ.
Tuần tới, kết quả kinh doanh của CoreWeave, Applied Materials và Cisco cùng số liệu lạm phát sẽ là phép thử rõ ràng hơn. Đơn hàng ổn định và nợ trong tầm kiểm soát sẽ củng cố kịch bản điều chỉnh. Ngược lại, dự án bị hủy và tái cấp vốn thất bại sẽ cho thấy nền tảng tài chính của cơn sốt AI đang rạn nứt.