
Trong hơn 10 năm trước 2026, ngành tài sản mã hoá đã biến truyền thông tiếp thị thành một phần của chính cơ chế huy động vốn. Từ sách trắng ICO, airdrop, KOL, người nổi tiếng đến memecoin, mỗi làn sóng đều dùng token vừa làm sản phẩm, vừa làm phần thưởng cho người quảng bá và người mua, và kéo dài suốt vòng đời dự án, từ trước, trong đến sau đợt huy động. Mô hình này giúp dự án thu hút sự chú ý, người dùng và vốn với tốc độ chưa từng có, nhưng phần lớn tăng trưởng mất đi khi khuyến khích hoặc cơn sốt qua đi, còn thiệt hại dồn về phía nhà đầu tư nhỏ lẻ đến sau. Từ 2023, các cơ quan quản lý tại Anh, Liên minh châu Âu, Mỹ và Việt Nam lần lượt đưa hoạt động này vào khuôn khổ pháp lý.
Riêng quý I/2018, các đợt ICO huy động khoảng 6,3 tỷ USD. Từ 2017 đến 2025, các dự án đã phát hơn 20 tỷ USD token qua airdrop. Một sàn giao dịch sẵn sàng trả trên 700 triệu USD để đặt tên 1 sân vận động.
ICO, IEO, IDO, khi sách trắng trở thành tờ rơi gọi vốn
Bán token trực tiếp cho công chúng là phương thức truyền thông tiếp thị đầu tiên và hút vốn nhanh nhất của ngành, nhưng cũng là nơi tỷ lệ lừa đảo cao nhất. Riêng quý I/2018, các đợt ICO huy động khoảng 6,3 tỷ USD, tương đương 118% tổng cả năm 2017, theo CoinDesk. Ước tính cho cả năm 2017 dao động 3,5–5,6 tỷ USD tuỳ nguồn tổng hợp, do định nghĩa ICO và cách đếm khác nhau.
Bộ công cụ truyền thông tiếp thị điển hình
- Sách trắng (whitepaper) và lộ trình (roadmap). Tài liệu kỹ thuật kiêm tài liệu bán hàng, thường kèm danh sách “cố vấn” nổi tiếng để tạo uy tín.
- Đếm ngược, hard cap/soft cap, giá ưu đãi theo vòng. Các thủ pháp tạo cảm giác khan hiếm và sợ bỏ lỡ (FOMO).
- Chiến dịch bounty. Dự án trả token cho người viết bài, dịch, đăng lại trên Bitcointalk, Twitter, Telegram.
- Trang xếp hạng ICO và nhóm Telegram hàng chục nghìn thành viên. Kênh phân phối thông tin gần như không có kiểm duyệt.
Hiệu quả về tốc độ huy động
Các thương vụ lớn nhất cho thấy sức mạnh của mô hình. EOS gọi được khoảng 4 tỷ USD qua đợt bán kéo dài 1 năm, Telegram khoảng 1,7 tỷ USD. Quy mô gọi vốn bình quân của ICO thành công tăng từ 7,9 triệu USD (trước 7/2017) lên 14 triệu USD (2018).
Khi ICO mất uy tín, sàn giao dịch đứng ra làm “bên bảo lãnh truyền thông” dưới dạng IEO. Đợt bán BitTorrent (BTT) trên Binance Launchpad ngày 28/1/2019 thu khoảng 7,2 triệu USD trong chưa đầy 15 phút. Khoảng 1 tháng sau, Fetch.ai bán hết 6 triệu USD trong 22 giây; gần 20.000 người đặt lệnh nhưng chỉ 2.758 người mua được.
Rủi ro về tỷ lệ “chết yểu” và lừa đảo
- Lừa đảo. Nghiên cứu của Satis Group (2018) xếp khoảng 78–81% số ICO năm 2017 vào nhóm lừa đảo đã xác định, chỉ khoảng 8–15% lên được sàn. Tỷ lệ này tính theo số lượng dự án, không theo số tiền.
- Chết yểu. Nhóm nghiên cứu Boston College khảo sát 4.003 ICO (tổng khoảng 12 tỷ USD), thấy chỉ 44,2% còn hoạt động sang tháng thứ 5.
- Mất cắp. EY phân tích 372 ICO và ước tính gần 400 triệu USD trong 3,7 tỷ USD huy động (khoảng 10%) đã bị đánh cắp.
- Bot và bất công. IEO bán hết trong vài giây khiến nhà đầu tư nhỏ lẻ hầu như không mua được; BTT bị Binance gỡ cặp giao dịch với BTC chỉ vài tháng sau đợt bán kỷ lục.
Góc nhìn chuyên gia. Phó giáo sư Leonard Kostovetsky (Boston College) nhận định với Bloomberg rằng token ICO thường chỉ vượt trội thị trường trong 3 đến 6 tháng đầu, lợi nhuận mạnh nhất nằm ở tháng đầu tiên. Theo Bloomberg, phần lớn các ICO gọi vốn khi chưa có đội ngũ phát triển dày dạn hay sản phẩm thực, chỉ có sách trắng đầy hứa hẹn.
Airdrop và chương trình tích điểm, “tiền miễn phí” làm mồi thu hút người dùng
Airdrop là công cụ thu hút người dùng mạnh nhất từng có của ngành, nhưng khoảng 88% token được airdrop mất giá trong 3 tháng. DappRadar ước tính từ 2017 đến 9/2025, các dự án đã phát hơn 20 tỷ USD token qua airdrop, riêng năm 2023 khoảng 4,5 tỷ USD.
Mẫu hình Uniswap với airdrop “hồi tố” (2020)
Ngày 17/9/2020, Uniswap trao 400 UNI cho mỗi địa chỉ từng dùng giao thức, tổng cộng 251.534 địa chỉ, tương đương khoảng 10% nguồn cung. Mỗi suất trị giá khoảng 1.200 USD lúc phát hành, và UNI lập tức trở thành một trong những token DeFi phân tán rộng nhất. Hiệu ứng truyền thông là cực lớn. Câu chuyện “tiền từ trên trời rơi xuống” lan truyền khắp mạng xã hội, biến airdrop thành chiến lược chuẩn của các dự án sau đó.
Nhưng dữ liệu chuỗi khối cho thấy mặt trái. Theo Dune, số người nhận airdrop còn giao dịch hằng tuần giảm từ hơn 62.000 (9/2020) xuống khoảng 10.000 sau 1 năm và chỉ còn 4.000 vào 9/2022. Nhà đầu tư Tomasz Tunguz tính rằng chiến dịch tốn khoảng 351 triệu USD nhưng người nhận chỉ tạo ra 208 triệu USD phí giao dịch trong 2 năm, thời gian hoàn vốn ước 4,2 năm; chỉ 0,6% người nhận tăng lượng UNI nắm giữ.
Siêu airdrop Arbitrum và cơn lũ “sybil” (2023)
Ngày 23/3/2023, Arbitrum phát 1,16 tỷ ARB (khoảng 11,6% nguồn cung) cho hơn 600.000 địa chỉ; ở đỉnh, lượng token này trị giá gần 2 tỷ USD. 52% lượng phân bổ được nhận ngay trong 4 giờ đầu, làm sập sequencer và các cổng RPC công cộng.
- Tấn công sybil (1 người, nhiều ví). Phân tích của X-explore ghi nhận khoảng 4.000 cụm sybil kiểm soát 150.000 địa chỉ, đủ điều kiện nhận 253 triệu ARB, tương đương 21% phần dành cho người dùng.
- Lừa đảo ăn theo. Hàng trăm trang airdrop giả xuất hiện trước ngày phát, kết nối ví vào đó có thể mất toàn bộ tài sản; theo Arkham, một tin tặc chuẩn bị sẵn khoảng 2.400 ví bị chiếm quyền để hút ARB.
- Bán tháo. Nhiều người nhận bán ngay rồi rời đi, để lại hoạt động thực cho người dùng mới.
Chương trình tích điểm (points) 2023–2024
Từ cuối 2023, “points” thay thế airdrop bất ngờ. Người dùng gửi tài sản, hoàn thành nhiệm vụ để tích điểm, với kỳ vọng sau này đổi ra token. Tính đến 2/2024, hơn 115 tỷ điểm đã được phát ra trên các giao thức, theo The Block.
- Blast thu hút hơn 1,3 tỷ USD tiền gửi khi blockchain của nó còn chưa vận hành, người dùng chỉ biết điểm sẽ được “đổi” vào 1 ngày định trước. Một số nguồn tổng hợp ghi nhận TVL của Blast sụt khoảng 97% sau airdrop (nguồn thứ cấp, cần đối chiếu DeFiLlama).
- EigenLayer đạt gần 15 tỷ USD TVL nhờ kỳ vọng airdrop, nhưng đợt phát đầu chỉ 5% nguồn cung và loại trừ người dùng Mỹ, Canada, gây làn sóng phản đối.
Ngoại lệ thành công Hyperliquid (11/2024)
Hyperliquid không gọi vốn quỹ, dành 31% nguồn cung (310 triệu HYPE) cho người dùng ngay ngày đầu, cao hơn hẳn mức 5–15% thông thường. Khác với đa số trường hợp, người dùng không bỏ đi sau khi nhận token mà các chỉ số hoạt động tiếp tục lập kỷ lục. Nghiên cứu của Keyrock trên 62 airdrop năm 2024 cũng ghi nhận các đợt phát trên 10% nguồn cung giữ chân cộng đồng tốt hơn, còn dưới 5% thường bị bán tháo nhanh.
Góc nhìn chuyên gia. Nhà phân tích Sara Gherghelas (DappRadar) cho rằng không công cụ nào sánh được airdrop về tốc độ thu hút người dùng, nhưng giữ chân lâu dài phụ thuộc vào việc sản phẩm có đáp ứng nhu cầu thật hay không. Haseeb Qureshi (Dragonfly) đề xuất “điểm nắm giữ” (holder score), tức airdrop có tính đến hành vi của người dùng ở các đợt trước, để răn đe kiểu “nhận rồi bán”. Với points, giới phê bình từng so sánh mô hình Blast với Ponzi, điều nhà sáng lập dự án bác bỏ.
Người nổi tiếng, quảng cáo đại chúng và tài trợ thể thao, mua niềm tin bằng tiền mặt
Giai đoạn 2021–2022, các sàn giao dịch chi hàng trăm triệu USD để đưa tài sản mã hoá lên sóng truyền hình và sân vận động. Hiệu quả nhận diện rất lớn, nhưng di sản pháp lý và uy tín còn kéo dài nhiều năm sau. Super Bowl tháng 2/2022 được báo chí Mỹ gọi là “Crypto Bowl” khi Coinbase, FTX, Crypto.com và eToro cùng mua quảng cáo.
Hiệu quả về nhận diện và lượt tải tức thời
- Coinbase. Đoạn quảng cáo chỉ có 1 mã QR đổi màu nảy quanh màn hình đưa ứng dụng từ hạng 186 lên hạng 2 trên App Store Mỹ; lượng truy cập dồn dập làm sập website. Theo Sensor Tower, lượt tải ứng dụng tài sản mã hoá liên quan tăng 279%.
- FTX. Đoạn quảng cáo với danh hài Larry David đánh vào nỗi sợ bỏ lỡ, trong đó người hoài nghi luôn là người sai.
- Crypto.com. Chiến dịch “Fortune favors the brave” với Matt Damon lên sóng ngày 28/10/2021, nằm trong kế hoạch truyền thông tiếp thị toàn cầu được báo cáo khoảng 100 triệu USD.
- Tài trợ thể thao. Crypto.com mua quyền đặt tên Staples Center (Los Angeles) 20 năm với giá được báo cáo trên 700 triệu USD; FTX trả 135 triệu USD cho sân của Miami Heat trong 19 năm. Lý lẽ Sam Bankman-Fried nêu khi đó là người hâm mộ thể thao biết đến tài sản mã hoá nhiều gấp 2 lần người không xem thể thao.
Khi FTX phá sản cuối 2022, các hợp đồng đặt tên dài hạn trở thành rủi ro danh tiếng cho chính đối tác thể thao. Hợp đồng đặt tên sân Miami Heat bị chấm dứt từ 1/2023, chỉ khoảng 20 tháng sau khi ký; sân tạm mang tên Miami-Dade Arena trước khi chuyển sang nhà tài trợ mới.
Rủi ro khi người nổi tiếng không chịu rủi ro thay nhà đầu tư
- Thời điểm đỉnh thị trường. Bitcoin lập đỉnh khoảng 69.000 USD chỉ khoảng 2 tuần sau khi quảng cáo của Matt Damon lên sóng, rồi mất hơn 2/3 giá trị trong năm 2022. Sau 1 năm kể từ quảng cáo, khối lượng giao dịch trên Crypto.com giảm khoảng 90%.
- Sụp đổ và kiện tụng. Khi FTX phá sản (11/2022), nhà đầu tư khởi kiện tập thể nhắm vào loạt “đại sứ thương hiệu” gồm Tom Brady, Gisele Bündchen, Stephen Curry, Shaquille O’Neal, Larry David… với yêu cầu bồi thường ban đầu 11 tỷ USD. Phần lớn cáo buộc với nhóm người nổi tiếng sau đó bị toà bác, nhưng một số đã dàn xếp, như Shaquille O’Neal với 1,8 triệu USD.
- Không công bố thù lao. Kim Kardashian nhận 250.000 USD cho 1 bài đăng Instagram quảng bá token EMAX của EthereumMax mà không công bố, và phải nộp tổng cộng 1,26 triệu USD cho SEC năm 2022, kèm cam kết không quảng bá chứng khoán tài sản mã hoá trong 3 năm. Khảo sát Morning Consult được Blockworks dẫn lại cho thấy khoảng 54 triệu người trưởng thành Mỹ biết đến bài đăng.
- Cơ quan quảng cáo vào cuộc. Tháng 12/2021, Cơ quan Tiêu chuẩn Quảng cáo Anh (ASA) cấm 2 quảng cáo token người hâm mộ $AFC của CLB Arsenal vì không nói rõ đây là tài sản mã hoá và đã “tầm thường hoá” rủi ro đầu tư.
Góc nhìn chuyên gia. Chủ tịch SEC khi đó, Gary Gensler, nhấn mạnh việc một người nổi tiếng giới thiệu sản phẩm đầu tư không có nghĩa sản phẩm đó phù hợp với mọi nhà đầu tư; Giám đốc Thực thi Gurbir Grewal cho rằng nhà đầu tư có quyền biết thông tin quảng bá có khách quan hay không. Luật sư Adam Moskowitz, người đứng đơn kiện nhóm đại sứ FTX, lập luận ngành tài sản mã hoá từng cần người nổi tiếng mới có được sự tín nhiệm. Chính Larry David về sau thừa nhận với AP rằng ông đã dại dột khi nhận lời.
KOL và influencer, “gọi kèo” trả phí trên X, Telegram, YouTube
KOL (người có ảnh hưởng) là kênh phân phối thông tin chủ lực của dự án tài sản mã hoá nhỏ, nhưng người làm theo lời khuyên của họ trung bình lỗ gần 19% sau 3 tháng. Khác người nổi tiếng đại chúng, KOL tài sản mã hoá thường ẩn danh, chuyên sâu, tác động trực tiếp lên token vốn hoá nhỏ và thanh khoản mỏng.
Bảng giá ngầm và tỷ lệ công bố gần bằng 0
Tháng 9/2025, nhà điều tra chuỗi khối ZachXBT công bố bảng tính rò rỉ ghi giá và địa chỉ ví của hơn 200 KOL được 1 dự án tiếp cận. Trong hơn 160 người nhận lời, chưa tới 5 người ghi rõ bài đăng là quảng cáo. Mức giá chia 5 hạng, từ khoảng 50 USD đến 60.000 USD cho 1 bài đăng; tầm trung phổ biến 3.000–5.000 USD.
Các hình thức phổ biến
- Bài đăng “gọi kèo” (shill) và gói tweet. Trả theo bài hoặc theo gói nhiều bài trong 1 chiến dịch.
- Phân bổ token cho KOL (KOL round). KOL được mua token giá rẻ trước khi niêm yết, tạo động cơ quảng bá rồi bán ra.
- Nhóm Telegram/Discord “tín hiệu”. Kêu gọi mua đồng loạt vào 1 thời điểm, là nền tảng cho các vụ bơm xả.
- Livestream và video “phân tích”. Phát trên YouTube, TikTok và Spaces của X.
Hiệu quả ngắn hạn, thua lỗ dài hạn
Nghiên cứu của nhóm Merkley, Piorkowski, Williams (Đại học Indiana) và Pacelli (Harvard Business School), đăng trên Review of Accounting Studies, phân tích khoảng 36.000 tweet của 180 KOL hàng đầu về hơn 1.600 tài sản mã hoá trong 2 năm đến 12/2022. Phần lãi nhỏ ngày đầu nhanh chóng chuyển thành lỗ, nắm giữ càng lâu càng lỗ nặng.
Chỉ dưới 15% tweet mang sắc thái tiêu cực; KOL hầu như chỉ hô mua, không ai báo lúc nào nên bán. Đáng chú ý, 58% KOL trong mẫu tự giới thiệu là “chuyên gia”, “nhà phân tích”; khuyến nghị của nhóm này khiến nhà đầu tư lỗ thêm trung bình 4,5 điểm phần trăm so với nhóm còn lại.
Rủi ro bơm xả và token ra mắt nhờ người nổi tiếng mạng
- Quy mô bơm xả. Chainalysis ghi nhận 3,59% trong hơn 2 triệu token ra mắt năm 2024 có dấu hiệu bơm xả; chỉ 1,7% token còn được giao dịch tích cực sau 30 ngày. Năm 2022, tỷ lệ này là 24% trên các token mới của Ethereum và BNB Chain.
- Trường hợp HAWK (12/2024). Memecoin gắn với người nổi tiếng mạng Haliey Welch (“Hawk Tuah girl”) lên vốn hoá khoảng 490 triệu USD trong vài giờ sau khi ra mắt ngày 4/12/2024, rồi mất hơn 91% vào ngày hôm sau; đội phát hành bị kiện tập thể, riêng Welch không bị nêu tên.
Góc nhìn chuyên gia. Phó giáo sư Joseph Pacelli (Harvard) đề nghị KOL đưa ra giá mục tiêu và mốc thời gian cụ thể, nếu không thì lời khuyên của họ chỉ là “cheap talk”. Đồng tác giả Mark Piorkowski lưu ý, muốn có lãi từ lời khuyên KOL, nhà đầu tư phải thoát vị thế gần như ngay sau tweet, điều thường không khả thi. ZachXBT nhấn mạnh vấn đề không nằm ở việc nhận tiền quảng bá, mà ở việc giấu thông tin đó với người theo dõi.
Cộng đồng hoá, trò chơi hoá và quest-to-earn, biến người dùng thành lực lượng truyền thông tiếp thị
Với dự án tài sản mã hoá, “cộng đồng” vừa là khách hàng, vừa là nhà đầu tư, vừa là đội ngũ truyền thông tiếp thị không lương. Các nền tảng nhiệm vụ (quest) công nghiệp hoá mô hình này lên quy mô hàng chục triệu ví, nhưng một phần đáng kể tương tác là bot.
Từ nhóm Discord đến “nhiệm vụ có thưởng”
- Máy chủ Discord, nhóm Telegram, Spaces trên X. Đây là nơi đội dự án công bố tin, tổ chức AMA (hỏi đáp), phát “whitelist” (quyền mua sớm) cho thành viên tích cực.
- Chương trình đại sứ (ambassador). Thành viên được trả token để viết bài, dịch, quản lý nhóm theo ngôn ngữ địa phương.
- Văn hoá meme và ngôn ngữ nội bộ (gm, WAGMI, HODL) tạo bản sắc nhóm và khuếch tán miễn phí trên mạng xã hội.
- Nền tảng quest (Galxe, Zealy, Layer3,…). Dự án giao nhiệm vụ như theo dõi tài khoản X, tham gia Discord, thực hiện giao dịch trên chuỗi; người dùng đổi lại NFT chứng nhận, điểm hoặc suất airdrop.
Hiệu quả về quy mô người dùng và chi phí
Theo Messari (1/2025), Galxe Quest có 31,4 triệu người dùng hoạt động duy nhất và hơn 6.500 dự án đã dùng để tạo nhiệm vụ. Chiến dịch Arbitrum Odyssey qua Galxe đúc 423.309 NFT, đưa 300.000 người dùng mới tới Arbitrum và khoảng 40 triệu USD tài sản được chuyển sang mạng này. Chiến dịch testnet Linea Voyage thu hút 5,6 triệu ví và 50 triệu giao dịch thử nghiệm, theo bài tài trợ trên The Block.
Tuy nhiên, độ sâu tương tác thường mỏng. Trong chuỗi 4 nhiệm vụ của Aptos trên Galxe, chỉ 16,8% người tham gia hoàn thành cả 4, còn 72% chỉ làm 2.
Trò chơi hoá (gamification)
Trò chơi hoá đưa cơ chế của game vào hành vi tài chính, gồm điểm kinh nghiệm, cấp độ, bảng xếp hạng, chuỗi ngày đăng nhập, huy hiệu và hộp quà ngẫu nhiên. Người dùng “chơi” để tích luỹ phần thưởng, còn dự án thu về giao dịch, dữ liệu và sự chú ý hằng ngày.
- Mùa giải, điểm trung thành và hộp quà theo độ hiếm. Sàn NFT Blur phát “care packages” chia 4 cấp độ hiếm (Uncommon, Rare, Legendary, Mythical) dựa trên điểm trung thành (loyalty); theo Blur, gói Mythical có giá trị gấp 100 lần gói Uncommon. Mùa 2 năm 2023 hứa phân phối hơn 300 triệu BLUR. Theo Galaxy Research, sau đợt airdrop tháng 2/2023, Blur chiếm tới 80% khối lượng giao dịch NFT, OpenSea còn 15,5%, phần lớn do người săn airdrop chuẩn bị cho mùa 2.
- Học để kiếm (learn to earn). Coinbase Earn ra mắt tháng 12/2018, trả token cho người dùng xem video và trả lời câu hỏi trắc nghiệm về dự án; mỗi lượt học ban đầu mang về khoảng 3 USD token ZRX. Năm 2019, chương trình mở rộng ra hơn 100 quốc gia với quỹ thưởng hơn 100 triệu USD. Dự án được giới thiệu tới người dùng sàn, đổi lại bằng token phát miễn phí.
- Huy hiệu và NFT thành tích. Các nền tảng quest phát NFT chứng nhận (OAT) hoặc token không thể chuyển nhượng làm “hồ sơ” của người dùng, khuyến khích quay lại để thu thập và nâng hạng.
- Nhiệm vụ hằng ngày trong ứng dụng Telegram. Notcoin, Hamster Kombat kết hợp chạm màn hình, nâng cấp, combo hằng ngày và mời bạn bè, kéo hàng trăm triệu người tham gia năm 2024.
- Mạng xã hội tài chính hoá (SocialFi). Friend.tech, ra mắt tháng 8/2023, cho phép mua bán “key” để vào nhóm chat riêng của người có ảnh hưởng, biến sự chú ý thành tài sản giao dịch. Phí hằng ngày đạt đỉnh khoảng 1,7 triệu USD ngày 21/8/2023 rồi giảm hơn 87% chỉ sau 5 ngày; đến giữa 2024, doanh thu chỉ còn khoảng 2.000 USD mỗi ngày.
Trò chơi hoá giữ được nhịp tương tác hằng ngày, điều quảng cáo truyền thống khó làm. Rủi ro là hành vi bị dẫn dắt bởi phần thưởng thay vì nhu cầu thật. Nhà phân tích Gabe Parker (Galaxy Research) nhận định phần đáng kể hoạt động giao dịch NFT năm 2023 là “không tự nhiên”, chịu tác động lớn từ airdrop của Blur. Khi phần thưởng giảm, tương tác biến mất, như trường hợp Friend.tech và Hamster Kombat.
Sự kiện và cộng đồng ngoài đời thực
Hội nghị ngành là nơi cộng đồng trực tuyến gặp nhau trực tiếp và cũng là kênh truyền thông tiếp thị tập trung nhất trong năm. TOKEN2049 Singapore 2025 có 25.000 người tham dự từ hơn 160 quốc gia, hơn 500 đơn vị triển lãm và khoảng 1.000 sự kiện bên lề trong cả tuần. Với dự án, gian hàng, tiệc bên lề, tài trợ diễn giả và các buổi gặp cộng đồng là cơ hội tiếp cận nhà đầu tư, sàn giao dịch và KOL cùng lúc.
Rủi ro từ bot, cộng đồng ảo và kênh lừa đảo
- Bot khuếch đại. Nghiên cứu của Nizzoli và cộng sự (IEEE Access, 2020) trên khoảng 50 triệu tin nhắn ở Twitter, Telegram, Discord cho thấy hơn 56% tài khoản Twitter chia sẻ đường dẫn mời vào kênh Telegram/Discord là bot hoặc đã bị khoá; 93% đường dẫn do bot chia sẻ trỏ tới kênh bơm xả.
- Người theo dõi ảo. Một nghiên cứu về các dự án NFT mua dịch vụ quảng bá trên Twitter ghi nhận 48,2% người theo dõi mới trong thời gian quảng bá có dấu hiệu là bot. Khảo sát của dappGambl (2023) ước tính tới khoảng 10% người theo dõi các tài khoản tài sản mã hoá lớn là giả, như Shiba Inu với 10,26%.
- Kênh cộng đồng thành cửa ngõ lừa đảo. TRM Labs ghi nhận hơn 150 vụ chiếm quyền máy chủ Discord của dự án NFT từ 5/2022, thiệt hại ước khoảng 22 triệu USD. Ngày 4/6/2022, Discord của Bored Ape Yacht Club bị chiếm qua tài khoản quản lý cộng đồng, khoảng 200 ETH giá trị NFT bị ảnh hưởng.
- Chỉ số tăng trưởng “ảo”. Khi phần thưởng là điểm hoặc airdrop, người tham gia chủ yếu là “thợ cày” nhiều ví; chính Galxe phải ra mắt Galxe Score (9/2024) để phân biệt người thật với bot.
Góc nhìn chuyên gia. Giáo sư Tauhid Zaman và nghiên cứu sinh Khizar Qureshi (Đại học Yale) cho rằng mức tương tác cao bất thường trên mạng xã hội thường là dấu hiệu của hoạt động nhân tạo từ bot, và token có nhiều bot thảo luận có xu hướng sinh lời kém hơn về dài hạn. Nhà phân tích Christopher Newhouse (Cumberland Labs) nhìn nhận xu hướng “trò chơi hoá” truyền thông tiếp thị cho thấy mảng sản phẩm và truyền thông tiếp thị của ngành đang chuyên nghiệp hơn.
Kinh tế khuyến khích, trả tiền cho người dùng bằng chính token của dự án
Thay vì chi tiền mặt cho quảng cáo, nhiều dự án “in” token để trả thưởng trực tiếp cho người dùng, như gửi tiền được lãi cao, chơi game được tiền, chạm màn hình được điểm. Cơ chế này tạo tăng trưởng bùng nổ, nhưng sụp đổ khi dòng người mới chậm lại.
Khai thác thanh khoản (liquidity mining) và “Mùa hè DeFi” 2020
Ngày 15/6/2020, Compound bắt đầu phát token quản trị COMP cho người vay và cho vay, mở màn “Mùa hè DeFi”. Theo dữ liệu DeBank do ChainCatcher tổng hợp, tổng giá trị khoá (TVL) của DeFi tăng từ khoảng 0,94 tỷ USD (1/6/2020) lên đỉnh 131,4 tỷ USD (11/5/2021), gần 140 lần; số người dùng giao thức giao dịch trong ngày tăng từ hơn 6.200 lên 850.000. Ngay thời điểm đó, nhà phát triển Andre Cronje (Yearn) đã hoài nghi rằng liquidity mining thực chất là trả tiền để “kê” TVL.
Lãi suất “cố định” 20% và bài học Anchor và Terra (2022)
Anchor Protocol trên mạng Terra quảng bá lợi suất gần như cố định khoảng 20%/năm cho tiền gửi stablecoin UST, trong khi lợi suất stablecoin phổ biến khi đó dưới 2%. Một hệ sinh thái “ngân hàng số” mọc lên chỉ để bán lại mức lãi 20% này cho khách hàng. Trước khi sụp đổ, Anchor giữ khoảng 14 tỷ USD UST, tương đương 75% lượng UST lưu hành.
Khi UST mất neo tháng 5/2022, TVL của Anchor giảm từ đỉnh 17,15 tỷ USD (5/5) xuống dưới 30 triệu USD (31/5), theo DeFiLlama. Nghiên cứu của Đại học Ajou (Hàn Quốc) kết luận mức lãi suất phi thực tế của Anchor là động lực chính dẫn tới sụp đổ Terra.
Play-to-earn với Axie Infinity (2021–2022)
Axie Infinity của Sky Mavis, công ty do người Việt đồng sáng lập, biến trò chơi thành “việc làm”. Người chơi kiếm token SLP rồi đổi ra tiền, các “học bổng” cho người chơi nghèo ở Philippines thuê nhân vật để chơi. Ở đỉnh, trò chơi có 2,7 triệu người dùng hoạt động hằng ngày, khoảng 50% từ Philippines; đến 4/2023 chỉ còn khoảng 250.000. Doanh số NFT giảm từ hơn 848 triệu USD (8/2021) xuống 19,4 triệu USD (4/2022), giảm 98%; giá SLP mất khoảng 99% so với đỉnh. Tháng 3/2022, cầu Ronin của trò chơi còn bị tin tặc lấy khoảng 615 triệu USD.
Tap-to-earn trên Telegram (2024)
Notcoin thu hút khoảng 35 triệu người chơi trước airdrop, nhưng token NOT giảm hơn 80% ngay sau khi phát. Hamster Kombat đạt hơn 300 triệu người chơi chỉ bằng thao tác chạm màn hình; khi airdrop tháng 9/2024, chỉ 131 triệu người đủ điều kiện, 2,3 triệu bị loại vì gian lận, và nhiều người than chỉ nhận được “bụi” token. Sau 5 tháng, lượng người dùng hoạt động còn khoảng 41 triệu, giảm 86%.
Góc nhìn chuyên gia. Nhà phát triển game Lars Doucet (Naavik) cho rằng Axie đã kiếm tiền từ chính sự tăng trưởng người dùng, điều ông gọi là thảm hoạ, vì ngay khi số người mới mỗi ngày giảm thì toàn bộ vòng xoáy giá đảo chiều. Với Anchor, Haseeb Qureshi (Dragonfly) chỉ ra mức lãi 20% là lựa chọn chính sách của dự án để thúc đẩy chấp nhận UST, không phải lãi suất thị trường, và quỹ dự phòng chi trả liên tục cạn.
Memecoin và launchpad, khi chính sự lan truyền là sản phẩm
Giai đoạn 2024–2025, memecoin đẩy logic truyền thông tiếp thị đến cực điểm. Token không có sản phẩm, giá trị nằm hoàn toàn ở mức độ lan truyền, và người quảng bá có thể là 1 nền tảng, 1 người nổi tiếng mạng hay 1 nguyên thủ.
Pump.fun, dây chuyền sản xuất token
Ra mắt ngày 19/1/2024, pump.fun cho phép bất kỳ ai tạo memecoin chỉ bằng 1 hình ảnh, tên và mã ký hiệu với chi phí dưới 2 USD. Đến giữa 2025, nền tảng đã tạo gần 11,9 triệu token và thu hơn 774 triệu USD doanh thu theo dữ liệu Dune.
Nhưng tỷ lệ token “tốt nghiệp” (đủ vốn hoá để chuyển lên sàn phi tập trung) chỉ quanh 1%, có lúc xuống 0,58%. Một bảng theo dõi Dune cho thấy chỉ 3% người giao dịch token trên pump.fun lãi trên 1.000 USD. Nền tảng thu 1% phí trên mọi giao dịch, bất kể token có thành công hay không.
Token gắn với chính trị gia
- TRUMP (1/2025). Token ra mắt ngày 17/1/2025, 3 ngày trước lễ nhậm chức, giá lên gần 75 USD với vốn hoá hơn 14,75 tỷ USD rồi giảm mạnh trong vài ngày. Phân tích của Chainalysis do New York Times đặt hàng ghi nhận hơn 813.000 ví lỗ tổng cộng khoảng 2 tỷ USD, trong khi các đơn vị liên quan thu khoảng 100 triệu USD phí giao dịch. Khoảng 50% người mua tạo ví ngay trong ngày mua, cho thấy đây là kênh đưa người mới vào thị trường tài sản mã hoá rất mạnh.
- LIBRA (2/2025). Ngày 14/2/2025, Tổng thống Argentina Javier Milei đăng bài nhắc tới token LIBRA; vốn hoá lên đỉnh khoảng 4,56 tỷ USD rồi giảm hơn 94% trong khoảng 11 giờ, 8 ví liên quan đội phát hành rút khoảng 107 triệu USD thanh khoản. Ông Milei sau đó xoá bài và tuyên bố không liên quan tới doanh nghiệp tư nhân phát hành token; hơn 100 đơn tố cáo hình sự đã được nộp. Vụ việc vẫn đang được điều tra tại Argentina.
Hiệu quả và rủi ro
Về hiệu quả truyền thông, memecoin là phương thức rẻ nhất để tạo sự chú ý và thu hút người mới. Về rủi ro, chi phí phát hành gần như bằng 0 khiến thị trường ngập token rác, tạo điều kiện cho bơm xả, “bắn tỉa” (sniping) lúc ra mắt, và tập trung lợi nhuận vào nhóm nhỏ. Với TRUMP, theo Chainalysis, 58 ví lãi trên 10 triệu USD mỗi ví, tổng cộng khoảng 1,1 tỷ USD, trong khi khoảng 764.000 ví nhỏ lỗ.
Góc nhìn chuyên gia. Theo nhà phân tích dữ liệu Tehc, tỷ lệ tốt nghiệp giảm từ 1,67% (11/2024) xuống 0,58% (5/2025) phản ánh nhu cầu với token trên pump.fun đã nguội đi; nhà sáng lập Alon Cohen thì cho rằng tỷ lệ tự nhiên của memecoin sẽ quanh 1%. Các bên phân tích chuỗi như Bubblemaps cảnh báo về cấu trúc nguồn cung tập trung, như trường hợp LIBRA với 82% nguồn cung nằm trong 1 cụm ví ngay lúc ra mắt.
Giới thiệu, hội thảo và đa cấp, kênh “người thật, việc thật” dễ biến tướng nhất
Hoa hồng giới thiệu (referral) là công cụ hợp pháp và phổ biến ở các sàn giao dịch, nhưng khi kết hợp với lời hứa lợi nhuận cố định và hội thảo “truyền lửa”, nó trở thành xương sống của các mô hình Ponzi tiền số, kể cả tại Việt Nam.
Mô hình và hiệu quả
- Hoa hồng nhiều tầng. Người dùng nhận phần trăm trên khoản nạp hoặc phí giao dịch của người mình giới thiệu, đôi khi nhiều tầng.
- Video “lời chứng thực” và hội thảo. Người giới thiệu tự quay video khoe lợi nhuận, tổ chức sự kiện tại khách sạn, mời người nổi tiếng địa phương xuất hiện.
- Lợi thế. Chi phí thu hút khách hàng chỉ phát sinh khi có người nạp tiền; niềm tin được truyền qua quan hệ thân quen nên tỷ lệ chuyển đổi cao.
Rủi ro qua ví dụ quốc tế
BitConnect là trường hợp kinh điển. Theo SEC, từ 1/2017 đến 1/2018, “chương trình cho vay” của BitConnect huy động khoảng 2 tỷ USD từ nhà đầu tư nhỏ lẻ nhờ mạng lưới người quảng bá ăn hoa hồng giới thiệu, với video “lời chứng thực” đăng YouTube, có khi nhiều lần mỗi ngày. Người quảng bá hàng đầu tại Mỹ, Glenn Arcaro, cùng công ty của ông bị cáo buộc nhận hơn 24 triệu USD hoa hồng và đã nhận tội trong vụ án hình sự song song.
Rủi ro qua các vụ việc tại Việt Nam
- iFan và Pincoin (Modern Tech, 2018). Theo đơn tố cáo của nhà đầu tư, khoảng 32.000 người bị thiệt hại khoảng 15.000 tỷ đồng (quy đổi từ khoảng 650 triệu USD). Công ty tổ chức nhiều hội thảo, sự kiện tại TP.HCM và Hà Nội, hứa lợi nhuận tối thiểu 48%/tháng, hoàn vốn tối đa 4 tháng, áp dụng mô hình đa cấp; dự án gắn mác nước ngoài (Singapore, Ấn Độ/Dubai). Fortune gọi đây là vụ lừa đảo tài sản mã hoá 658 triệu USD gây phẫn nộ tại Việt Nam.
- AntEx (2021–2025). Ngày 14/10/2025, Công an TP Hà Nội khởi tố Nguyễn Hòa Bình (“Shark Bình”) và 9 đồng phạm liên quan dự án đồng tiền số AntEx. Theo cơ quan điều tra, nhóm này huy động khoảng 4,5 triệu USD qua token AntEx nhưng không phát triển dự án như cam kết, rút tiền từ khoảng 30.000 ví nhà đầu tư. Kết luận điều tra cáo buộc bị can lợi dụng uy tín, ảnh hưởng trên mạng xã hội để kêu gọi đầu tư và tạo lệnh mua bán giả để thu hút nhà đầu tư. Vụ án đang trong quá trình tố tụng; các cáo buộc chưa phải phán quyết của toà án.
Góc nhìn chuyên gia. Trong hồ sơ vụ BitConnect, SEC mô tả cơ chế cốt lõi là nhà đầu tư cũ được trả hoa hồng khi kéo người mới vào, còn tiền của nhà đầu tư bị chuyển vào ví do các bị đơn kiểm soát thay vì được dùng như cam kết. Trong nước, giới quan sát pháp lý nhắc lại rằng tiền số không được coi là “tiền” hay giấy tờ có giá tại Việt Nam và Ngân hàng Nhà nước từng nhiều lần cảnh báo nhà đầu tư không được pháp luật bảo vệ khi mua bán các loại tài sản này.
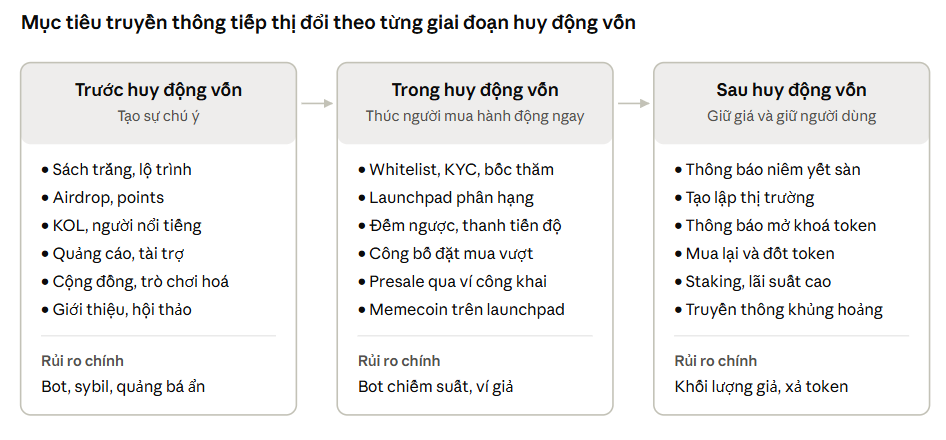
Trong giai đoạn huy động vốn, biến đợt bán token thành một sự kiện truyền thông
Khi đợt bán mở, truyền thông tiếp thị chuyển từ kể chuyện sang tạo áp lực thời gian. Mục tiêu là khiến người mua hành động ngay, và thông điệp “bán hết trong vài giây” trở thành sản phẩm truyền thông cho cả đợt bán lẫn giai đoạn sau.
Các phương thức điển hình
- Danh sách trắng (whitelist) và KYC trước giờ mở bán. Người muốn mua phải đăng ký sớm, hoàn thành nhiệm vụ cộng đồng hoặc bốc thăm; danh sách chờ dài được công bố như bằng chứng về nhu cầu.
- Launchpad phân hạng theo lượng token nắm giữ. Các nền tảng IDO như DAO Maker, Seedify, Polkastarter, ChainGPT Pad yêu cầu người mua khoá (stake) token của chính nền tảng; hạng càng cao suất mua càng lớn. Tại DAO Maker và Seedify, suất mua bảo đảm đòi hỏi khoá khoảng 5.000–15.000 USD token nền tảng (nguồn thứ cấp). Một số launchpad còn yêu cầu tương tác mạng xã hội, làm bài kiểm tra, khiến đợt bán đồng thời là chiến dịch xây dựng cộng đồng.
- Đếm ngược, thanh tiến độ trực tiếp, giá theo vòng. Trang bán hiển thị số tiền đã huy động theo thời gian thực, tạo hiệu ứng đám đông.
- Đấu giá và công bố mức đặt mua vượt. Đợt bán công khai của MegaETH (10/2025) đóng với hơn 50.000 người đặt mua, tổng cam kết 1,39 tỷ USD cho khoảng 50 triệu USD token, tức đặt mua vượt 27,8 lần. Trên Polymarket, cược về kết quả đợt bán đạt gần 60 triệu USD, tức chính đợt bán đã trở thành đề tài đầu cơ.
- Presale qua địa chỉ ví công khai. Tháng 3/2024, hàng loạt memecoin trên Solana kêu gọi người theo dõi gửi SOL thẳng vào 1 địa chỉ ví để nhận token sau. Theo ZachXBT, 33 đợt presale từ ngày 12/3/2024 thu hơn 796.000 SOL, khoảng 149 triệu USD.
Hiệu quả
Tốc độ huy động là thước đo được quảng bá nhiều nhất. Đợt ICO của Brave (BAT) ngày 31/5/2017 thu khoảng 35 triệu USD trong chưa đầy 30 giây. Các launchpad IDO quảng bá chỉ số “ROI đỉnh trung bình”, như Seedify với khoảng 42,5 lần, để thu hút người khoá token nền tảng.
Rủi ro
- Phân phối dồn vào nhóm nhỏ. Chỉ khoảng 130 người mua được BAT, 5 người chiếm gần 50% lượng bán ra; theo Vitalik Buterin, có người trả 2.220 USD phí giao dịch để chen lên trước.
- Bị tấn công ngay trong giờ mở bán. Ngày 17/7/2017, website của CoinDash bị chiếm quyền ngay khi mở bán, địa chỉ nhận tiền bị thay bằng ví của tin tặc; hơn 2.000 nhà đầu tư gửi khoảng 7 triệu USD ETH vào ví giả trong khoảng 3 phút.
- Presale không có cơ chế bảo vệ. Ví nhận tiền presale do 1 cá nhân kiểm soát. Nhà phát triển Slerf vô tình đốt toàn bộ token dành cho người mua presale, tương đương khoảng 10 triệu USD; trong đợt presale tháng 3/2024, ít nhất 4 dự án kết thúc bằng rút tiền hoặc lừa đảo. Kẻ giả mạo tài khoản người nổi tiếng mạng cũng đăng địa chỉ ví giả để nhận tiền.
- Chỉ số ROI “đỉnh” gây hiểu nhầm. ROI đỉnh đo giá cao nhất từng đạt, không phải giá trị người mua còn giữ được; theo dữ liệu CryptoRank được trích dẫn năm 2022, chỉ 1 launchpad có trên 20 IDO đạt ROI hiện tại dương (nguồn thứ cấp).
Góc nhìn chuyên gia. Đồng sáng lập Solana Anatoly Yakovenko lên tiếng kêu gọi cộng đồng ngừng gửi tiền vào các presale qua ví cá nhân sau khi ZachXBT công bố số liệu tháng 3/2024. Với đợt bán của Brave, giới quan sát nhận xét số người mua quá ít khiến nó giống một đợt bán cho người trong cuộc hơn là chào bán công khai.
Sau huy động vốn, giữ giá, giữ người và giữ niềm tin
Sau khi đợt bán đóng lại, mục tiêu truyền thông tiếp thị chuyển sang duy trì giá và thanh khoản của token, vì đó là “sản phẩm” mà người mua đang cầm. Đây là giai đoạn ranh giới giữa truyền thông và thao túng thị trường mỏng nhất.
Niêm yết sàn như một sự kiện truyền thông
Thông báo niêm yết trên sàn lớn là tin được chờ đợi nhất sau đợt bán. Phân tích của Messari năm 2021 cho thấy token được Coinbase thông báo niêm yết tăng trung bình 29% sau 5 ngày, lên 91% nếu tính cả các trường hợp ngoại lai; trong khi đó Binance và Gemini khi ấy không tạo hiệu ứng dương. Đến 2023, một phân tích khác ghi nhận giá cao nhất trong 30 ngày sau khi niêm yết trên Binance cao hơn trung bình 73% so với ngày niêm yết.
Hiệu ứng này ngắn. Trong 42 token niêm yết trên Binance hoặc Coinbase nửa đầu 2024, khoảng 80% từng tăng trên 10% sau thông báo, nhưng rất ít token giữ được mức tăng. Dữ liệu của The Tie từ 2023 cho thấy phần lớn mức tăng diễn ra trước ngày niêm yết; sau khi giao dịch mở, lợi nhuận điều chỉnh theo Bitcoin đi ngang hoặc chuyển âm.
Tạo lập thị trường và khối lượng giả
Khối lượng giao dịch là chỉ số được dự án đưa vào thông cáo, bảng xếp hạng và tài liệu gửi sàn, nên đã hình thành dịch vụ “tạo khối lượng” thuê ngoài. Chainalysis ước tính giao dịch rửa (wash trading) trên một số blockchain đạt tới 2,57 tỷ USD năm 2024.
Tháng 10/2024, Bộ Tư pháp Mỹ công bố cáo buộc 18 cá nhân và tổ chức trong chiến dịch “Operation Token Mirrors”, trong đó FBI tự lập công ty và token NexFundAI để làm mồi. Các bên tạo lập thị trường như ZM Quant, CLS Global, MyTrade bị cáo buộc giao dịch rửa cho token này; theo hồ sơ, nhân viên ZM Quant mô tả việc giao dịch 10–20 lần mỗi phút để tăng khối lượng và đẩy giá. Token Saitama, một khách hàng bị nêu tên, từng đạt vốn hoá 7,5 tỷ USD. Hơn 25 triệu USD tài sản mã hoá bị thu giữ; CLS Global nhận tội và bị phạt 428.059 USD vào 4/2025.
Mở khoá token và truyền thông về nguồn cung
Sau đợt bán, token của đội ngũ và nhà đầu tư sớm được mở khoá theo lịch. Nghiên cứu của Keyrock trên hơn 16.000 lần mở khoá cho thấy khoảng 90% tạo áp lực giảm giá, áp lực thường bắt đầu khoảng 30 ngày trước ngày mở khoá; các đợt mở khoá lớn khiến giá giảm mạnh gấp khoảng 2,4 lần đợt nhỏ. Mỗi tuần có hơn 600 triệu USD token được mở khoá. Vì vậy, dự án thường gắn thông báo mở khoá với tin tốt như quỹ tài trợ hệ sinh thái; Optimism từng phân bổ khoảng 36 triệu USD token cho 24 dự án sau 1 đợt mở khoá lớn năm 2022.
Mua lại và đốt token
Năm 2025, mua lại (buyback) trở thành thông điệp chủ đạo để chứng minh dự án có doanh thu thật. Theo CoinGecko, đến giữa 10/2025 có 28 dự án chi tổng cộng hơn 1,4 tỷ USD mua lại token; Hyperliquid chiếm khoảng 645 triệu USD (46%), LayerZero 150 triệu USD, pump.fun khoảng 138 triệu USD. Tuy nhiên, lượng PUMP mà pump.fun mua lại đã rơi vào trạng thái lỗ trên giấy sau cú sập thị trường ngày 10/10/2025, cho thấy mua lại không bảo đảm giữ giá.
Truyền thông khủng hoảng
Khi sự cố xảy ra, phát ngôn của nhà sáng lập trên mạng xã hội trở thành công cụ trấn an chủ yếu, và cũng là bằng chứng pháp lý về sau.
- Terra (5/2022). Khi UST bắt đầu mất neo, nhà sáng lập Do Kwon đăng dòng “Deploying more capital – steady lads” để trấn an thị trường; sau đó hơn 40 tỷ USD giá trị bị xoá sổ chỉ trong tháng 5/2022.
- FTX (11/2022). Ngày 7/11/2022, Sam Bankman-Fried đăng chuỗi bài khẳng định FTX và tài sản khách hàng đều ổn, sàn đủ tiền chi trả và không dùng tài sản khách hàng để đầu tư; chuỗi bài bị xoá ngay hôm sau. Tại phiên toà, bồi thẩm đoàn đã xem ảnh chụp chuỗi bài này. Chính Bankman-Fried khai rằng riêng ngày 7/11, lượng rút ròng đạt khoảng 4 tỷ USD, gấp khoảng 100 lần ngày bình thường.
Góc nhìn chuyên gia. Công tố viên liên bang Joshua Levy khẳng định việc đưa ra tuyên bố sai để lừa nhà đầu tư là gian lận, kể cả trong ngành tài sản mã hoá. Nhà báo David Canellis (Blockworks) nhận xét niêm yết trên Binance hay Coinbase có thể tạo cú tăng ngắn hạn, nhưng giữ được mức tăng là hiếm. Keyrock cho rằng mở khoá gắn với chiến lược phát triển hệ sinh thái có thể trở thành chất xúc tác thay vì yếu tố gây xáo trộn.
Bức tranh tổng hợp, hiệu quả nhanh, rủi ro dài
Điểm chung của các phương thức ở cả 3 giai đoạn trước, trong và sau huy động vốn là tạo tăng trưởng rất nhanh về sự chú ý, người dùng hoặc vốn, nhưng phần lớn chỉ số đó mất 80–99% so với đỉnh khi khuyến khích hoặc cơn sốt qua đi.
| Phương thức | Giai đoạn nổi bật | Hiệu quả điển hình | Rủi ro chính | Ví dụ tiêu biểu |
|---|---|---|---|---|
| ICO / IEO / IDO | 2017–2019 | Huy động hàng tỷ USD trong vài tháng; IEO bán hết trong vài giây | Lừa đảo, dự án “chết yểu”, bot chiếm suất mua | EOS, Telegram, BTT, Fetch.ai |
| Airdrop và points | 2020–2025 | Phủ hàng trăm nghìn ví, tạo tin tức lan truyền miễn phí | Sybil, bán tháo, lừa đảo ăn theo, “vốn đánh thuê” | Uniswap, Arbitrum, Blast, Hyperliquid |
| Người nổi tiếng, quảng cáo đại chúng, thể thao | 2021–2022 | Nhảy hạng App Store, nhận diện thương hiệu đại chúng | Mua đỉnh, kiện tụng, phạt vì không công bố thù lao | FTX, Coinbase, Crypto.com, EMAX |
| KOL / influencer | Liên tục | Tăng giá ngày đầu, phủ cộng đồng ngách | Lỗ trung bình ~19% sau 90 ngày, bơm xả, không công bố quảng cáo | Bảng giá KOL rò rỉ 2025, HAWK |
| Cộng đồng, trò chơi hoá và quest-to-earn | 2021–2025 | Hàng chục triệu ví tham gia với chi phí thấp | Bot, tương tác ảo, Discord bị chiếm quyền | Galxe, Blur, Friend.tech, BAYC |
| Kinh tế khuyến khích (lãi cao, P2E, tap-to-earn) | 2020–2024 | TVL và người dùng tăng hàng chục đến hàng trăm lần | Mô hình phụ thuộc người mới, sụp đổ dây chuyền | Compound, Anchor/Terra, Axie, Hamster Kombat |
| Memecoin và launchpad | 2024–2025 | Chi phí gần bằng 0, đưa lượng lớn người mới lên chuỗi | ~99% token thất bại, lợi nhuận tập trung vào nhóm nhỏ | pump.fun, TRUMP, LIBRA |
| Giới thiệu, hội thảo, đa cấp | 2017–2025 | Chuyển đổi cao nhờ quan hệ thân quen | Biến tướng Ponzi, thiệt hại tập trung ở nhà đầu tư nhỏ | BitConnect, iFan và Pincoin, AntEx |
| Truyền thông trong đợt bán (whitelist, launchpad phân hạng, presale) | 2017–2025 | Bán hết trong vài giây, đặt mua vượt hàng chục lần | Phân phối dồn vào nhóm nhỏ, tấn công giữa giờ bán, mất tiền presale | BAT, CoinDash, MegaETH, Slerf |
| Truyền thông sau huy động (niêm yết, mở khoá, mua lại, khủng hoảng) | 2019–2025 | Giá tăng quanh thông báo niêm yết, mua lại tạo câu chuyện doanh thu | Khối lượng giả, áp lực xả khi mở khoá, phát ngôn trấn an sai sự thật | Coinbase, Binance, NexFundAI, Terra, FTX |
Ngoại lệ đáng chú ý là Hyperliquid, nơi hoạt động tiếp tục tăng sau airdrop.
Khung quản lý và góc nhìn chuyên gia, từ “vùng xám” đến luật lệ
Từ 2023, các cơ quan quản lý lớn chuyển từ cảnh báo sang quy định cứng về quảng cáo tài sản mã hoá, nhắm thẳng vào thưởng giới thiệu, quảng bá không công bố và thông điệp thiếu cảnh báo rủi ro. Thông tin pháp lý dưới đây mang tính tham khảo, không phải tư vấn pháp lý chính thức.
Quốc tế
- Anh (từ 8/10/2023). Quảng cáo tài sản mã hoá phải “rõ ràng, công bằng, không gây hiểu nhầm”, có cảnh báo rủi ro nổi bật; thưởng “giới thiệu bạn bè” và thưởng người mới bị cấm; nhà đầu tư lần đầu với một công ty phải có 24 giờ “cân nhắc”. Riêng năm 2022, FCA đã yêu cầu sửa hoặc gỡ 8.582 quảng cáo, gấp 14 lần năm 2021.
- Liên minh châu Âu (MiCA, Quy định (EU) 2023/1114). Điều 7 yêu cầu thông điệp truyền thông tiếp thị phải nhận diện được là quảng cáo, công bằng, rõ ràng, không gây hiểu nhầm, nhất quán với sách trắng, và không được phát tán trước khi sách trắng được công bố khi sách trắng là bắt buộc. Như vậy, 1 bài đăng KOL trả phí mà không ghi là quảng cáo đã không đạt yêu cầu ngay từ đầu.
- Hoa Kỳ. SEC xử lý theo điều khoản chống quảng bá không công bố của luật chứng khoán liên bang, như vụ Kim Kardashian và các vụ người quảng bá BitConnect.
Ý kiến của các chuyên gia
- Về nhà quảng bá. Giới quản lý Mỹ nhấn mạnh nghĩa vụ công bố thù lao (Gensler, Grewal); giới học thuật đề nghị KOL công khai giá mục tiêu và tỷ lệ đúng/sai (Pacelli); giới điều tra on-chain coi việc giấu quảng cáo là vấn đề cốt lõi (ZachXBT).
- Về khuyến khích bằng token. Nhà phân tích DappRadar cho rằng airdrop chỉ giữ chân được người dùng khi sản phẩm có giá trị thực; nhà đầu tư Haseeb Qureshi đề xuất thưởng dựa trên lịch sử nắm giữ; Lars Doucet cảnh báo mô hình kiếm tiền từ chính tăng trưởng người dùng.
- Về đo lường. Nghiên cứu của Đại học Yale cho thấy tương tác cao bất thường thường là dấu hiệu bot; Tomasz Tunguz đề xuất đo airdrop như chi phí thu hút khách hàng, với thời gian hoàn vốn cụ thể.
- Về giới hạn của dữ liệu. Nhiều số liệu (như tỷ lệ “lừa đảo” của Satis Group, giá trị airdrop) phụ thuộc mạnh vào định nghĩa và thời điểm định giá; nghiên cứu học thuật khác từng phản biện rằng tỷ lệ lừa đảo được toà án xác định thấp hơn nhiều.