


Hiệu ứng là một hiện tượng lặp đi lặp lại, làm giá tài sản hoặc lãi lỗ của nhà đầu tư thay đổi theo một kiểu có thể nhận biết trước, khác với một biến động giá ngẫu nhiên. Một hiện tượng được gọi là hiệu ứng khi hội đủ ba yếu tố: có nguyên nhân rõ ràng (sự kiện, cơ chế giao dịch hoặc hành vi của đám đông), cho kết quả giống nhau mỗi lần xảy ra, và đã được quan sát nhiều lần chứ không chỉ một vụ. Bài viết phân tích bảy hiệu ứng đặc trưng của thị trường tài sản mã hóa qua cơ chế, bằng chứng, dấu hiệu nhận diện và giới hạn của từng hiệu ứng.
Thanh lý dây chuyền (Liquidation Cascade)
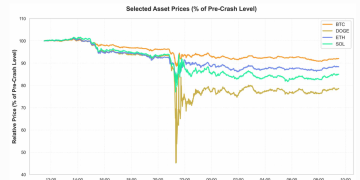
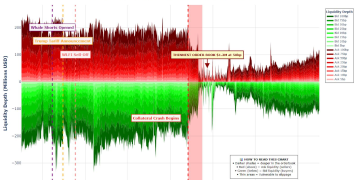
Đây là hiệu ứng có bằng chứng định lượng rõ nhất. Trong hai ngày 10 và 11/10/2025, khoảng 19,1 tỷ USD vị thế dùng đòn bẩy bị thanh lý trong 24 giờ, ảnh hưởng tới khoảng 1,6 triệu tài khoản; theo CoinGlass, đây là đợt thanh lý lớn nhất từ trước đến nay.
Cơ chế: Nhà giao dịch hợp đồng tương lai vĩnh cửu chỉ ký quỹ một phần giá trị vị thế. Khi giá đi ngược tới ngưỡng ký quỹ duy trì, sàn tự động đóng vị thế bằng lệnh thị trường. Lệnh đóng vị thế mua là lệnh bán, đẩy giá xuống thêm và chạm ngưỡng thanh lý của lớp vị thế tiếp theo, tạo thành vòng tự khuếch đại. Vòng này chỉ dừng khi đòn bẩy trên thị trường đã được giải tỏa hết, hoặc khi sổ lệnh đủ sâu để hấp thụ lượng bán.
Sự kiện: Năm đợt thanh lý lớn nhất theo dữ liệu CoinGlass:
| Thời điểm | Giá trị thanh lý trong 24 giờ | Số tài khoản |
|---|---|---|
| 10/2025 | 19,16 tỷ USD | 1,63 triệu |
| 4/2021 | 9,94 tỷ USD | 1,03 triệu |
| 5/2021 | 9,01 tỷ USD | 838.000 |
| 2/2021 | 4,1 tỷ USD | 427.000 |
| 9/2021 | 3,65 tỷ USD | 371.000 |
Nguồn: CoinGlass, tổng hợp bởi MoneySense (10/2025).
Các cú sốc trước đó cũng diễn ra theo cùng dạng: khoảng 1,2 tỷ USD bị thanh lý trong cú sập do Covid-19 ngày 12/3/2020 và khoảng 1,6 tỷ USD khi FTX sụp đổ tháng 11/2022.
Diễn biến điển hình, trường hợp ngày 10/10/2025: Yếu tố kích hoạt là thông báo của Tổng thống Mỹ về khả năng áp thuế 100% lên hàng hóa Trung Quốc, kèm biện pháp kiểm soát xuất khẩu. Bitcoin giảm khoảng 14%, từ khoảng 122.000 USD xuống khoảng 105.000 USD ở thời điểm tệ nhất. Thanh lý dồn hẳn về một phía: khoảng 16,7 tỷ USD là vị thế mua, 2,5 tỷ USD là vị thế bán. Tổng vốn hóa thị trường mất khoảng 400 tỷ USD.
Lưu ý về số liệu: Con số 19 tỷ USD có thể thấp hơn thực tế, vì Binance chỉ công bố tối đa một lệnh thanh lý mỗi giây.
Dấu hiệu nhận diện: (1) khối lượng hợp đồng mở (open interest) cao so với vốn hóa; (2) phí cấp vốn (funding rate) dương kéo dài, cho thấy phe mua đông và chấp nhận trả phí để giữ vị thế; (3) bản đồ thanh lý cho thấy vị thế tập trung dày ngay dưới giá hiện tại; (4) thanh khoản mỏng, như cuối tuần hoặc ngoài giờ giao dịch tại Mỹ. Sự kiện ngày 10/10/2025 xảy ra vào tối thứ Sáu theo giờ Mỹ.
Giới hạn: Hiệu ứng khuếch đại cú sốc chứ không tự tạo ra xu hướng. Sau khi đòn bẩy được giải tỏa, giá thường hồi một phần khá nhanh vì áp lực bán bắt buộc không còn (Đánh giá).
Bơm giá khi lên sàn (Listing Pump)
Hiệu ứng diễn ra theo hai giai đoạn rõ rệt: giá tăng mạnh quanh thời điểm công bố niêm yết, rồi phần lớn token giảm sâu trong vài tháng sau. Với các token niêm yết trên Binance năm 2024, mức thay đổi giá trung vị là tăng 1,0% sau 1 ngày, tăng 2,9% sau 30 ngày nhưng giảm 60,0% sau 6 tháng; chỉ 9,5% số token còn có lãi sau 6 tháng.
Cơ chế: Thứ nhất, sàn lớn mở đường cho hàng triệu nhà đầu tư cá nhân tiếp cận token, tạo ra nguồn cầu mới đột ngột. Thứ hai, người mua coi việc được niêm yết là dấu hiệu token đã qua sàng lọc. Thứ ba, giai đoạn giảm giá đến từ phía cung: nhà đầu tư sớm, các quỹ và đội ngũ dự án có thanh khoản để bán ra, cộng thêm lịch mở khóa token và tỷ lệ lưu hành thấp so với tổng cung (giá trị pha loãng hoàn toàn cao).
Các sự kiện:
| Nguồn | Sự kiện | Phát hiện chính |
|---|---|---|
| Coin Metrics (6/2020) | Niêm yết trên Coinbase Pro | Hiệu suất trung bình và trung vị chỉ từ giảm 1% đến tăng 14% trong khoảng 10 ngày trước và sau thông báo |
| Messari (4/2021) | 28 token niêm yết trên Coinbase | Lợi suất 5 ngày trung bình 91%, dao động từ giảm 32% đến tăng 645%; loại các giá trị cá biệt còn trung bình 29% |
| Four Pillars (2024) | Token niêm yết trên Binance năm 2024 | Trung vị giảm 60% sau 6 tháng; hầu như không token nào (trừ memecoin) có lợi suất vượt Bitcoin |
| The Tie (2026) | Niêm yết trên các sàn lớn, lợi suất đã trừ biến động BTC | Hiệu ứng vẫn còn nhưng dồn vào trước ngày niêm yết và phần lớn đảo chiều trong vài tuần |
| AFT 2025, Dagstuhl | Coinbase so với Binance; mở rộng ra 80 sàn | Lợi suất bất thường ngắn hạn dương ở cả hai sàn; sàn chịu quản lý chặt hơn cho lợi suất ban đầu cao hơn |
Mặt trái là giao dịch nội gián: Một nghiên cứu trên 146 thông báo niêm yết của Coinbase, từ tháng 9/2018 đến tháng 5/2022, tìm thấy dấu hiệu mua vào trước thông báo. Năm 2022, cựu quản lý sản phẩm của Coinbase là Ishan Wahi bị khởi kiện dân sự và truy tố hình sự vì dùng thông tin biết trước về 25 tài sản sắp được niêm yết. Vì vậy, một phần lợi nhuận của hiệu ứng đã bị chiếm trước khi công chúng biết tin.
Dấu hiệu nhận diện: Khối lượng giao dịch và giá trên sàn phi tập trung tăng bất thường trước thông báo; tỷ lệ lưu hành thấp, giá trị pha loãng hoàn toàn cao; lịch mở khóa token lớn trong khoảng 3 đến 12 tháng sau niêm yết.
Giới hạn: Hiệu ứng đã yếu dần và dịch về phía trước theo thời gian, do thị trường định giá trước sự kiện và các sàn rút ngắn thời gian báo trước. Biên độ phụ thuộc nhiều vào trạng thái chung của thị trường: niêm yết trong chu kỳ tăng cho kết quả tốt hơn hẳn so với chu kỳ giảm.
Thổi giá, xả hàng (Pump & Dump)
Thổi giá, xả hàng là hiện tượng phổ biến và có hệ thống. Theo Chainalysis, khoảng 4,52% số token phát hành năm 2024 (trên tổng số hơn 3 triệu token) mang dấu hiệu thổi giá, xả hàng, tăng so với mức 3,59% của năm 2023.
Cơ chế: Nhóm tổ chức gom sẵn token giá rẻ, thường là token vốn hóa nhỏ, thanh khoản mỏng. Sau đó họ tạo nhu cầu bằng quảng bá trên Telegram, Discord, X hoặc qua người có ảnh hưởng. Khi người mua sau đổ vào, nhóm tổ chức bán ra. Kết quả lặp lại theo một cách phân chia cố định: lãi dồn về người vào trước, lỗ dồn về người vào sau. Về bản chất, đây là sự chuyển giao tài sản giữa các nhà đầu tư, không tạo ra giá trị mới.
Bằng chứng từ nghiên cứu khoa học và dữ liệu chuỗi khối:
- Xu và Livshits (2019), công bố tại hội nghị USENIX Security Symposium, phân tích 412 vụ thổi giá, xả hàng được tổ chức qua Telegram từ tháng 6/2018 đến tháng 2/2019. Khoảng 100 kênh Telegram điều phối trung bình 2 vụ mỗi ngày, và một số sàn giao dịch trực tiếp tham gia tổ chức. Mô hình học máy của nhóm tác giả dự báo được token mục tiêu với độ chính xác cao, tức là hiệu ứng có quy luật nhận biết được.
- Chainalysis, các năm 2022 đến 2024: khoảng 24% token ra mắt năm 2022 trên Ethereum và BNB Chain có dấu hiệu thổi giá, xả hàng. Với token ERC-20 có mặt trên sàn phi tập trung năm 2023, tỷ lệ này là 54%, mang về cho người phát hành khoảng 241,6 triệu USD. Năm 2024, khoảng 89% bể thanh khoản bị nghi vấn đã bị chính địa chỉ tạo bể rút sạch thanh khoản; thời gian tồn tại trung bình từ 6 đến 7 ngày.
Lưu ý về phương pháp: các tỷ lệ của Chainalysis khác nhau giữa các năm vì khác phạm vi mẫu (một hay nhiều chuỗi khối, toàn bộ token hay chỉ token trên sàn phi tập trung). Chính Chainalysis cũng lưu ý rằng dấu hiệu trên chuỗi khối chưa đủ để kết luận về mặt pháp lý rằng từng token là thổi giá, xả hàng.
Dấu hiệu nhận diện: Vốn hóa nhỏ, thanh khoản mỏng; nguồn cung tập trung ở vài ví; thanh khoản trong bể do chính nhà phát hành cung cấp và không bị khóa; quảng bá dồn dập, có hẹn giờ; khối lượng giao dịch tăng bất thường vài giờ trước thời điểm hẹn, cho thấy người tổ chức đã mua trước.
Giới hạn: Hiệu ứng mạnh nhất ở token mới, vốn hóa nhỏ và yếu hẳn ở tài sản vốn hóa lớn. Dù số token liên quan rất lớn, phần lớn ngừng giao dịch sau vài tuần: chỉ khoảng 1,7% token ra mắt năm 2024 còn được giao dịch thường xuyên.
Luân chuyển trào lưu (Narrative Rotation)
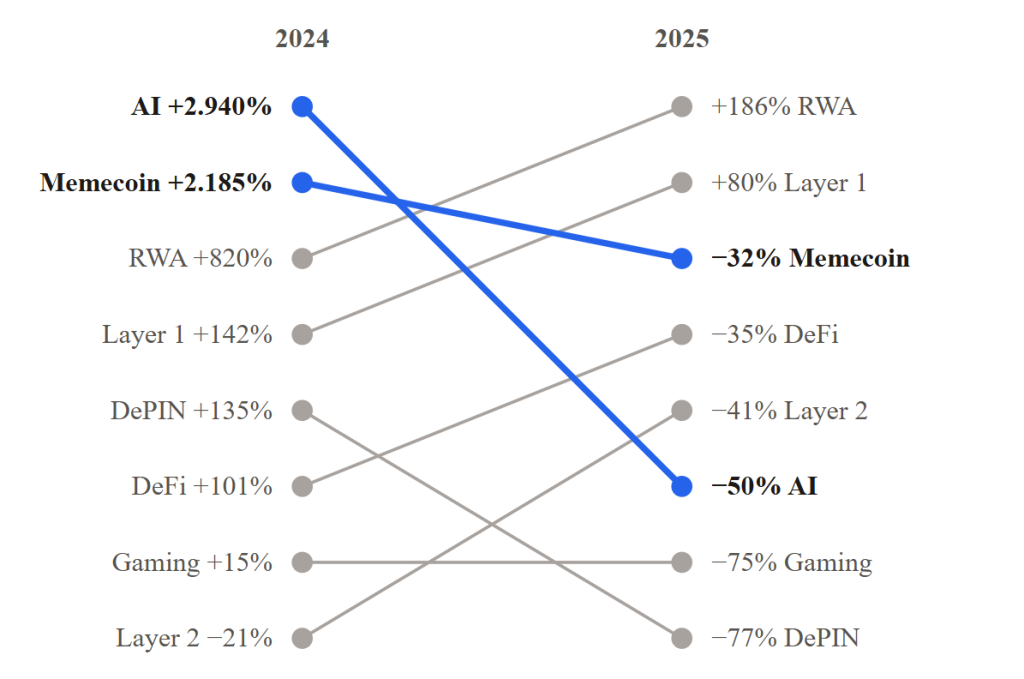
Dòng tiền đầu cơ dịch chuyển theo chủ đề, và nhóm dẫn đầu năm trước thường không dẫn đầu năm sau. Theo CoinGecko, trí tuệ nhân tạo (AI, tăng 2.940%) và memecoin (tăng 2.185%) là hai trào lưu sinh lời nhiều nhất năm 2024, nhưng sang năm 2025 lần lượt lỗ khoảng 50% và 32%; chỉ nhóm token hóa tài sản thật (RWA) và nhóm chuỗi khối lớp 1 (Layer 1) có lãi cả hai năm.
Cơ chế: Thị trường tài sản mã hóa thiếu dòng tiền cơ bản như cổ tức hay lợi nhuận để làm điểm tựa định giá, nên sự chú ý của nhà đầu tư trở thành yếu tố định giá chính. Một câu chuyện mới (công nghệ mới, sản phẩm nổi bật, tin vĩ mô) thu hút sự chú ý; tiền chảy vào cả nhóm token cùng chủ đề; giá tăng lại thu hút thêm sự chú ý, tạo thành vòng tự khuếch đại. Khi câu chuyện hết độ mới hoặc một chủ đề khác xuất hiện, tiền rút ra cùng lúc khỏi cả nhóm.
Sự kiện: Binance Research gọi memecoin là trào lưu định hình năm 2024, ghi nhận AI chiếm 12,6% mức độ quan tâm của thị trường năm đó và nhận định tác nhân AI (AI agent) là trào lưu kế tiếp. Đến cuối năm 2025, nhóm kết hợp tài chính phi tập trung với AI (DeFAI) và nhóm khoa học phi tập trung (DeSci) rơi xuống cuối bảng xếp hạng. Đáng chú ý, năm 2024 chỉ cần nắm giữ Bitcoin cũng cho lợi nhuận ngang với ít nhất ba trào lưu lớn. Các chu kỳ trước như tài chính phi tập trung (2020), NFT và vũ trụ ảo (2021) cũng có cùng dạng tăng rồi sụp theo nhóm (Đánh giá; chưa kèm số liệu vì chưa được kiểm chứng trong phạm vi bài này).
Dấu hiệu nhận diện: Hiệu suất 7 đến 30 ngày của cả nhóm token cùng chủ đề vượt hẳn Bitcoin; tỷ lệ thảo luận về chủ đề trên mạng xã hội tăng nhanh; nhiều dự án mới đổi tên hoặc gắn nhãn theo chủ đề đang nóng; các sàn lớn liên tục niêm yết token cùng chủ đề.
Giới hạn: Số liệu trung bình của 10 token lớn nhất bị kéo mạnh bởi vài token cá biệt. Chẳng hạn, mức tăng của nhóm RWA năm 2025 có đóng góp lớn từ Keeta Network (tăng khoảng 1.795%). Danh sách token của mỗi trào lưu cũng thay đổi theo năm, nên đây là thước đo xu hướng, không phải một danh mục đầu tư thực.
Ưa rủi ro, né rủi ro (Risk-on / Risk-off)
Từ năm 2020, Bitcoin vận động như một tài sản rủi ro cao hơn là một “vàng kỹ thuật số”. Theo Quỹ Tiền tệ Quốc tế (IMF), hệ số tương quan lợi suất ngày giữa Bitcoin và chỉ số S&P 500 tăng từ 0,01 trong giai đoạn 2017 đến 2019 lên 0,36 trong giai đoạn 2020 đến 2021, cao hơn tương quan giữa cổ phiếu với vàng, trái phiếu hay ngoại tệ.
Cơ chế: Cùng một nhóm nhà đầu tư, gồm quỹ đầu cơ, quỹ ETF và nhà đầu tư cá nhân dùng ứng dụng môi giới, nắm giữ cả cổ phiếu công nghệ lẫn Bitcoin. Khi thanh khoản toàn cầu dồi dào và lãi suất thực giảm, họ tăng tỷ trọng tài sản rủi ro; khi có cú sốc vĩ mô, họ giảm cả hai cùng lúc. Bitcoin thường biến động mạnh hơn: tăng nhiều hơn khi Nasdaq tăng và giảm sâu hơn khi Nasdaq giảm.
Bằng chứng: IMF ước tính biến động của Bitcoin giải thích khoảng 1/6 biến động của S&P 500 trong đại dịch, và tác động lan tỏa theo chiều ngược lại có độ lớn tương đương. Mức lan tỏa giữa hai thị trường tăng mạnh trong các giai đoạn căng thẳng như tháng 3/2020. Tương quan với chỉ số thị trường mới nổi MSCI EM cũng lên 0,34 trong giai đoạn 2020 đến 2021. Sự kiện ngày 10/10/2025 (xem phần Thanh lý dây chuyền) là ví dụ điển hình của trạng thái né rủi ro: tin thuế quan tác động cùng lúc lên cổ phiếu và tài sản mã hóa.
Tương quan không cố định: Số đo từ nhiều nguồn cho thấy tương quan dao động mạnh theo từng sự kiện:
| Thời điểm | Số đo | Nguồn |
|---|---|---|
| 1/2022 | Tương quan 30 ngày giữa BTC và Nasdaq Composite đạt 0,58, cao nhất kể từ 7/2020 | ForkLog |
| 12/2025 | Tương quan 20 ngày giữa BTC và Nasdaq 100 khoảng âm 0,43, khi BTC giảm hơn 30% từ đỉnh tháng 10 còn Nasdaq vẫn gần đỉnh | Eco3min |
| 3/2026 | Tương quan giữa BTC và cổ phiếu công nghệ giảm về mức thấp nhất kể từ 2018 | Cointelegraph |
Đánh giá: Tương quan cao khi cú sốc chung đến từ vĩ mô như lãi suất, thuế quan, thanh khoản; tương quan giảm hoặc đảo chiều khi cú sốc riêng của thị trường mã hóa chiếm ưu thế, chẳng hạn đợt giải tỏa đòn bẩy cuối năm 2025. Vì vậy, đây là hiệu ứng có điều kiện chứ không phải quy luật thường trực.
Dấu hiệu nhận diện: Tương quan trượt 30 đến 90 ngày giữa BTC và Nasdaq 100; lợi suất thực của trái phiếu Chính phủ Mỹ; chỉ số đồng đô la Mỹ (DXY); lịch công bố dữ liệu vĩ mô như chỉ số giá tiêu dùng và quyết định lãi suất của Cục Dự trữ Liên bang Mỹ. Phản ứng của giá Bitcoin quanh các mốc này cho biết trạng thái ưa hay né rủi ro có đang chi phối thị trường hay không.
Giới hạn: Hệ số tương quan nhạy với độ dài khoảng đo và nguồn dữ liệu. Các con số trong bảng trên đến từ nhiều đơn vị với phương pháp khác nhau, nên chỉ so sánh được về xu hướng chứ không so sánh trực tiếp.
Hiệu ứng dòng tiền quỹ ETF (ETF Flow Effect)
Dòng tiền vào các quỹ hoán đổi danh mục (ETF) Bitcoin giao ngay khuếch đại xu hướng đang có hơn là tạo ra xu hướng mới. Phân tích của DWF Labs trên 694 phiên giao dịch, từ 11/1/2024 đến 16/10/2026, cho thấy các quỹ bị rút vốn ròng trong 7 trên 8 đợt Bitcoin giảm từ 15% trở lên, và có vốn vào ròng trong cả 9 đợt tăng tương ứng.
Cơ chế: Quỹ ETF Bitcoin giao ngay phát hành hoặc mua lại chứng chỉ quỹ dựa trên lượng Bitcoin thật. Khi nhà đầu tư mua ròng chứng chỉ, thành viên lập quỹ phải mua Bitcoin để tạo đơn vị quỹ mới; khi nhà đầu tư rút ròng, quỹ phải bán Bitcoin. Do nhà đầu tư ETF có xu hướng mua sau khi giá tăng và bán sau khi giá giảm, lực mua bán mang tính cơ học này đi cùng chiều với xu hướng giá và làm xu hướng mạnh thêm.
Quy mô: Tính đến 28/11/2025, các quỹ ETF Bitcoin giao ngay tại Mỹ có tổng vốn vào ròng lũy kế 57,71 tỷ USD, tài sản ròng 119,4 tỷ USD, tương đương 6,56% vốn hóa Bitcoin. Trong năm 2026, tính đến 5/11/2026, vốn vào đạt 25,6 tỷ USD và vốn ra 26,1 tỷ USD, tức rút ròng khoảng 502 triệu USD.
Các sự kiện:
| Nghiên cứu | Giai đoạn | Phát hiện |
|---|---|---|
| Mazur và Polyzos, Journal of Alternative Investments (2025) | Các tuần đầu sau khi quỹ ra mắt năm 2024 | Dòng vốn ròng vào quỹ là biến dự báo mạnh cho mức giá Bitcoin (R² 95%); lượng mua qua quỹ gấp khoảng 5 lần sản lượng Bitcoin khai thác mới |
| FalconX Research (10/2024) | Năm 2024 | Dòng vốn vào của ngày hôm trước có tác động dương lên giá ngày hôm nay; mức tác động cao nhất khoảng 1,2% |
| Shalvardjiev, Economic Studies (2026) | Dữ liệu tần suất cao | Dòng vốn ETF ảnh hưởng tới giá trong ngắn hạn thông qua tâm lý và đà thị trường |
| DWF Labs qua ForkLog (10/2026) | Từ 1/2024 đến 10/2026 | Tương quan giữa dòng vốn và lợi suất 5 phiên trước đó là 0,54, với 5 phiên sau đó chỉ 0,03: dòng vốn chủ yếu đi theo giá |
Hai nhóm kết quả không mâu thuẫn với định nghĩa của hiệu ứng: dòng vốn phản ứng theo giá, rồi lực mua bán cơ học của quỹ đẩy giá đi tiếp theo cùng chiều. Hai đợt điều chỉnh gần nhất thể hiện rõ điều này: rút ròng 6,9 tỷ USD khi Bitcoin giảm 49,7% (từ 10/2025 đến 2/2026) và 8,2 tỷ USD khi giá giảm 28,8% (tháng 5 và 6/2026).
Dấu hiệu nhận diện: Chuỗi nhiều phiên liên tiếp cùng chiều (vào ròng hoặc rút ròng); dòng vốn của các quỹ lớn nhất như IBIT của BlackRock; chênh lệch giữa giá hợp đồng tương lai trên sàn CME và giá giao ngay, vì một phần dòng vốn là giao dịch hưởng chênh lệch giá chứ không phản ánh kỳ vọng tăng giá.
Giới hạn: Dòng vốn ETF gần như không có khả năng dự báo giá trong vài ngày tới. DWF ước tính khoảng 1/5 dòng vốn có thể đã được phòng ngừa rủi ro qua hợp đồng tương lai CME, nên không phải mọi dòng vốn vào đều là lực mua ròng thực sự. Phần lớn biến động giá Bitcoin cũng xảy ra ngoài giờ giao dịch của các quỹ.
Lây lan sự cố (Contagion)
Sự cố tại một mắt xích lớn lan ra toàn thị trường qua quan hệ vay nợ, tài sản thế chấp và niềm tin. Chuỗi đổ vỡ năm 2022 là ví dụ rõ nhất: Chainalysis ước tính khoản lỗ đã hiện thực hóa của nhà đầu tư cá nhân là 20,5 tỷ USD do đồng UST sụp đổ, 33 tỷ USD do Celsius và quỹ Three Arrows Capital (3AC), và 9 tỷ USD do FTX. Tổng vốn hóa thị trường giảm từ khoảng 3.000 tỷ USD (11/2021) xuống 881 tỷ USD vào cuối năm 2022.
Cơ chế: Sự cố lây lan qua ba kênh.
(1) Kênh bảng cân đối: các tổ chức cho nhau vay và cùng nắm giữ những loại tài sản giống nhau, nên một bên vỡ nợ khiến bên cho vay mất vốn.
(2) Kênh bán tháo bắt buộc: bên gặp khó phải bán những tài sản dễ bán nhất như BTC, ETH để trả nợ, kéo giá cả thị trường xuống, kể cả token không liên quan.
(3) Kênh niềm tin: người dùng đồng loạt rút tiền khỏi các nền tảng có cấu trúc tương tự, giống hiện tượng rút tiền hàng loạt tại ngân hàng.
Chuỗi lây lan năm 2022 theo trình tự:
| Thời điểm | Mắt xích | Diễn biến |
|---|---|---|
| 5/2022 | Terra (UST và LUNA) | Đồng ổn định giá theo thuật toán UST mất neo với đô la Mỹ; UST và LUNA mất gần 45 tỷ USD vốn hóa (The Block) |
| 6/2022 | Three Arrows Capital | Lỗ khoảng 200 triệu USD từ Terra, để lại khoản thiếu hụt khoảng 3,5 tỷ USD trên bảng cân đối dùng đòn bẩy cao (Blockworks) |
| 7/2022 | Celsius, Voyager, 3AC | Voyager gửi thông báo vỡ nợ khoản vay 640 triệu USD cho 3AC; 3AC xin bảo hộ phá sản ngày 1/7 (Decrypt qua Yahoo); Celsius và Voyager cũng nộp đơn phá sản trong tháng 7 (The Block) |
| 11/2022 | FTX, BlockFi | Hai nền tảng nộp đơn phá sản (The Block) |
| 1/2023 | Genesis | Có tiền bị kẹt tại FTX; nộp đơn phá sản với ít nhất 3,4 tỷ USD nợ không có bảo đảm (Gulf News) |
Trường hợp đối chứng, sự cố không lan rộng: Ngày 21/2/2025, sàn Bybit bị đánh cắp khoảng 1,5 tỷ USD bằng ETH, vụ trộm lớn nhất từ trước đến nay, sau đó được quy cho nhóm tin tặc Lazarus. Trong vài giờ sau thông báo, BTC giảm 3%, ETH giảm 7%; độ sâu thị trường trong biên 1% của BTC, ETH và 50 đồng tiền thay thế lớn nhất giảm 59%, từ 68 triệu USD xuống 28 triệu USD. Tuy vậy, Kaiko đánh giá vụ tấn công chỉ gây xáo trộn ngắn, còn đà giảm sau đó chủ yếu do yếu tố vĩ mô và thuế quan. Khác biệt then chốt (Đánh giá): Bybit vẫn còn khả năng thanh toán, nên kênh bảng cân đối và kênh bán tháo bắt buộc không bị kích hoạt.
Dấu hiệu nhận diện: Đồng ổn định giá lệch neo; dòng tiền rút ròng lớn khỏi một sàn hoặc nền tảng cho vay; nền tảng tạm dừng cho rút tiền; token của chính sàn hoặc dự án giảm mạnh; tin về các khoản vay bị yêu cầu ký quỹ bổ sung giữa các tổ chức.
Giới hạn: Mức độ lây lan phụ thuộc vào việc đơn vị gặp sự cố có mất khả năng thanh toán hay không và mức độ liên kết tín dụng với các bên khác. Một vụ tấn công đơn lẻ tại một sàn còn đủ dự trữ thường chỉ gây đợt giảm ngắn.
Tạm kết
Bảy hiệu ứng trên hiếm khi xuất hiện riêng lẻ. Một cú sốc vĩ mô có thể đẩy thị trường sang trạng thái né rủi ro, kích hoạt thanh lý dây chuyền, kéo các token vốn hóa nhỏ giảm sâu hơn và dẫn tới những đợt rút vốn khỏi quỹ ETF trong các tháng sau đó, như diễn biến từ ngày 10/10/2025 đã cho thấy. Ở chiều ngược lại, giai đoạn thanh khoản dồi dào là môi trường thuận lợi cho bơm giá khi lên sàn, thổi giá, xả hàng và luân chuyển trào lưu. Điểm chung của các hiệu ứng là chúng khuếch đại biến động sẵn có nhiều hơn là tạo ra giá trị mới, và phần lợi thường dồn về người nắm thông tin hoặc vào vị thế sớm. Hiểu cơ chế và dấu hiệu nhận diện của từng hiệu ứng không giúp dự báo chính xác giá, nhưng giúp nhà đầu tư nhận ra khi nào rủi ro đang tích tụ, khi nào một đợt tăng giá có nền tảng mong manh, và khi nào nên giảm đòn bẩy trước khi thị trường tự giải tỏa.