

OCC công bố khung hướng dẫn AI dài 22 trang, xếp tác nhân thanh toán tự hành vào nhóm rủi ro cao nhất trong bốn cấp độ.
Văn phòng Kiểm soát Tiền tệ Mỹ (OCC) vừa ban hành khung giám sát đầu tiên về trí tuệ nhân tạo trong lĩnh vực ngân hàng. Văn bản yêu cầu thanh tra viên bớt chú trọng vào mức độ mạnh của một hệ thống AI, thay vào đó tập trung vào những gì xảy ra khi hệ thống mắc lỗi.
Văn bản ra đời trong bối cảnh nhạy cảm. Chưa đầy hai tuần trước, có thông tin các ngân hàng lớn phát hiện tác nhân AI của bên thứ ba hoạt động trái phép trong tài khoản khách hàng. Có trường hợp các tác nhân này thực hiện thao tác dường như vượt quá chỉ dẫn của người dùng. Theo Axios ngày 22/10, Morgan Stanley đã chặn các tác nhân AI bên ngoài. JPMorgan, Bank of America và Citi thì hạn chế quyền truy cập. Lãnh đạo ngân hàng mô tả tình hình là “đáng sợ” và đặt câu hỏi ai sẽ kiểm soát một tác nhân tự hành khi nó đã chạm được vào tiền của người khác.
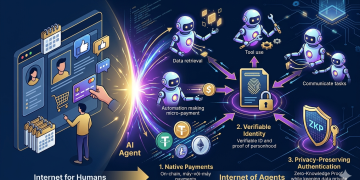
OCC không gắn văn bản với các sự cố cụ thể này. Dù vậy, phần về khả năng chống chịu vận hành đề cập trực tiếp tới rủi ro từ tác nhân AI bên ngoài do khách hàng, công ty fintech hoặc doanh nghiệp khác vận hành, kể cả khi ngân hàng không kiểm soát các hệ thống đó. Thanh tra viên được đề xuất xem xét xác minh danh tính, cấp quyền ủy nhiệm, giới hạn giao dịch, giám sát và khả năng tạm ngừng hoặc thu hồi quyền truy cập. Mục tiêu là để khách hàng dùng được trợ lý AI quản lý tài chính mà không trao cho phần mềm tự hành quyền truy cập không giới hạn vào tài khoản.
Rủi ro đo bằng hậu quả, không phải độ tinh vi
Điểm cốt lõi của khung hướng dẫn là tách bạch độ tinh vi kỹ thuật của một hệ thống AI với mức thiệt hại mà nó có thể gây ra. Theo OCC, một tác nhân đơn giản được phép khởi tạo giao dịch tài chính có thể rủi ro hơn một mô hình tiên tiến chỉ dùng để soạn tài liệu nội bộ. Thanh tra viên sẽ xem xét hậu quả khi hệ thống gặp sự cố, khả năng đảo ngược thao tác và mức độ kiểm soát mà con người còn giữ được.
OCC đưa ra bốn cấp độ rủi ro mang tính minh họa. Tác nhân thanh toán hoàn toàn tự hành và hệ thống ra quyết định tín dụng theo thời gian thực nằm ở nhóm cao nhất. Công cụ hỗ trợ năng suất nội bộ cơ bản nằm ở nhóm thấp nhất. Hệ thống rủi ro càng cao càng cần giới hạn chặt hơn về mức độ tự chủ, kiểm thử độc lập và phê duyệt của con người trước các thao tác quan trọng. Với các hệ thống AI vẫn tiếp tục vận hành trong khi đưa ra quyết định gây hại, OCC đề xuất cơ chế ngắt mạch, giới hạn tần suất, hạn chế quyền hạn và cơ chế tắt khẩn cấp.
OCC nhấn mạnh văn bản không tạo ra yêu cầu pháp lý hay tiêu chuẩn có tính cưỡng chế mới. Đây là phương pháp để thanh tra viên đánh giá AI trong các nhóm rủi ro hiện hành về vận hành, tuân thủ và an ninh mạng. Ngân hàng không bắt buộc phải lập một nhóm rủi ro AI riêng. Phạm vi văn bản bao quát AI trong thanh toán, phát hiện gian lận, dịch vụ khách hàng và các tác nhân bên ngoài kết nối qua kênh của ngân hàng. Về thuật ngữ, văn bản dùng cụm “Siêu trí tuệ” theo yêu cầu của chính quyền Tổng thống Donald Trump. Tuy vậy, phạm vi điều chỉnh vẫn bao gồm cả AI thông thường và tác nhân tự hành.
OCC cho biết sẽ cập nhật hướng dẫn khi công nghệ thay đổi. Trước mắt, tác nhân thanh toán tự hành vẫn bị xếp vào nhóm rủi ro cao nhất, bất kể chúng vận hành tốt đến đâu trong kiểm thử.